Reforma Tributária e a transição de 2026: alíquotas de teste da CBS e do IBS, compensação com PIS/Cofins e rotinas contábeis
Por Rodolfo Martins
· 8 min de leitura · Atualizado em 13 de outubro de 2026
A transição do consumo promovida pela Reforma Tributária inicia sua fase de calibração em 1º de janeiro de 2026, com a cobrança de alíquotas de teste de 0,9% para a Contribuição sobre Bens e Serviços (CBS) e de 0,1% para o Imposto sobre Bens e Serviços (IBS). A exigência está fundamentada na Emenda Constitucional nº 132/2023 e alcança os contribuintes do regime geral, assegurando a compensação integral dos valores pagos contra os débitos correntes de PIS/Pasep e Cofins.
Atualizado em 13 de outubro de 2026.
O que a Emenda Constitucional 132/2023 determinou para 2026
A Emenda Constitucional nº 132, promulgada em 20 de dezembro de 2023, redesenhou o modelo de tributação sobre o consumo com a instituição do IBS, previsto no art. 156-A da Constituição Federal, e da CBS, criada pelo art. 195, V, da Carta Magna. Para viabilizar a aferição de arrecadação e o ajuste dos sistemas digitais, o texto constitucional inseriu regras transitórias específicas para o primeiro ano de vigência.
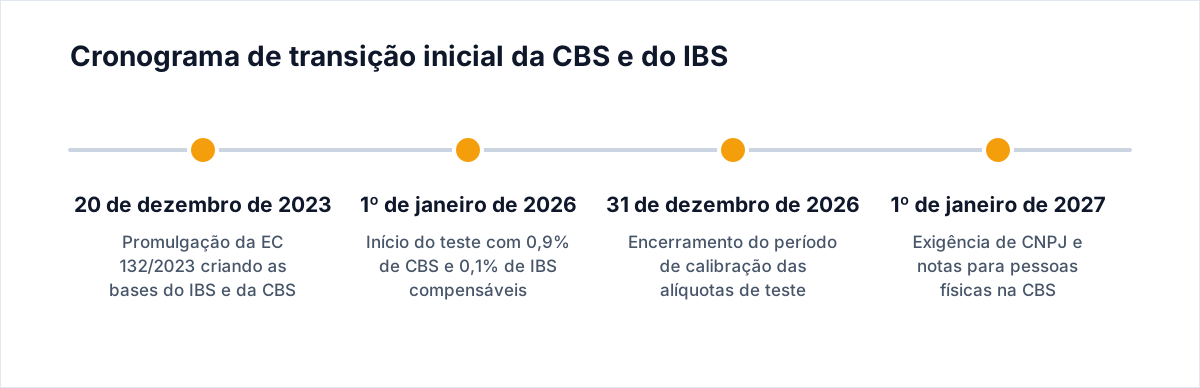
O caput do art. 125 do ADCT determina que, no exercício de 2026, o imposto estadual (IBS) será cobrado à alíquota de 0,1%, enquanto a contribuição federal (CBS) terá alíquota fixada em 0,9%. A soma dessas duas alíquotas resulta em uma carga de referência de 1% incidente sobre as operações sujeitas ao regime geral de incidência não cumulativa.
Essa cobrança não tem o objetivo de ampliar a arrecadação agregada do governo federal ou dos estados. A finalidade do exercício de 2026 consiste em calibrar os parâmetros de cálculo e validar o fluxo de dados dos documentos fiscais eletrônicos emitidos pelas empresas.
Mecânica de compensação e ressarcimento dos valores recolhidos
Os recursos despendidos com o recolhimento das alíquotas experimentais não representam custo tributário adicional para os contribuintes enquadrados na sistemática padrão. O art. 125, § 1º, do ADCT estabelece que o montante recolhido de CBS e IBS será compensado diretamente com os débitos das contribuições para o PIS/Pasep e para a Cofins, previstas nos arts. 195, I, "b", e IV, e 239 da Constituição Federal.
Para as situações em que a pessoa jurídica não apurar débitos de PIS e Cofins em volume suficiente para liquidar o crédito apurado, o art. 125, § 2º, do ADCT estruturou uma salvaguarda financeira. Nesses casos, o contribuinte tem autorização para compensar o saldo remanescente com qualquer outro tributo administrado pela Receita Federal do Brasil ou requerer o ressarcimento financeiro em dinheiro, que deve ser processado em até 60 dias.
Para utilizar a compensação ou o ressarcimento, a legislação exige três condições cumulativas:
- O recolhimento tempestivo e regular das parcelas de CBS e IBS devidas na operação.
- A prévia tentativa de dedução contra os débitos próprios de PIS e Cofins apurados na mesma competência.
- A constatação formal de insuficiência de débitos das referidas contribuições federais para absorver todo o crédito apurado.
Empresas sujeitas ao Lucro Presumido e Lucro Real em 2026 precisam alinhar seus sistemas de escrituração para garantir que os lançamentos de débito e crédito fiquem vinculados às respectivas guias de apuração.
A possibilidade de dispensa do recolhimento financeiro
O texto da Reforma Tributária previu uma alternativa para desonerar a gestão de caixa das pessoas jurídicas durante o ano experimental. De acordo com o art. 125, § 4º, do ADCT, os sujeitos passivos que cumprirem rigorosamente as obrigações acessórias relativas à CBS e ao IBS poderão ser dispensados do recolhimento pecuniário dos dois tributos, nos termos fixados em lei complementar.
Essa previsão gerou debates técnicos entre gestores tributários e autoridades fiscais. A aplicação da dispensa evita que as empresas precisem desembolsar recursos para pagar guias de CBS e IBS apenas para, no momento seguinte, registrar a compensação desses valores contra o PIS e a Cofins.
Caso o modelo de dispensa seja confirmado pelo regulamento complementar, a obrigatoriedade empresarial em 2026 concentrar-se-á no cumprimento dos deveres instrumentais, como o preenchimento de campos específicos nas notas fiscais eletrônicas e a entrega de declarações digitais com o destaque das alíquotas de teste.
Quem está alcançado pelas regras em 2026?
A fase de teste alcança principalmente os contribuintes submetidos à apuração ordinária de tributos federais e estaduais que comercializam bens ou prestam serviços no mercado interno. A aplicação não abrange de forma homogênea todos os operadores econômicos do país.
As empresas enquadradas no Simples Nacional mantêm seu regime diferenciado de apuração, preservado pelas balizas constitucionais, com diretrizes próprias detalhadas para o período de transição que podem ser consultadas na análise sobre o Simples Nacional na Reforma Tributária. Além disso, a Receita Federal informou oficialmente que a obrigatoriedade de inscrição no CNPJ e de emissão de documentos fiscais por pessoas físicas que sejam contribuintes da CBS foi prorrogada para 1º de janeiro de 2027, conferindo prazo adicional de adaptação para pessoas naturais.
| Perfil do contribuinte | Tratamento da CBS/IBS em 2026 | Obrigações acessórias em 2026 |
|---|---|---|
| Empresas do regime geral (Lucro Real e Presumido) | Alíquotas de 0,9% (CBS) e 0,1% (IBS), com compensação em PIS/Cofins | Emissão de documentos fiscais com destaque e cumprimento de leiautes |
| Optantes do Simples Nacional | Recolhimento no regime unificado, sem recolhimento da alíquota teste padrão | Regras ordinárias do Simples Nacional mantidas |
| Pessoas físicas contribuintes da CBS | Exigência financeira e cadastral postergada para 2027 | Inscrição no CNPJ dispensada até 31 de dezembro de 2026 |
| Operações com imunidade constitucional | Isenção total das alíquotas de teste | Informação de desoneração nos documentos fiscais |
Mais detalhes sobre o cronograma de adaptação e deveres declaratórios estão disponíveis no guia com as regras de teste da CBS e do IBS em 2026.
Como o contador deve proceder
- Parametrizar os softwares emissores: configurar os módulos de faturamento e notas fiscais eletrônicas para calcular os percentuais de 0,9% de CBS e 0,1% de IBS nos campos correspondentes.
- Organizar as contas correntes fiscais: estruturar a conciliação contábil entre o valor de teste apurado e os débitos mensais de PIS e Cofins a recolher.
- Verificar os requisitos de ressarcimento: formalizar os controles internos caso a empresa gere créditos residuais que demandem compensação cruzada ou pedido de ressarcimento financeiro em 60 dias.
- Monitorar a vigência da dispensa de pagamento: confirmar perante a legislação complementar se o cliente obedece aos critérios para não recolher a guia pecuniária mediante entrega das declarações.
- Revisar o cadastro de pessoas físicas: acompanhar clientes pessoas físicas que operam atividades econômicas para prepará-los para a inscrição no CNPJ e emissão de notas a partir de 2027.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
O teste de 2026 representará um aumento de carga tributária para as empresas?
Não. O art. 125, § 1º, do ADCT garante a compensação integral do montante recolhido de CBS e IBS contra os valores devidos de PIS e Cofins apurados pela pessoa jurídica.
O que ocorre se a empresa não tiver débitos de PIS e Cofins suficientes para compensar?
O contribuinte pode compensar o saldo restante com qualquer outro tributo federal administrado pela Receita Federal do Brasil ou requerer o ressarcimento financeiro, a ser pago em até 60 dias.
A empresa pode deixar de pagar a guia de 1% em 2026?
Depende da regulamentação. O art. 125, § 4º, do ADCT autoriza que lei complementar dispense o pagamento financeiro para quem cumprir integralmente as obrigações acessórias do IBS e da CBS.
Produtores rurais e pessoas físicas prestadoras de serviços já devem emitir notas da CBS em 2026?
Não. A Receita Federal do Brasil prorrogou a exigência de inscrição no CNPJ e a obrigatoriedade de emissão de documentos fiscais por pessoas físicas contribuintes da CBS para 1º de janeiro de 2027.
As empresas do Simples Nacional recolherão a CBS e o IBS de 1% em 2026?
Não. As microempresas e empresas de pequeno porte continuam recolhendo seus tributos pela sistemática favorecida da Lei Complementar 123/2006 durante o exercício de 2026.
Fontes
Artigos relacionados
- Planejamento estratégico na transição tributária: impactos da fase de teste do IBS e da CBS na competitividade
- Novas regras da Receita Federal para CBS e IBS em 2026: compensação da fase de teste e prazos para pessoas físicas
- Novos negócios e a transição tributária: impactos da cobrança de teste de CBS e IBS em 2026 na escolha do regime
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.