Planejamento estratégico na transição tributária: impactos da fase de teste do IBS e da CBS na competitividade
Por Rodolfo Martins
· 5 min de leitura · Atualizado em 13 de outubro de 2026
O planejamento estratégico das empresas para 2026 exige atenção imediata às regras de teste da Reforma Tributária fixadas pela Emenda Constitucional 132/2023. A cobrança inicial de 0,1% para o IBS e de 0,9% para a CBS estabelece novos deveres instrumentais e mecanismos de compensação contra débitos de PIS e Cofins. Organizações que antecipam essa adaptação estrutural evitam perdas financeiras e garantem vantagem concorrencial antes da virada definitiva do modelo em 2027.
Atualizado em 13 de outubro de 2026.
O que a Emenda Constitucional 132 determinou para 2026
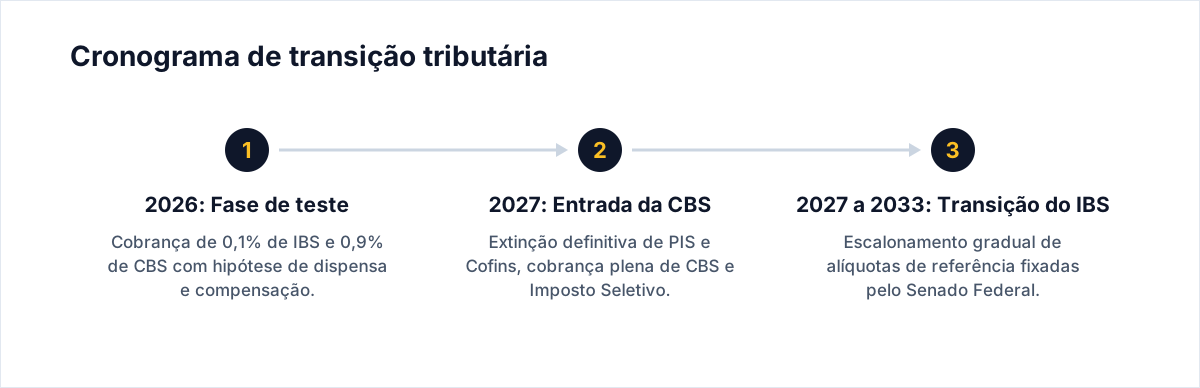
A Emenda Constitucional 132/2023 incluiu o art. 125 no Ato das Disposições Constitucionais Transitórias. Esse dispositivo fixa o início da transição federativa do consumo em 2026, instituindo a cobrança do Imposto sobre Bens e Serviços à alíquota de 0,1% e da Contribuição sobre Bens e Serviços à alíquota de 0,9%.
Essa etapa tem finalidade analítica para calibrar as alíquotas de referência que o Senado Federal definirá para as etapas seguintes. Os recursos apurados no período não têm o objetivo de inflacionar a carga tributária corrente. O texto constitucional prevê que os recolhimentos efetuados sejam abatidos diretamente dos valores devidos de PIS e Cofins.
Empresas optantes pelo Simples Nacional que permanecerem no regime simplificado não sofrem a cobrança adicional obrigatória de IBS e CBS em 2026. A exigência recai sobre as pessoas jurídicas submetidas ao regime regular de apuração.
Como a conformidade fiscal protege a margem do negócio
O art. 125, § 4º, do ADCT trouxe uma regra com reflexo direto no fluxo de caixa corporativo. Sujeitos passivos que cumprirem as obrigações acessórias relativas aos novos tributos podem ser formalmente dispensados do recolhimento da alíquota teste, nos termos de lei complementar regulamentadora.
A gestão operacional ganha peso decisório primário. Falhas na escrituração, emissão inadequada de documentos fiscais ou omissões no envio de dados aos sistemas integrados acarretam a perda da dispensa e forçam desembolsos financeiros imediatos. A observância técnica das rotinas fiscais torna-se um pilar de sustentação econômica, como detalhado nas regras de transição da CBS e do IBS em 2026.
A integração entre controladoria e setor fiscal permite acompanhar os novos custos operacionais. Medir índices de liquidez e capital de giro sob esse novo cenário exige rigor na análise das demonstrações contábeis e indicadores essenciais.
Comparação das exigências por período de transição
| Período | Tributos incidentes | Alíquotas de teste | Tratamento financeiro | Exigência acessória |
|---|---|---|---|---|
| 2026 | IBS, CBS, PIS/Cofins, ICMS e ISS | 0,1% (IBS) e 0,9% (CBS) | Compensável com PIS/Cofins ou dispensado | Emissão e escrituração no formato unificado |
| 2027 em diante | CBS plena, Imposto Seletivo, IBS gradual | A definir pelo Senado Federal | Extinção de PIS e Cofins (art. 126 do ADCT) | Cumprimento integral do regime do IBS e CBS |
Quais são os impactos práticos para 2027?
O art. 126 do ADCT estabelece que, a partir de 2027, serão cobrados em sua totalidade a CBS e o Imposto Seletivo previsto no art. 153, VIII, da Constituição Federal. Ao mesmo tempo, serão integralmente extintas a contribuição para o PIS/Pasep e a Cofins.
Essa mudança encerra a sistemática cumulativa e não cumulativa clássica das contribuições federais. Contratos de longo prazo, orçamentos plurianuais e listas de preços estabelecidas sem considerar essa virada correm o risco de desequilíbrio econômico. A competência comercial dependerá da velocidade com que a empresa ajusta contratos comerciais às bases da CBS sem cumulatividade.
Setores do mercado manifestam preocupação com a complexidade de manter o cumprimento concomitante de tributos antigos e novos layouts durante 2026. A administração pública sustenta que essa etapa prévia fornece a base estatística indispensável para fixar as alíquotas sem descompasso orçamentário.
Como o contador deve proceder
- Auditar sistemas emissores: checar se os sistemas de faturamento estão aptos a gerar os campos do IBS e da CBS para a fase de teste.
- Orientar sobre a dispensa: informar à administração que a dispensa do recolhimento de 2026 exige cumprimento estrito dos deveres instrumentais.
- Monitorar compensações: caso ocorra recolhimento efetivo de 0,1% e 0,9%, escriturar a compensação contra débitos de PIS e Cofins da mesma competência.
- Revisar cláusulas de fornecimento: alertar clientes sobre o fim de PIS e Cofins em 2027 e os impactos contratuais correspondentes.
- Acompanhar o Simples Nacional: verificar opções da empresa sobre manter a tributação unificada ou antecipar transferências de créditos.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
O teste de 2026 gera aumento obrigatório de carga tributária?
Não. Os valores recolhidos a título de IBS (0,1%) e CBS (0,9%) podem ser compensados com débitos devidos de PIS e Cofins, mantendo a neutralidade.
A dispensa do recolhimento do teste é automática?
Não. O art. 125, § 4º, do ADCT vincula a dispensa ao cumprimento rigoroso das obrigações acessórias relativas aos tributos.
Empresas do Simples Nacional são obrigadas a pagar o teste em 2026?
Não. Empresas optantes que permanecerem no regime unificado regular do Simples Nacional não têm cobrança adicional obrigatória das alíquotas de teste.
Quando o PIS e a Cofins serão formalmente extintos?
A partir de 2027. O art. 126, II, do ADCT prevê a extinção dessas contribuições em paralelo à entrada plena da CBS e do Imposto Seletivo.
Fontes
Artigos relacionados
- Reforma Tributária e a transição de 2026: alíquotas de teste da CBS e do IBS, compensação com PIS/Cofins e rotinas contábeis
- Novas regras da Receita Federal para CBS e IBS em 2026: compensação da fase de teste e prazos para pessoas físicas
- Novos negócios e a transição tributária: impactos da cobrança de teste de CBS e IBS em 2026 na escolha do regime
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.