CBS e IBS em 2026: regras de teste, compensação e o que as empresas precisam cumprir
Por Rodolfo Martins
· 7 min de leitura · Atualizado em 13 de outubro de 2026
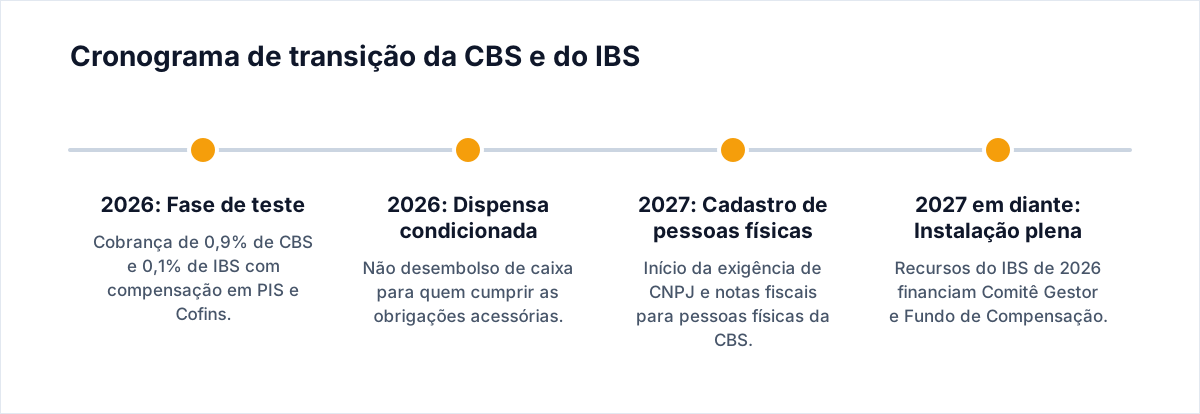
A fase de teste da Reforma Tributária entra em vigor em 2026 com a cobrança de 0,9% para a Contribuição sobre Bens e Serviços (CBS) e de 0,1% para o Imposto sobre Bens e Serviços (IBS). Os valores recolhidos pelas empresas podem ser compensados com débitos de PIS e Cofins ou devolvidos em até 60 dias caso não haja saldo devedor suficiente. A Emenda Constitucional 132/2023 também autoriza a dispensa do recolhimento efetivo para os contribuintes que cumprirem as obrigações acessórias.
Atualizado em 13 de outubro de 2026.
O que a Emenda Constitucional 132 passou a prever para 2026
A Emenda Constitucional 132/2023 estabeleceu no art. 125 do Ato das Disposições Constitucionais Transitórias (ADCT) o cronograma inicial de incidência dos novos tributos sobre o consumo. O dispositivo fixa a alíquota estadual de 0,1% para o IBS e a alíquota de 0,9% para a CBS durante o ano-calendário de 2026. A cobrança funciona como período de adaptação operacional para administrações tributárias e contribuintes.
A regra constitucional não visa ampliar a carga tributária no ano de teste. Por essa razão, o art. 125, § 1º, do ADCT determina que o montante recolhido a título de CBS e IBS seja compensado com o valor devido das contribuições para o PIS/Pasep e a Cofins. Dessa forma, as empresas apuram os novos tributos enquanto mantêm a sistemática tradicional das contribuições federais.
Caso o contribuinte não possua débitos suficientes de PIS e Cofins para absorver o crédito, o art. 125, § 2º, do ADCT autoriza a compensação com qualquer outro tributo federal administrado pela Receita Federal do Brasil. Se persistir saldo credor, a empresa pode formular requerimento formal para ressarcimento em moeda corrente no prazo de até 60 dias.
Quem é afetado pela nova cobrança em 2026?
A cobrança do período de teste atinge as pessoas jurídicas sujeitas às regras gerais do IBS e da CBS. Empresas do Lucro Real e do Lucro Presumido precisam adaptar a emissão de documentos fiscais para destacar os tributos nos campos próprios dos arquivos eletrônicos. Essa rotina permite testar o fluxo de dados dos sistemas corporativos e dos fiscos federal, estaduais e municipais.
Para as pessoas físicas que atuam como contribuintes da CBS, ato do Poder Executivo prorrogou a exigência de inscrição no CNPJ e emissão de documentos fiscais eletrônicos para 1º de janeiro de 2027. Essa prorrogação garantiu prazo maior para pequenos produtores e profissionais individuais estruturarem seus cadastros fiscais.
Os optantes do Simples Nacional mantêm o recolhimento na sistemática unificada durante 2026. As empresas enquadradas no regime simplificado não sofrem a cobrança separada de 0,9% e 0,1%, permanecendo protegidas pelo regime favorecido enquanto acompanham a definição das opções de transferência de créditos para anos seguintes, conforme abordado na análise sobre Simples Nacional na Reforma Tributária.
A dispensa do recolhimento e a exigência de obrigações acessórias
O art. 125, § 4º, do ADCT prevê que os contribuintes que cumprirem as obrigações acessórias relativas à CBS e ao IBS podem ser dispensados do recolhimento financeiro em 2026. O objetivo principal do exercício de 2026 é validar a circulação de informações e a consistência das notas fiscais, e não arrecadar receita nova.
Surgem duas interpretações práticas sobre a aplicação desse dispositivo:
A posição dos órgãos fazendários. A Receita Federal do Brasil e as administrações estaduais e municipais sustentam que a dispensa depende da estrita conformidade nos leiautes das notas fiscais e na transmissão tempestiva dos arquivos. Se o contribuinte omitir informações, deixar de preencher campos específicos da CBS e do IBS ou transmitir dados fora do prazo, perde o direito à dispensa e fica sujeito à exigência financeira de 1%.
A posição das entidades empresariais. Tributaristas defendem que o caráter experimental do exercício de 2026 veda qualquer penalização financeira automática que configure bitributação com PIS e Cofins. Por esse entendimento, inconsistências técnicas de preenchimento em fase de testes de software devem gerar apenas intimação para correção, preservando o fluxo de caixa das empresas.
A verificação desses procedimentos operacionais dialoga com as regras detalhadas em fase de teste do IBS e da CBS em 2026, que analisa o cálculo prático das alíquotas provisórias.
Comparativo da transição tributária em 2026
| Elemento fiscal | Tratamento em 2026 | Fundamento legal | Requisito operacional |
|---|---|---|---|
| CBS (União) | Alíquota de 0,9% | Art. 125, caput, do ADCT | Destaque no documento fiscal eletrônico |
| IBS (Estados/Municípios) | Alíquota de 0,1% | Art. 125, caput, do ADCT | Destaque no documento fiscal eletrônico |
| Compensação principal | Abatimento de PIS e Cofins | Art. 125, § 1º, do ADCT | Confronto na apuração mensal |
| Compensação subsidiária | Outros tributos federais ou dinheiro | Art. 125, § 2º, do ADCT | Requerimento expresso (prazo de até 60 dias) |
| Dispensa de pagamento | Não desembolso financeiro de 1% | Art. 125, § 4º, do ADCT | Cumprimento tempestivo da obrigação acessória |
| Pessoas físicas contribuintes | Prorrogação para 2027 | Ato do Poder Executivo | Cadastro adiado para 1º de janeiro de 2027 |
Destinação dos recursos arrecadados do IBS
A arrecadação decorrente da alíquota de 0,1% do IBS cobrada em 2026 possui destinação específica fixada pela Emenda Constitucional 132/2023. O valor obtido não entra na divisão ordinária de receitas entre estados e municípios.
Os recursos destinam-se ao custeio da instalação do Comitê Gestor do IBS e à constituição do Fundo de Compensação de Benefícios Fiscais. Essa vinculação técnica assegura o início operacional do comitê interfederativo que centralizará a arrecadação e distribuição do tributo a partir de 2027, conforme examinado em CDL na Reforma Tributária.
Como o contador deve proceder
- Revisar o ERP e sistemas de faturamento: checar se os sistemas emissores já possuem campos habilitados para o destaque da CBS a 0,9% e do IBS a 0,1% nos documentos fiscais.
- Orientar a equipe de emissão fiscal: treinar os responsáveis pelo faturamento para evitar rejeição de notas fiscais ou omissão dos campos de tributos de teste.
- Monitorar as hipóteses de dispensa: conferir se a entrega das obrigações acessórias das empresas atende integralmente aos critérios para afastar o desembolso financeiro.
- Organizar o controle de créditos e compensações: estruturar controles internos para abater valores eventualmente pagos contra débitos de PIS e Cofins no mesmo período.
- Formalizar pedidos de ressarcimento: protocolar requerimento administrativo caso a empresa acumule saldo credor sem débitos suficientes para compensação.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Este conteúdo possui caráter informativo e não substitui a análise jurídica ou contábil individualizada para cada modelo de negócio.
Perguntas frequentes
A alíquota total de 1% em 2026 representa custo tributário extra?
Não. O valor pago de 0,9% de CBS e 0,1% de IBS é compensado com o PIS/Pasep e a Cofins devidos no período, conforme o art. 125, § 1º, do ADCT.
O que ocorre se a empresa não tiver débitos de PIS e Cofins para compensar?
A empresa pode compensar o valor recolhido com qualquer outro tributo federal ou requerer o ressarcimento em dinheiro em até 60 dias, nos termos do art. 125, § 2º, do ADCT.
Toda empresa precisa pagar efetivamente a CBS e o IBS em 2026?
Depende. O art. 125, § 4º, do ADCT permite dispensar do recolhimento financeiro os sujeitos passivos que cumprirem regularmente as obrigações acessórias relativas a esses tributos.
Pessoas físicas que vendem bens já precisam emitir notas com CBS em 2026?
Não. A obrigatoriedade de inscrição no CNPJ e emissão de documentos fiscais por pessoas físicas contribuintes da CBS foi prorrogada para 1º de janeiro de 2027.
As empresas do Simples Nacional pagam alíquotas de teste em 2026?
Não. As empresas do Simples Nacional recolhem seus tributos pelo regime próprio unificado e não estão sujeitas à cobrança apartada de 0,9% e 0,1% em 2026.
Fontes
Artigos relacionados
- CBS e IBS em 2026: os erros que desarmam o planejamento fiscal na transição
- Reforma Tributária e a transição de 2026: alíquotas de teste da CBS e do IBS, compensação com PIS/Cofins e rotinas contábeis
- Planejamento estratégico na transição tributária: impactos da fase de teste do IBS e da CBS na competitividade
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.