Simples Nacional na Reforma Tributária: o que a Constituição garante, o que muda com o IBS e a CBS e as decisões para 2027
Por Rodolfo Martins
· 8 min de leitura · Atualizado em 13 de outubro de 2026
O Simples Nacional não será extinto pela Reforma Tributária do consumo. A Emenda Constitucional 132/2023 preservou expressamente o tratamento favorecido e simplificado para microempresas e empresas de pequeno porte no art. 146 da Constituição Federal. A Lei Complementar 214/2025 e as resoluções do Comitê Gestor do Simples Nacional regulamentaram a convivência do regime único com o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS), prevendo regras de transição a partir de 2027.
Atualizado em 13 de outubro de 2026.
O tratamento constitucional do regime simplificado
Boatos sobre o fim do regime simplificado ganharam força durante a tramitação da reforma do consumo. Os textos normativos aprovados pelo Congresso Nacional, contudo, mantiveram a estrutura de proteção às micro e pequenas empresas.
A redação dada pela Emenda Constitucional 132/2023 ao art. 146, III, alínea "d", da Constituição Federal determinou que cabe à lei complementar definir o tratamento diferenciado e favorecido para microempresas e empresas de pequeno porte. O texto abrange expressamente regimes especiais ou simplificados para os novos tributos sobre o consumo, incluindo o IBS e as contribuições sociais.
Além disso, o art. 146, § 1º, inciso I, da Constituição Federal estabelece que o regime único de arrecadação permanece estritamente opcional para o contribuinte. Nenhuma pessoa jurídica enquadrada nos limites de receita bruta é compelida a migrar para o regime regular contra sua vontade.
A Lei Complementar 214/2025 disciplinou esse comando. Em seu art. 19, § 1º, I, alínea "c", a lei detalhou os mecanismos de adaptação do regime instituído pela Lei Complementar 123/2006, garantindo a continuidade do recolhimento unificado e do Microempreendedor Individual (MEI).
O que muda a partir de 2027 na arrecadação
A rotina das microempresas e empresas de pequeno porte não sofrerá ruptura imediata, mas passará por ajustes estruturais. A principal inovação reside na possibilidade de desmembrar a apuração do IBS e da CBS do restante dos tributos federais e previdenciários.
Ao manter todos os tributos no Documento de Arrecadação do Simples Nacional (DAS), a empresa continua pagando uma alíquota única sobre a receita bruta. Esse modelo preserva a simplicidade administrativa tradicional do regime. Por outro lado, a empresa transfere aos seus clientes adquirentes créditos tributários correspondentes apenas ao montante de IBS e CBS efetivamente recolhido na guia unificada.
Caso decida recolher o IBS e a CBS pelo regime regular, a empresa apura esses dois tributos pelo sistema geral de não cumulatividade (por fora da guia unificada), transferindo créditos integrais para seus clientes. Os demais tributos, como o Imposto de Renda da Pessoa Jurídica (IRPJ), a Contribuição Social sobre o Lucro Líquido (CSLL) e a Contribuição Previdenciária Patronal (CPP), permanecem recolhidos no DAS.
Essa alternativa híbrida exige avaliação financeira criteriosa. O impacto depende da posição da empresa na cadeia de fornecimento e do perfil de seus compradores, tópico que também influencia o comparativo entre Lucro Presumido e Lucro Real em 2026.
As duas leituras sobre a competitividade no comércio entre empresas
A leitura favorável à apuração unificada sustenta que o Simples Nacional preserva alíquotas nominais inferiores às do regime regular. Para empresas que atendem o consumidor final (comércio varejista ou serviços a pessoas físicas), a transferência de créditos é irrelevante, pois o adquirente final não aproveita crédito tributário. Nessas atividades, a guia unificada permanece vantajosa financeiramente.
A leitura crítica aponta desvantagens no mercado corporativo (operações B2B). Especialistas e entidades empresariais argumentam que grandes corporações tributadas pelo regime regular tendem a priorizar fornecedores que gerem créditos integrais de IBS e CBS. O fornecedor optante que permanecer exclusivamente na guia unificada pode sofrer pressão comercial para reduzir preços ou perder contratos para concorrentes do regime normal.
A apuração do IBS e da CBS pelo regime regular soluciona o entrave da transferência de créditos, mas eleva a complexidade contábil e a carga tributária própria sobre as vendas. A definição sobre qual caminho adotar varia caso a caso.
Comparação dos modelos de apuração para optantes
| Critério | Simples Nacional Integral (DAS) | Simples Nacional Híbrido (IBS e CBS por fora) |
|---|---|---|
| Recolhimento do IBS e da CBS | Dentro da guia única do DAS | Pelo regime regular não cumulativo |
| Demais tributos (IRPJ, CSLL, CPP) | Recolhidos normalmente no DAS | Recolhidos normalmente no DAS |
| Transferência de créditos | Limitada à parcela recolhida no DAS | Integral (alíquota cheia da operação) |
| Complexidade de obrigações acessórias | Baixa, concentrada no padrão do regime | Média a alta, com apuração do IBS/CBS |
| Perfil recomendado | Vendas a pessoas físicas (B2C) | Vendas para pessoas jurídicas (B2B) |
O novo calendário de opção estabelecido pelo CGSN
O Comitê Gestor do Simples Nacional publicou normas para disciplinar a transição e a escolha do modelo. A Resolução CGSN nº 190/2026, complementada pelas Resoluções nº 191/2026 e nº 194/2026 (esta publicada no Diário Oficial da União em 28 de setembro de 2026), fixou um cronograma específico para as manifestações referentes a 2027.
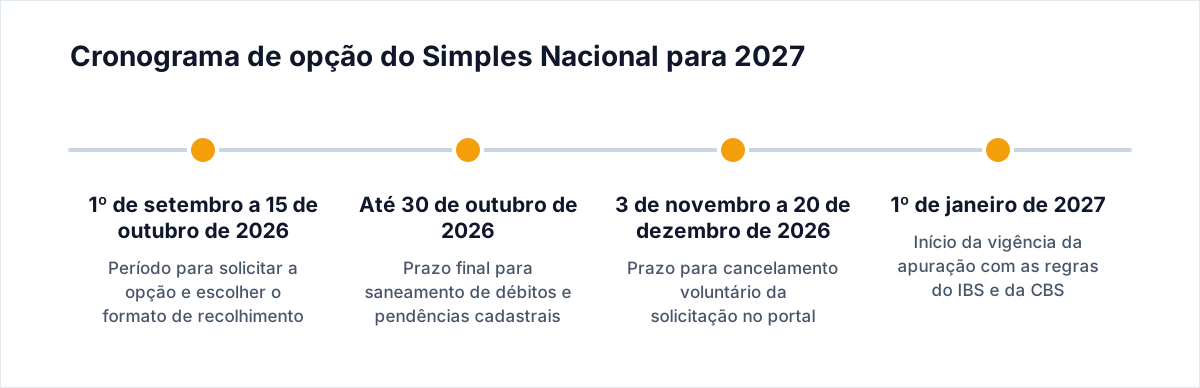
Para o ano-calendário de 2027, o prazo ordinário de solicitação de opção pelo regime simplificado e de definição quanto à forma de apuração do IBS e da CBS foi aberto em 1º de setembro de 2026 e se estende até 15 de outubro de 2026. Esse procedimento foi antecipado em relação ao calendário histórico de janeiro, como detalhado nas diretrizes sobre o Simples Nacional e a opção pelo regime regular de IBS e CBS para 2027.
Para as empresas que apresentarem pendências fiscais ou cadastrais impeditivas perante a Receita Federal, Procuradoria-Geral da Fazenda Nacional, estados ou municípios, a Resolução CGSN nº 194/2026 concedeu prazo improrrogável até 30 de outubro de 2026 para a regularização. Caso o contribuinte decida cancelar a solicitação formalizada, o sistema permitirá a desistência entre 3 de novembro e 20 de dezembro de 2026.
Como o contador deve proceder
- Segmentar a carteira de clientes: classifique as empresas entre aquelas com receitas voltadas ao consumidor final e aquelas dependentes de vendas corporativas.
- Calcular o efeito dos créditos: simule o impacto no fluxo de caixa se a empresa recolher o IBS e a CBS por fora frente à perda potencial de clientes caso permaneça no DAS.
- Verificar pendências tributárias: consulte a situação fiscal dos clientes para identificar débitos federais, estaduais ou municipais impeditivos antes de 30 de outubro de 2026.
- Formalizar a opção no prazo: cumpra o envio da solicitação nos portais oficiais até o limite de 15 de outubro de 2026.
- Apresentar os cenários aos sócios: registre documentalmente a decisão tomada pelos gestores quanto à escolha do recolhimento unificado ou regular de IBS e CBS.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
O Simples Nacional vai deixar de existir em 2027?
Não. A Constituição Federal, com as alterações da Emenda Constitucional 132/2023, preservou o tratamento diferenciado para as micro e pequenas empresas, incluindo a apuração simplificada.
A empresa optante é obrigada a recolher IBS e CBS por fora do DAS?
Não. A escolha de apurar o IBS e a CBS pelo regime regular é voluntária e atende principalmente a empresas que vendem mercadorias ou serviços para outras pessoas jurídicas.
O MEI continuará existindo com a Reforma Tributária?
Sim. A Lei Complementar 214/2025 mantém expressamente a sistemática favorecida do Microempreendedor Individual e define sua harmonização com os novos tributos sobre o consumo.
O que acontece se as pendências não forem regularizadas até 30 de outubro de 2026?
A solicitação de ingresso ou permanência para o ano de 2027 será indeferida pelos entes federativos, exigindo a tributação da empresa pelo regime do Lucro Presumido ou Real.
Uma empresa que vende apenas para pessoas físicas precisa apurar IBS e CBS pelo regime regular?
Não. Para o consumidor final, o crédito tributário não é aproveitado, tornando a manutenção de todos os tributos no DAS a opção financeiramente mais favorável na maioria das atividades.
Fontes
Artigos relacionados
- Novos negócios e a transição tributária: impactos da cobrança de teste de CBS e IBS em 2026 na escolha do regime
- Novas regras da Receita Federal para CBS e IBS em 2026: compensação da fase de teste e prazos para pessoas físicas
- Reforma Tributária e a transição de 2026: alíquotas de teste da CBS e do IBS, compensação com PIS/Cofins e rotinas contábeis
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.