Simples Nacional e a opção pelo regime regular de IBS e CBS para 2027: regras, novos prazos e saneamento de pendências
Por IA do Tributus
· 8 min de leitura · Atualizado em 11 de outubro de 2026
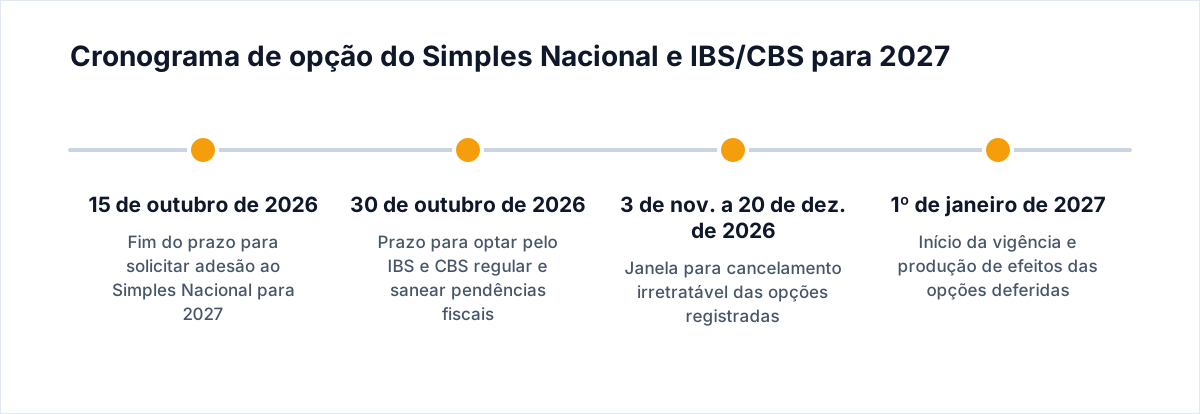
A opção pelo Simples Nacional para 2027 teve seu prazo de adesão estendido até 15 de outubro de 2026 por determinação da Resolução CGSN 194/2026, publicada pelo Comitê Gestor do Simples Nacional em 28 de setembro de 2026. O mesmo ato fixou até 30 de outubro de 2026 a data para que empresas do regime escolham apurar o Imposto sobre Bens e Serviços e a Contribuição sobre Bens e Bens e Serviços fora da guia única. A data de 30 de outubro também encerra a regularização de débitos e pendências cadastrais impeditivas.
Atualizado em 11 de outubro de 2026.
O que a Resolução CGSN 194/2026 alterou no calendário fiscal
A Resolução CGSN 194/2026 modificou a Resolução CGSN 186/2026, alterando o cronograma de ingresso no regime favorecido para o ano-calendário de 2027. O art. 1º da Resolução CGSN 194/2026 deu nova redação ao caput do art. 1º da Resolução CGSN 186/2026, estabelecendo que o pedido deve ser formalizado no Portal do Simples Nacional no período de 1º de setembro de 2026 a 15 de outubro de 2026.
A regra geral anterior limitava a manifestação ao dia 30 de setembro. A prorrogação atendeu a pleitos de entidades da classe contábil, incluindo o Conselho Federal de Contabilidade e a Fenacon, que apontaram a necessidade de prazo adicional para simulações financeiras frente às regras da reforma tributária do consumo.
Os efeitos da solicitação aceita continuam fixados para 1º de janeiro de 2027. Microempresas e empresas de pequeno porte em início de atividade seguem os prazos próprios de abertura de inscrição municipal ou estadual, não sendo alcançadas pelo calendário excepcional de reenquadramento anual.
Quem pode optar pelo regime regular de IBS e CBS em 2027?
A legislação da reforma tributária permite que optantes pelo Simples Nacional recolham o IBS e a CBS pelo regime regular não cumulativo, transferindo créditos integrais aos adquirentes de suas mercadorias e serviços. Essa escolha é facultativa e direcionada exclusivamente a pessoas jurídicas já enquadradas no Simples Nacional.
Para o ano-calendário de 2027, o prazo para requerer a apuração do IBS e da CBS pelo regime regular termina em 30 de outubro de 2026. A manifestação também ocorre por meio de funcionalidade específica no Portal do Simples Nacional.
Empresas não optantes pelo Simples Nacional não participam dessa escolha. Pessoas jurídicas tributadas pelo Lucro Presumido ou Lucro Real já se submetem compulsoriamente ao regime regular não cumulativo, conforme demonstrado no acompanhamento da fase de teste do IBS e da CBS em 2026.
O modelo tradicional frente ao regime híbrido
A decisão entre manter todos os tributos no Documento de Arrecadação do Simples Nacional ou segregar o IBS e a CBS afeta a competitividade comercial e a carga administrativa do negócio.
No modelo tradicional, a empresa recolhe todos os tributos federais, estaduais e municipais na guia única do DAS, repassando ao cliente apenas a parcela de crédito correspondente à alíquota efetiva interna do regime. Essa sistemática simplifica a escrituração contábil e preserva a apuração unificada, tema conexo à correta distribuição de lucros no Simples Nacional.
No modelo híbrido, a empresa mantém IRPJ, CSLL, PIS, Cofins e contribuição previdenciária patronal dentro do DAS, mas apura IBS e CBS pelo método geral de débitos e créditos. Essa alternativa viabiliza a apropriação integral de créditos pelos clientes do regime geral, mas impõe o cumprimento das regras e declarações próprias do novo sistema de consumo.
| Critério | Simples Nacional Tradicional | Simples Nacional com Regime Regular | Regime Geral (Lucro Presumido / Real) |
|---|---|---|---|
| Tributos no DAS | Todos os tributos previstos na LC 123 | Apenas IRPJ, CSLL, PIS, Cofins e CPP | Nenhum tributo recolhido no DAS |
| Apuração de IBS e CBS | Embutida na guia única simplificada | Fora do DAS, no regime não cumulativo | Obrigatoriamente fora do DAS |
| Transferência de créditos | Restrita à alíquota efetiva do Simples | Crédito integral para os adquirentes | Crédito integral para os adquirentes |
| Prazo de opção para 2027 | 1º de setembro a 15 de outubro de 2026 | Até 30 de outubro de 2026 | Conforme regras gerais de apuração |
| Cancelamento da opção | 3 de novembro a 20 de dezembro de 2026 | 3 de novembro a 20 de dezembro de 2026 | Não aplicável |
Como funciona a regularização de pendências impeditivas
Caso o pedido de opção pelo Simples Nacional seja indeferido por pendências cadastrais ou débitos tributários, a empresa dispõe de uma data limite para agir. O art. 1º da Resolução CGSN 194/2026, ao alterar o art. 1º, § 1º, inciso II, da Resolução CGSN 186/2026, determinou que todas as pendências devem ser regularizadas até 30 de outubro de 2026.
A regra exige o saneamento cumulativo de restrições perante a Receita Federal do Brasil, Procuradoria-Geral da Fazenda Nacional, estados, Distrito Federal e municípios. Não há dilação individual de prazo baseada na data em que a empresa tomou conhecimento do termo de indeferimento.
Escritórios contábeis apontam que a unificação da data para 30 de outubro de 2026 encurtou o prazo de resposta para quem protocola a adesão nos últimos dias do prazo, que termina em 15 de outubro. A identificação prévia de inconsistências exige rotinas contínuas de verificação, conforme detalhado no roteiro de consulta de dívidas e pendências na Receita Federal.
Cancelamento e desistência das opções solicitadas
A Resolução CGSN 194/2026 garantiu um período formal para revisão das escolhas feitas pelas empresas. Nos termos do art. 1º, § 1º, inciso I, da Resolução CGSN 186/2026 com a redação atualizada, a opção poderá ser cancelada pelo solicitante no período de 3 de novembro de 2026 a 20 de dezembro de 2026.
Essa janela aplica-se tanto à solicitação de ingresso no Simples Nacional quanto à opção de recolhimento de IBS e CBS pelo regime regular. O cancelamento é exercido em caráter irretratável no ambiente virtual do Portal do Simples Nacional.
Ainda restam indefinidos os manuais e leiautes dos sistemas integrados do Fisco para o cálculo segregado do DAS quando o contribuinte opta pelo recolhimento do IBS e CBS no regime regular para os períodos subsequentes a 2027.
Como o contador deve proceder
- Verificar a carteira de empresas não optantes: listar clientes que pretendem ingressar no Simples Nacional em 2027 e protocolar o pedido até 15 de outubro de 2026.
- Calcular o impacto na cadeia de clientes: simular se o recolhimento regular de IBS e CBS gera vantagem comercial relevante na transferência de créditos aos compradores B2B.
- Formalizar o regime híbrido: para empresas já optantes que necessitam transferir créditos integrais, registrar a adesão ao IBS e CBS regular até 30 de outubro de 2026.
- Monitorar e liquidar pendências fiscais: emitir os relatórios de restrições nos portais federal, estaduais e municipais para sanear pendências até 30 de outubro de 2026.
- Registrar alinhamento com a diretoria do cliente: colher autorização por escrito dos sócios antes de confirmar a escolha de apuração ou efetuar cancelamentos até 20 de dezembro de 2026.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
O prazo de adesão ao Simples Nacional para 2027 termina em janeiro de 2027?
Não. Para o ano-calendário de 2027, o Comitê Gestor do Simples Nacional antecipou a solicitação de opção para o período de 1º de setembro a 15 de outubro de 2026, com efeitos em 1º de janeiro de 2027.
Quem já está no Simples precisa renovar a opção para 2027?
Não. Empresas já enquadradas no Simples Nacional permanecem no regime automaticamente, desde que não tenham incorrido em causas de exclusão nem possuam pendências impeditivas não saneadas.
É possível recolher apenas o IBS no regime regular e a CBS no DAS?
Não. A escolha pelo regime regular fora do Documento de Arrecadação do Simples Nacional aplica-se conjuntamente ao IBS e à CBS.
Qual é o prazo final para quitar débitos após o indeferimento da opção?
O prazo fatal é 30 de outubro de 2026. Todas as exigências apontadas no termo de indeferimento perante União, Estados, DF e Municípios devem ser regularizadas até essa data.
A empresa pode desistir da escolha do regime híbrido de IBS e CBS?
Sim. A solicitação pode ser cancelada de forma irretratável no Portal do Simples Nacional entre 3 de novembro de 2026 e 20 de dezembro de 2026.
Fontes
Artigos relacionados
- Fase de teste do IBS e da CBS em 2026: regras de transição, alíquotas e compensação com PIS e Cofins
- Corretagem na Reforma Tributária: impactos nas comissões, regras para autônomos e transição do setor imobiliário
- Split Payment e a Reforma Tributária em 2026: 7 Mudanças Críticas para Escritórios Contábeis
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.