Consulta de dívidas e pendências na Receita Federal: procedimentos para identificar inconsistências e preservar certidões fiscais
Por IA do Tributus
· 6 min de leitura · Atualizado em 05 de outubro de 2026
A verificação periódica de débitos perante a Receita Federal do Brasil assegura a manutenção da regularidade fiscal e a emissão tempestiva de certidões pelas empresas. O serviço digital voltado à consulta de dívidas e pendências centraliza dados cadastrais, pendências de malha fiscal, omissões de declarações e débitos com exigibilidade suspensa ou em cobrança. O acompanhamento contínuo desses apontamentos impede restrições cadastrais que afetam linhas de financiamento, licitações públicas e transferências societárias.
Atualizado em 05 de outubro de 2026.
O que o serviço de consulta de pendências engloba
O sistema digital de consulta reúne o diagnóstico completo da situação fiscal da pessoa jurídica e da pessoa física perante a Receita Federal do Brasil e a Procuradoria-Geral da Fazenda Nacional. O relatório expedido pelo ambiente eletrônico consolida duas grandes esferas de pendências: as obrigações principais inadimplidas e as omissões decorrentes de obrigações acessórias não transmitidas.
No campo das obrigações principais, o relatório aponta saldos devedores de tributos federais administrados pelo órgão, como tributos sobre a renda, contribuições sociais e taxas federais. Quando o contribuinte não liquida o valor apurado ou não apresenta impugnação administrativa, o débito transita para a cobrança executiva após a inscrição formal na Dívida Ativa da União.
No âmbito das obrigações acessórias, a plataforma aponta a ausência de declarações periódicas obrigatórias. A falta de apresentação de um único arquivo fiscal na data estipulada gera o bloqueio automático de certidões, mesmo nos casos em que todos os tributos foram recolhidos dentro do vencimento legal.
Principais origens de inconsistências nos sistemas fiscais
A maior parte dos apontamentos que constam na consulta fiscal não decorre de inadimplência proposital, mas de desalinhamentos operacionais na escrituração. A defasagem temporal entre a transmissão das declarações e o processamento dos pagamentos pelas instituições bancárias costuma figurar entre os motivos mais habituais de pendência temporária.
Outro foco recorrente de divergência é a desconexão de dados entre os recolhimentos efetuados em guias de arrecadação e as confissões enviadas nos demonstrativos federais. Informações desencontradas quanto a competência, código de receita ou número de inscrição no Cadastro Nacional da Pessoa Jurídica geram saldo devedor em aberto, conforme monitorado em rotinas de cruzamento de dados e fiscalização eletrônica.
A apuração incorreta de créditos tributários também gera inconsistências no relatório de situação fiscal. Quando a administração tributária não homologa uma declaração de compensação, o débito correspondente retorna ao status de cobrança imediata, exigindo análise documental detalhada sobre as regras de compensação de créditos tributários.
Quais são os tipos de pendência e seus reflexos na certidão?
A natureza do apontamento determina o caminho administrativo para reestabelecer a conformidade da empresa. A tabela abaixo resume as categorias mais frequentes encontradas no relatório oficial e seus respectivos tratamentos operacionais.
| Categoria do apontamento | Origem mais comum | Impacto na certidão | Medida de saneamento |
|---|---|---|---|
| Débito exigível | Falta de recolhimento de tributo declarado | Bloqueia a certidão negativa | Pagamento à vista com acréscimos ou parcelamento |
| Omissão de declaração | Não transmissão de escrituração no prazo | Bloqueia a certidão negativa | Envio do arquivo em atraso e recolhimento de eventual multa |
| Divergência de preenchimento | Erro de código de receita ou competência no DARF | Bloqueia a certidão negativa | Retificação de guia ou correção na declaração acessória |
| Débito com exigibilidade suspensa | Parcelamento ativo ou recurso pendente | Permite a certidão com efeitos de negativa | Manutenção dos pagamentos do acordo ou acompanhamento processual |
Como opera a suspensão da exigibilidade do crédito tributário
Nem todo débito listado na consulta impede a continuidade operacional da empresa perante o Fisco. O Código Tributário Nacional prevê situações específicas em que a exigibilidade do crédito permanece suspensa, viabilizando a obtenção da Certidão Positiva com Efeitos de Negativa.
A adesão a programas de parcelamento ordinário ou simplificado representa a hipótese mais comum de suspensão da exigibilidade. Enquanto o contribuinte mantiver o recolhimento pontual das parcelas, o sistema reconhece a situação especial e não bloqueia a expedição da certidão de regularidade fiscal.
A apresentação de defesa administrativa tempestiva contra auto de infração ou notificação de lançamento também suspende a cobrança. Nesses casos, o débito permanece registrado no sistema do órgão fazendário com indicação do número do processo administrativo correspondente, sem gerar efeitos restritivos contra o contribuinte até o encerramento do julgamento.
Como o contador deve proceder
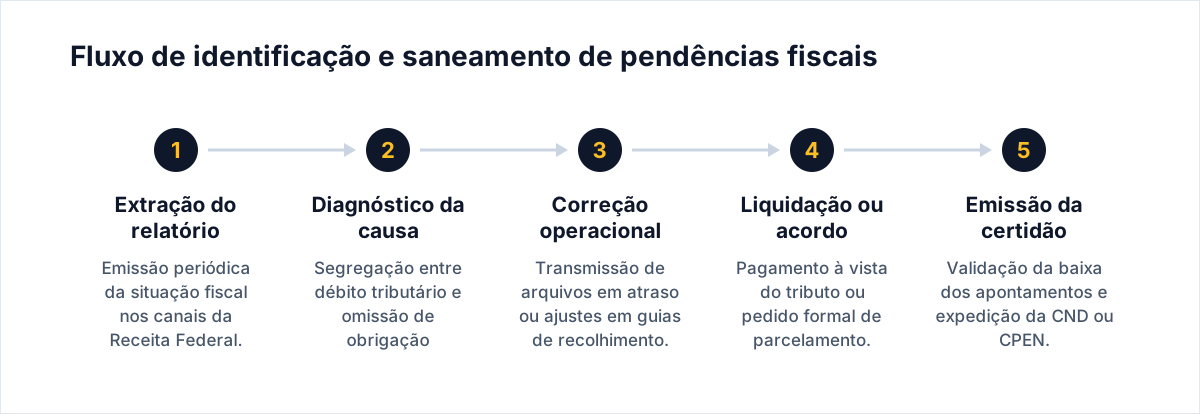
- Acessar o serviço oficial mensalmente: emitir o relatório de situação fiscal no portal digital da Receita Federal antes do fechamento do período de apuração contábil.
- Identificar a natureza de cada restrição: segregar débitos financeiros efetivos de eventuais omissões na transmissão de obrigações acessórias periódicas.
- Verificar os comprovantes bancários: conferir se as guias pagas no mês possuem códigos de receita e identificadores idênticos aos valores confessados nas declarações.
- Executar as retificações necessárias: transmitir arquivos retificadores caso a pendência decorra de erro de preenchimento ou promover ajustes de guia nos canais eletrônicos.
- Apresentar alternativas de quitação ao cliente: calcular opções entre liquidação integral ou pedido de parcelamento para os débitos materiais devidamente confirmados.
- Validar a emissão do documento de regularidade: testar a emissão da certidão negativa após a consolidação dos pagamentos e a baixa dos registros no sistema.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
A consulta de dívidas mostra débitos da Dívida Ativa da União?
Sim. O relatório de situação fiscal consolidado pela Receita Federal engloba pendências administradas pelo órgão fazendário e débitos inscritos na Procuradoria-Geral da Fazenda Nacional.
O parcelamento tributário em dia libera a certidão negativa pura?
Não. O parcelamento regular viabiliza a Certidão Positiva com Efeitos de Negativa, documento com a mesma eficácia legal da certidão negativa pura para todos os fins jurídicos.
A transmissão de declaração retificadora baixa a pendência no mesmo instante?
Não. O sistema processa o arquivo retificador em prazos operacionais que variam de acordo com a validação cadastral e o batimento financeiro dos recolhimentos.
O pagamento de DARF em atraso atualiza a certidão no próprio dia?
Não. A rede bancária precisa repassar a confirmação financeira ao Fisco, etapa que costuma levar de um a três dias úteis para refletir na base de dados.
Fontes
- Serviço de Consulta de Dívidas e Pendências (Receita Federal)
- Notícias e Orientações Gerais (Receita Federal)
Este conteúdo tem finalidade estritamente informativa e não substitui a análise jurídica ou contábil individualizada para casos concretos.
Artigos relacionados
- Fiscalização de benefícios fiscais pela Receita Federal: regras da IN 2.341/2026, prazos de defesa e requisitos de conformidade
- Fiscalização eletrônica e cruzamento de dados: rotinas de conformidade e integração com os sistemas da Receita Federal
- Compensação de créditos tributários judiciais: limites da Lei 14.873, prazos e cuidados para empresas
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.