Compensação de créditos tributários judiciais: limites da Lei 14.873, prazos e cuidados para empresas
Por Rodolfo Martins
· 7 min de leitura · Atualizado em 04 de outubro de 2026
A compensação de créditos tributários decorrentes de decisão judicial transitada em julgado segue regras restritivas desde a publicação da Lei 14.873/2024. A legislação estabelece um teto mensal para o aproveitamento de valores iguais ou superiores a R$ 10.000.000,00 perante a Receita Federal do Brasil. Para montantes a partir desse patamar, a empresa precisa escalonar o pedido em parcelas mensais, sob pena de ter a declaração considerada não apresentada quanto ao excesso.
Em resumo
- O limite financeiro:** créditos judiciais iguais ou superiores a R$ 10 milhões estão sujeitos a teto mensal de compensação.
- O piso da parcela:** o valor compensado por mês não pode ser menor que 1/60 do total do crédito apurado e atualizado na data da primeira declaração.
- O prazo decadencial de início:** a primeira declaração de compensação deve ser transmitida em até cinco anos do trânsito em julgado da decisão ou da homologação da desistência da execução.
- A consequência do excesso:** o valor que ultrapassar o limite mensal não extingue o débito e é considerado não declarado pelo Fisco.
- O litígio constitucional: o Supremo Tribunal Federal analisa a validade do teto mensal nas Ações Diretas de Inconstitucionalidade 7587 e 7609.
Atualizado em 04 de outubro de 2026.
O que a legislação passou a prever
A Lei 14.873/2024 incluiu o art. 74-A e o inciso X no § 3º do art. 74 da Lei 9.430/1996. A norma atribuiu ao Ministério da Fazenda a competência para fixar limites mensais à compensação de créditos decorrentes de decisões judiciais transitadas em julgado.
A Portaria Normativa MF 14/2024 regulamentou as faixas de escalonamento. Os prazos mínimos de aproveitamento variam de 12 meses, para créditos entre R$ 10 milhões e R$ 99.999.999,99, até 60 meses, para valores que alcançam ou superam R$ 500 milhões.
O art. 74-A, § 1º, inciso II, da Lei 9.430/1996 estabelece que o limite mensal fixado em ato ministerial não pode ser inferior a 1/60 do total do crédito reconhecido judicialmente. A base para calcular essa fração mensal é o valor demonstrado e atualizado na data em que a primeira Declaração de Compensação (DCOMP) for apresentada.
Quem é afetado pela limitação quantitativa?
A regra atinge pessoas jurídicas e físicas detentoras de títulos judiciais definitivos contra a União cujo montante global atinja pelo menos R$ 10.000.000,00. O teto incide sobre as declarações transmitidas a partir de 5 de janeiro de 2024.
O escalonamento não se aplica a créditos decorrentes de ações judiciais com valor total inferior a R$ 10 milhões, conforme expressa o art. 74-A, § 1º, inciso III. O limite mensal também não atinge créditos tributários de natureza meramente administrativa ou escritural, como saldos negativos de IRPJ e CSLL ou créditos básicos de PIS e Cofins apurados na rotina contábil regular. Empresas optantes pelo Simples Nacional continuam impedidas de utilizar a DCOMP direta para compensar tributos apurados no regime unificado com créditos federais ordinários.
| Tipo de crédito tributário | Valor total apurado | Sujeição ao limite mensal | Prazo mínimo de fracionamento |
|---|---|---|---|
| Judicial com trânsito em julgado | Inferior a R$ 10 milhões | Não | Livre até o saldo total |
| Judicial com trânsito em julgado | R$ 10 mi a R$ 99,99 mi | Sim | 12 meses |
| Judicial com trânsito em julgado | R$ 100 mi a R$ 499,99 mi | Sim | 24 a 48 meses |
| Judicial com trânsito em julgado | Igual ou superior a R$ 500 mi | Sim | 60 meses (limite de 1/60 ao mês) |
| Crédito administrativo ordinário | Qualquer valor | Não | Sem exigência de escalonamento |
Prazos e requisitos legais de validade
A opção pela via administrativa exige a observância de requisitos cumulativos. O sujeito passivo deve deter decisão judicial transitada em julgado e, caso tenha iniciado cumprimento de sentença, precisa formalizar em juízo a desistência da execução do título judicial.
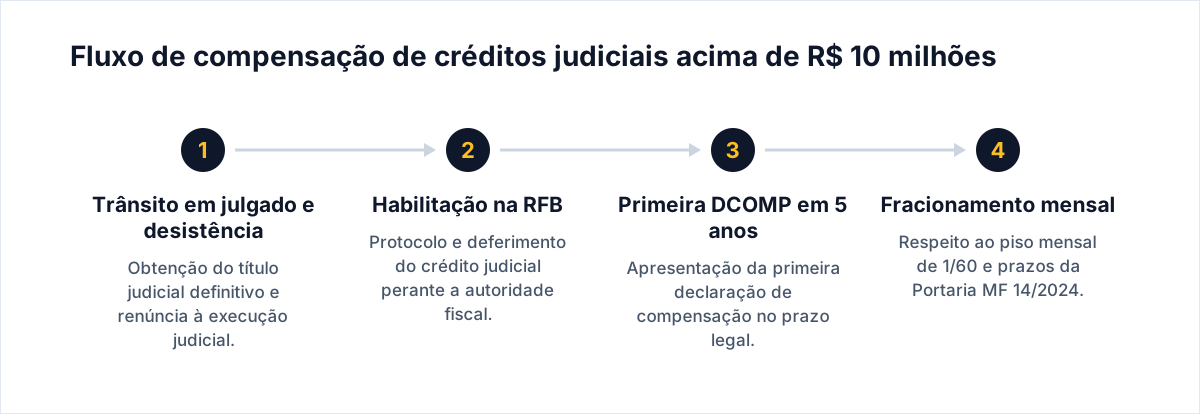
O art. 74-A, § 2º, da Lei 9.430/1996 determina que a primeira declaração de compensação precisa ser apresentada no prazo de até cinco anos. A contagem tem início na data do trânsito em julgado do processo de conhecimento ou na data da homologação judicial da desistência da execução.
Segundo o art. 74, § 5º, da Lei 9.430/1996, a entrega da declaração extingue o crédito tributário sob condição resolutória de sua ulterior homologação. A Receita Federal do Brasil dispõe do prazo de cinco anos para homologar as compensações efetuadas. A transmissão de valor que exceda a cota mensal autorizada acarreta a aplicação do art. 74, § 3º, inciso X: o montante excedente é considerado não declarado, permanecendo o débito tributário em aberto, sujeito a cobrança e encargos moratórios.
O debate no Supremo Tribunal Federal
A constitucionalidade da restrição quantitativa é objeto das ADIs 7587 e 7609 no STF. Entidades empresariais sustentam que impor parcelamento compulsório sobre créditos decorrentes de ações transitadas em julgado antes da edição da norma viola a coisa julgada, o direito adquirido e a segurança jurídica.
A Fazenda Nacional defende a legitimidade da restrição com amparo no art. 170 do Código Tributário Nacional. A União argumenta que a compensação tributária depende de autorização em lei ordinária, cabendo ao legislador estabelecer os termos, garantias e limites de extinção do débito, tese respaldada pela jurisprudência do Tema 874 de Repercussão Geral do STF.
O julgamento definitivo das ações diretas segue pendente de conclusão pelo Plenário do tribunal. Permanece indefinida a modulação de efeitos para situações em que a habilitação do crédito judicial havia sido homologada pela Receita Federal antes do início da vigência das restrições.
As empresas que realizam apurações de tributos federais e acompanham a evolução normativa podem consultar orientações detalhadas em nosso guia sobre como acompanhar atos da Receita Federal.
Como o contador deve proceder
- Verificar o montante total do título judicial: conferir se o valor integral habilitado perante a Secretaria da Receita Federal atinge ou supera o piso de R$ 10.000.000,00.
- Calcular a cota mensal autorizada: aplicar a fração mínima de 1/60 sobre o valor principal e os juros demonstrados na entrega da primeira DCOMP para identificar o teto de abatimento mensal.
- Monitorar o marco temporal de cinco anos: assegurar que a primeira declaração de compensação seja protocolada antes do encerramento do prazo quinquenal contado do trânsito em julgado ou da homologação da desistência executiva.
- Segregar créditos judiciais de créditos ordinários: evitar a inclusão indevida de créditos administrativos correntes nas regras de trava quantitativa da Lei 14.873/2024.
- Acompanhar a tramitação no STF: monitorar o desfecho das ADIs 7587 e 7609 para avaliar se haverá modulação que beneficie pedidos com habilitação prévia.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
Créditos judiciais abaixo de R$ 10 milhões têm teto mensal de compensação?
Não. O art. 74-A, § 1º, inciso III, da Lei 9.430/1996 veda expressamente o estabelecimento de limite mensal para créditos de valor total inferior a R$ 10.000.000,00.
O que acontece se a declaração ultrapassar o limite mensal permitido?
O montante excedente é considerado não declarado, nos termos do art. 74, § 3º, inciso X, da Lei 9.430/1996. A fração do débito correspondente ao excesso não é extinta e fica sujeita a cobrança imediata com juros e multa.
O prazo de cinco anos para compensar se aplica a todas as parcelas mensais?
Não. O art. 74-A, § 2º, da Lei 9.430/1996 exige que a primeira declaração de compensação seja apresentada em até cinco anos do trânsito em julgado ou da homologação da desistência executiva, permitindo que as cotas mensais seguintes prossigam até a liquidação integral do saldo.
Créditos escriturais apurados mensalmente entram nessa restrição?
Não. A limitação mensal prevista no art. 74-A da Lei 9.430/1996 incide exclusivamente sobre créditos decorrentes de decisão judicial transitada em julgado.
Fontes
Este artigo possui caráter informativo e não substitui a análise jurídica e contábil individualizada para cada caso concreto.
Fontes oficiais
Artigos relacionados
- Fiscalização de benefícios fiscais pela Receita Federal: regras da IN 2.341/2026, prazos de defesa e requisitos de conformidade
- Consulta de dívidas e pendências na Receita Federal: procedimentos para identificar inconsistências e preservar certidões fiscais
- Fiscalização eletrônica e cruzamento de dados: rotinas de conformidade e integração com os sistemas da Receita Federal
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.