Lojistas na Reforma Tributária: a fase de teste de 2026, a compensação tributária e os impactos no varejo
Por Rodolfo Martins
· 9 min de leitura · Atualizado em 13 de outubro de 2026
A fase de transição da Reforma Tributária do consumo começou em 1º de janeiro de 2026 para pessoas jurídicas enquadradas no regime regular de tributação, com a aplicação das alíquotas de teste de 0,9% para a Contribuição sobre Bens e Serviços (CBS) e de 0,1% para o Imposto sobre Bens e Serviços (IBS). A exigência está prevista no art. 125 do Ato das Disposições Constitucionais Transitórias (ADCT), inserido pela Emenda Constitucional 132/2023, que garante a neutralidade financeira do período ao permitir a compensação total dos valores recolhidos contra débitos correntes do PIS e da Cofins. Para os empresários do comércio varejista, as mudanças exigem ajustes imediatos nos pontos de venda e na emissão de documentos fiscais eletrônicos.
Atualizado em 13 de outubro de 2026.
Como funciona a fase de teste para o comércio varejista
A Emenda Constitucional 132/2023 instituiu o novo modelo tributário sobre o consumo baseado no princípio do destino. A regra estabelece uma transição gradual para substituir o PIS, a Cofins, o IPI, o ICMS e o ISS por dois novos tributos: a CBS federal e o IBS estadual e municipal. Em 2026, a cobrança experimental serve para testar os sistemas de arrecadação, escrituração e fiscalização dos órgãos fazendários.
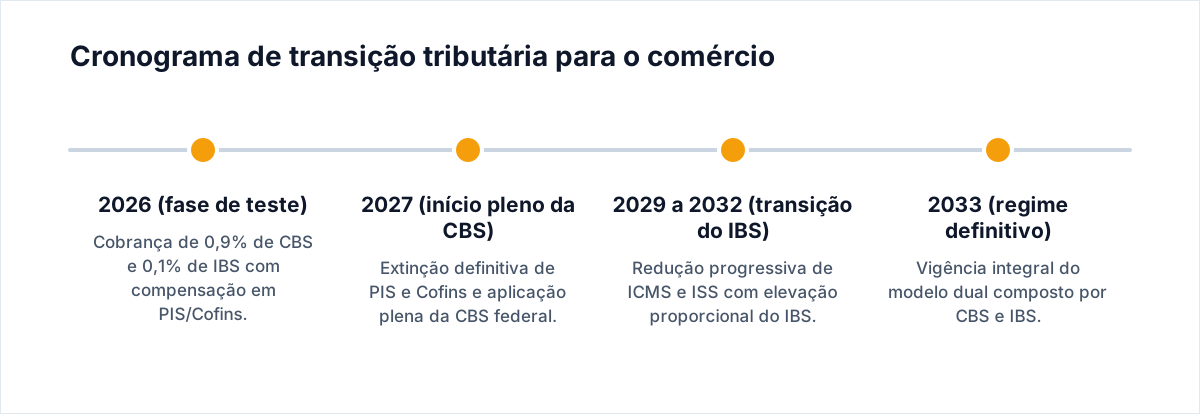
Para o setor de comércio, a aplicação do art. 125 do ADCT atinge as vendas realizadas por empresas tributadas pelo Lucro Presumido e pelo Lucro Real. Os estabelecimentos varejistas devem registrar a incidência de 0,9% de CBS e 0,1% de IBS nos documentos fiscais emitidos aos consumidores finais. Essa sistemática não representa aumento da carga tributária nominal no exercício de 2026, pois os pagamentos efetuados são integralmente deduzidos das contribuições federais devidas no mesmo período de apuração.
A adaptação tecnológica nas lojas físicas e no comércio eletrônico envolve os emissores de Nota Fiscal de Consumidor Eletrônica (NFC-e) e Nota Fiscal Eletrônica (NF-e). Os sistemas de ponto de venda precisam destacar as novas bases de cálculo e os tributos correspondentes em conformidade com as regras técnicas vigentes, mantendo a conciliação financeira alinhada aos fechamentos mensais.
A regra de compensação e ressarcimento no ano-teste
O principal mecanismo de proteção ao fluxo de caixa das empresas comerciais durante 2026 está no art. 125, § 1º, do ADCT. O dispositivo prescreve que o montante recolhido de IBS e CBS deve ser compensado com o valor devido da contribuição para o PIS (art. 239 da Constituição Federal) e da Cofins (art. 195, I, "b", e IV, da Constituição Federal). Essa compensação ocorre no fechamento da apuração mensal, evitando a sobreposição de custos tributários.
Quando o estabelecimento comercial não possuir débitos tributários federais suficientes para absorver o total recolhido de CBS e IBS, aplica-se o art. 125, § 2º, do ADCT. A norma autoriza duas saídas sucessivas para o saldo credor remanescente:
- Compensação direta com qualquer outro tributo sob administração federal, como parcelamentos fiscais, IRPJ ou CSLL;
- Pedido de ressarcimento financeiro dos valores pagos, com prazo legal de resposta da Fazenda fixado em até 60 dias mediante requerimento administrativo.
O cumprimento desse prazo de 60 dias exige que a empresa comprove a regularidade da escrituração fiscal e o recolhimento das guias de teste. Para aprofundar os impactos de liquidez e planejamento de curto prazo, o portal reúne orientações detalhadas na análise sobre CBS e IBS em 2026: regras de teste, compensação e o impacto financeiro nas empresas.
Quem é afetado pela nova regra no setor varejista?
O impacto prático imediato da Reforma Tributária varia de acordo com o regime de tributação escolhido pela empresa varejista. A Constituição Federal, em seu art. 146, III, "d", assegura tratamento favorecido e diferenciado às microempresas e empresas de pequeno porte, garantindo a permanência do regime unificado da Lei Complementar 123/2006.
As lojas enquadradas no Simples Nacional mantêm o recolhimento habitual por meio do Documento de Arrecadação do Simples Nacional (DAS). Essas empresas não realizam o recolhimento destacado de 0,9% de CBS e 0,1% de IBS em 2026, exceto se optarem por transferir créditos integrais aos adquirentes dentro das regras do regime regular a partir de 2027. Os detalhes estruturais sobre a continuidade do modelo simplificado constam no artigo sobre Simples Nacional na Reforma Tributária: o que a Constituição garante.
Por outro lado, supermercados, lojas de departamento, redes de vestuário e distribuidores que operam no regime normal (Lucro Presumido ou Lucro Real) são integralmente submetidos às regras do art. 125 do ADCT. Essas empresas precisam gerenciar a dualidade de obrigações acessórias, alimentando tanto as apurações de PIS/Cofins quanto os registros experimentais da CBS e do IBS. A atuação setorial e o suporte coletivo do comércio varejista são debatidos na publicação sobre o papel das entidades lojistas frente às regras de teste do IBS e da CBS em 2026.
| Regime da empresa | Cobrança em 2026 | Mecanismo de ajuste | Impacto prático | Requisitos operacionais |
|---|---|---|---|---|
| Simples Nacional | Dispensada no DAS padrão | Regime próprio simplificado | Sem alteração de alíquota em 2026 | Manutenção do padrão do Simples e emissão usual |
| Lucro Presumido | 0,9% CBS e 0,1% IBS | Compensação via PIS/Cofins | Neutralidade tributária direta | Atualização de PDVs e controle de créditos |
| Lucro Real | 0,9% CBS e 0,1% IBS | Compensação via PIS/Cofins ou ressarcimento em 60 dias | Neutralidade com gestão de fluxo de caixa | Ajuste em sistemas de ERP e protocolos de ressarcimento |
As duas leituras sobre a preparação operacional dos lojistas
A transição tributária divide opiniões entre os gestores e as autoridades públicas quanto à velocidade necessária para as mudanças de rotina.
A leitura da administração tributária. Os órgãos fazendários sustentam que o ano de 2026 é um período protegido de calibragem técnica e teste operacional sistêmico. Segundo essa visão, o lojista não sofre acréscimo de despesa tributária porque o art. 125 do ADCT prevê a dedução de 100% dos valores contra tributos federais pré-existentes. O objetivo é permitir que a estrutura de arrecadação identifique inconsistências de sistema antes da extinção do PIS e da Cofins em 2027.
A leitura das entidades de classe e empresários do comércio. Representantes do varejo apontam que a conformidade exige custos adicionais imediatos para a substituição ou atualização de softwares de frente de caixa, capacitação de operadores e contratação de serviços contábeis especializados. O risco financeiro reside na eventual demora administrativa na devolução de saldos credores prevista no art. 125, § 2º, o que pode reter capital de giro temporariamente.
Ambas as leituras refletem aspectos reais da rotina comercial: a neutralidade de alíquotas está assegurada pela Constituição, mas a complexidade operacional da conformidade exige atenção dos administradores desde o primeiro dia de vigência.
O que muda a partir de 2027?
O teste de 2026 funciona como etapa preliminar para a entrada em vigor definitiva do sistema dual. A partir de 1º de janeiro de 2027, as contribuições para o PIS e a Cofins serão formalmente extintas, conforme o cronograma fixado pela Emenda Constitucional 132/2023.
Com a extinção do PIS e da Cofins, a CBS entrará em vigor com sua alíquota plena definitiva, a ser regulamentada pelas normas complementares e balizada pelas resoluções do Senado Federal. No mesmo período, o IBS terá a sua cobrança continuada e escalonada, enquanto o ICMS estadual e o ISS municipal permanecerão em vigor paralelamente até o início de sua redução progressiva prevista para os anos seguintes.
A fase de 2026 serve como oportunidade de ajuste preventivo para que o comércio organize o fluxo de compras, precificação de produtos com base de cálculo por fora e controle contábil de créditos em cadeia.
Como o contador deve proceder
- Revisar o cadastro de mercadorias da empresa: auditar as classificações fiscais de produtos comercializados para garantir a correta aplicação dos novos campos da CBS e do IBS nos sistemas de emissão de cupons e notas fiscais.
- Parametrizar sistemas de automação comercial: conferir com as empresas fornecedoras de software se os módulos de ponto de venda registram a incidência de 0,9% de CBS e 0,1% de IBS nos documentos fiscais em 2026.
- Conciliar a compensação mensal com PIS e Cofins: acompanhar o fechamento fiscal mensal para certificar que cada real recolhido a título dos novos tributos de teste foi abatido das guias de PIS e Cofins apuradas na mesma competência.
- Formalizar requerimentos de ressarcimento quando houver excesso: nos casos em que a empresa varejista não tiver débitos suficientes para absorver os valores recolhidos, protocolar o pedido eletrônico de restituição para assegurar o prazo de até 60 dias previsto no art. 125, § 2º, do ADCT.
- Orientar a direção da empresa sobre o planejamento para 2027: apresentar relatórios comparativos sobre o encerramento do PIS e da Cofins e planejar a adaptação às alíquotas cheias da CBS a partir do exercício subsequente.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
O lojista do Simples Nacional precisa pagar a CBS e o IBS em 2026?
Não. As micro e pequenas empresas enquadradas no Simples Nacional continuam recolhendo seus tributos de forma unificada no DAS e estão dispensadas do recolhimento individual de teste da CBS e do IBS em 2026.
O valor pago a título de CBS e IBS em 2026 gera prejuízo para o lojista?
Não. O art. 125, § 1º, do ADCT estabelece a compensação direta de todo o valor recolhido com os débitos mensais de PIS e Cofins devidos pela empresa.
O que acontece se a empresa não tiver débitos de PIS e Cofins para abater?
O valor recolhido pode ser compensado com outros tributos federais ou ser restituído em dinheiro no prazo de até 60 dias mediante requerimento administrativo, conforme o art. 125, § 2º, do ADCT.
Quais são as alíquotas de teste aplicadas em 2026?
A alíquota de teste é de 0,9% para a Contribuição sobre Bens e Serviços (CBS) federal e de 0,1% para o Imposto sobre Bens e Serviços (IBS) estadual, totalizando 1,0%.
Quando o PIS e a Cofins serão totalmente extintos no varejo?
A extinção definitiva do PIS e da Cofins está programada para 1º de janeiro de 2027, momento em que a CBS passa a vigorar com a sua alíquota plena.
Fontes
Artigos relacionados
- Reforma Tributária e a transição de 2026: alíquotas de teste da CBS e do IBS, compensação com PIS/Cofins e rotinas contábeis
- Planejamento estratégico na transição tributária: impactos da fase de teste do IBS e da CBS na competitividade
- Novas regras da Receita Federal para CBS e IBS em 2026: compensação da fase de teste e prazos para pessoas físicas
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.