CBS e IBS em 2026: regras de teste, compensação e o impacto financeiro nas empresas
Por Rodolfo Martins
· 8 min de leitura · Atualizado em 12 de outubro de 2026
A fase de testes da Reforma Tributária do consumo começou em 1º de janeiro de 2026, com a cobrança de 0,9% para a Contribuição sobre Bens e Serviços e de 0,1% para o Imposto sobre Bens e Serviços. Regulada pela Emenda Constitucional 132/2023, a etapa não cria aumento direto de carga tributária federal imediata, pois os valores recolhidos são integralmente compensados com os débitos de PIS e Cofins apurados no mesmo período. As empresas que cumprem rigorosamente as obrigações acessórias podem usufruir de dispensa do desembolso financeiro, focando a operação no ajuste técnico dos documentos fiscais.
Atualizado em 12 de outubro de 2026.
Como funciona a cobrança das alíquotas de teste
O art. 125 do Ato das Disposições Constitucionais Transitórias, acrescido pela Emenda Constitucional 132/2023, instituiu o ano de 2026 como período de adaptação aos novos tributos sobre o consumo. A CBS federal foi fixada em 0,9%, enquanto o IBS estadual e municipal foi estipulado em 0,1%. Essa incidência conjunta de 1,0% alcança contribuintes gerais de bens e serviços submetidos ao regime regular de tributação.
A exigência visa permitir que os sistemas de faturamento e escrituração sejam testados em condições reais de tráfego de dados. As pessoas jurídicas integradas ao regime geral emitem documentos fiscais com os campos novos destacados, o que permite aos órgãos de fiscalização aferir a integridade das informações transmitidas.
Para as microempresas e empresas de pequeno porte optantes pelo Simples Nacional que recolhem pelo regime unificado, a regra de teste não impõe nova tributação em 2026. A sistemática unificada da Lei Complementar 123/2006 segue aplicável sem retenções ou recolhimentos adicionais desse percentual no Documento de Arrecadação do Simples Nacional.
Mecanismo de compensação e regras de restituição
O principal amortecedor financeiro para as empresas sujeitas ao recolhimento da CBS e do IBS em 2026 é a compensação imediata. De acordo com o art. 125, § 1º, do ADCT, todo o montante recolhido a título de IBS e CBS é abatido das contribuições devidas de PIS/Pasep e Cofins no mesmo período de apuração. Essa compensação impede que a empresa arque com uma dupla incidência cumulativa de tributos sobre a receita.
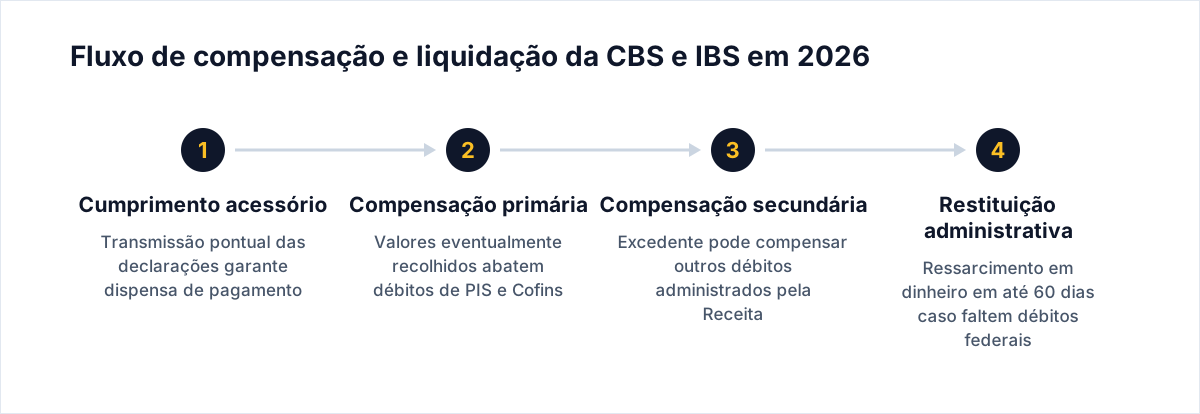
Caso o contribuinte não possua débitos suficientes de PIS e Cofins no mês para absorver a totalidade do montante recolhido, o art. 125, § 2º, do ADCT autoriza duas alternativas administrativas sequenciais. Primeiro, o valor excedente pode ser compensado com débitos de outros tributos federais administrados pela Secretaria Especial da Receita Federal do Brasil. Segundo, caso não haja débitos federais para a liquidação, o contribuinte pode requerer a restituição do saldo remanescente, que deve ser processada em até sessenta dias.
Para a restituição em dinheiro no prazo de sessenta dias, a norma impõe dois requisitos cumulativos: (1) insuficiência de saldo devedor de contribuições e de outros tributos federais compensáveis no período e (2) apresentação de requerimento formal por meio dos canais administrativos da administração tributária.
Dispensa de recolhimento pelo cumprimento acessório
O art. 125, § 4º, do ADCT estabelece que a legislação pode dispensar do recolhimento os sujeitos passivos que cumprirem pontualmente as obrigações acessórias regulamentares. Essa prerrogativa legal transforma o ano de 2026 prioritariamente em um período de teste de conformidade de dados, sem pressão sobre a liquidez imediata das organizações preparadas.
A empresa que emite as notas fiscais eletrônicas com os novos tributos preenchidos e entrega as declarações correspondentes fica desobrigada do desembolso financeiro dos 0,9% e 0,1%. Por outro lado, o atraso ou a omissão na prestação das informações fiscais retira o benefício da dispensa, sujeitando o contribuinte à cobrança do valor devido com penalidades legais.
A manutenção do fluxo de caixa depende diretamente da precisão das rotinas operacionais do escritório de contabilidade. Detalhes sobre a coexistência das guias foram analisados na fase de teste do IBS e da CBS em 2026, que destaca a importância da conformidade formal.
Comparativo de impacto financeiro em 2026
| Situação do contribuinte | Desembolso de CBS e IBS | Compensação aplicável | Impacto financeiro no caixa |
|---|---|---|---|
| Regime geral adimplente com obrigações | Dispensado via art. 125, § 4º, do ADCT | Não se aplica por ausência de débito pago | Neutro, com custos restritos à adequação operacional |
| Regime geral com recolhimento efetuado | Exigido (0,9% CBS e 0,1% IBS) | Abate PIS/Cofins e outros tributos federais | Neutro após compensação, com eventual defasagem temporal |
| Regime geral com saldo credor contínuo | Exigido caso descumpra obrigações | Restituição em até 60 dias após requerimento | Risco temporário de liquidez até o ressarcimento |
| Optante pelo Simples Nacional regular | Isento da cobrança de teste de 2026 | Mantém apuração pelo regime unificado | Inexistência de retenção ou tributação adicional |
As divergências sobre créditos e custos de conformidade
Embora o texto constitucional busque neutralidade arrecadatória em 2026, persistem divergências técnicas entre contribuintes e fisco. A primeira disputa diz respeito à vinculação do direito ao crédito fiscal da CBS e do IBS ao efetivo recolhimento efetuado pelo fornecedor versus o simples recebimento de documento fiscal idôneo.
Entidades empresariais sustentam que o condicionamento financeiro restringe a não cumulatividade plena disposta no art. 156-A, VIII, da Constituição Federal. Representantes da administração tributária defendem que a validação vinculada e o modelo de liquidação financeira são indispensáveis para impedir notas frias e blindar a arrecadação pública.
A segunda questão envolve o elevado custo de conformidade operacional. Em 2026, as empresas precisam manter as apurações convencionais do ICMS, ISS, PIS e Cofins e, simultaneamente, preencher dados e parâmetros exigidos para os tributos experimentais. Mais detalhes sobre esses desafios operacionais estão disponíveis na análise sobre dúvidas da Reforma Tributária em 2026.
O que ainda está indefinido
A alíquota de referência definitiva do IBS e da CBS, que vigorará após as etapas de transição, segue dependente de cálculo e resolução do Senado Federal. As estimativas técnicas indicam bandas provisórias, mas os patamares finais continuam em aberto.
Também restam pendentes as regras definitivas de integração dos procedimentos do contencioso administrativo tributário entre a União e os entes federados representados no Comitê Gestor do IBS. As decisões de lançamento e julgamento de recursos administrativos ainda passam por pactuações técnicas entre os órgãos arrecadadores.
Como o contador deve proceder
- Verificar a entrega tempestiva dos documentos: conferir se as emissões fiscais dos clientes contêm os registros da CBS e do IBS para assegurar a dispensa de recolhimento prevista no art. 125, § 4º, do ADCT.
- Acompanhar a apuração de PIS e Cofins: caso haja recolhimento das alíquotas de teste, lançar os créditos correspondentes para abater imediatamente os débitos federais apurados no mês.
- Identificar saldos acumulados sem débito: protocolar requerimentos formais de restituição quando a empresa não possuir débitos tributários suficientes para compensação, visando o prazo de 60 dias.
- Manter cadastros fiscais revisados: checar parametrizações de produtos e serviços para evitar inconsistências nos campos dos novos tributos que possam gerar glosa da dispensa.
- Orientar empresas do Simples Nacional: confirmar se os clientes pretendem continuar no regime unificado ou se avaliam opções futuras, conforme discutido nas regras da opção pelo regime regular para 2027.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
A cobrança de CBS e IBS em 2026 aumenta a carga tributária da empresa?
Não. O valor pago é compensado integralmente com o PIS e a Cofins devidos no mesmo mês, ou com outros tributos federais se houver saldo remanescente.
Empresas que entregam todas as declarações no prazo precisam pagar a alíquota de 1,0%?
Não. O art. 125, § 4º, do ADCT autoriza a dispensa do pagamento para as pessoas jurídicas que cumprem pontualmente todas as obrigações acessórias do teste.
O Simples Nacional paga CBS e IBS na fase de testes em 2026?
Não. As empresas enquadradas no regime unificado da Lei Complementar 123/2006 continuam recolhendo seus tributos pelo formato original, fora da alíquota de teste.
Qual o prazo da Receita Federal para restituir os créditos de 2026 que não forem compensados?
O prazo é de até sessenta dias após a apresentação do pedido formal administrativo pelo contribuinte, nos termos do art. 125, § 2º, do ADCT.
Fontes
Artigos relacionados
- Dúvidas sobre a Reforma Tributária em 2026: regras de teste, alíquotas da CBS e do IBS e hipóteses de dispensa
- Fim do PIS, COFINS, ICMS e ISS? Entenda a Nota Fiscal de 2026 e quanto você vai pagar a mais.
- Cálculo do IBS e da CBS: a mecânica da base por fora e a redistribuição da carga tributária entre os setores
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.