Dúvidas sobre a Reforma Tributária em 2026: regras de teste, alíquotas da CBS e do IBS e hipóteses de dispensa
Por Rodolfo Martins
· 6 min de leitura · Atualizado em 12 de outubro de 2026
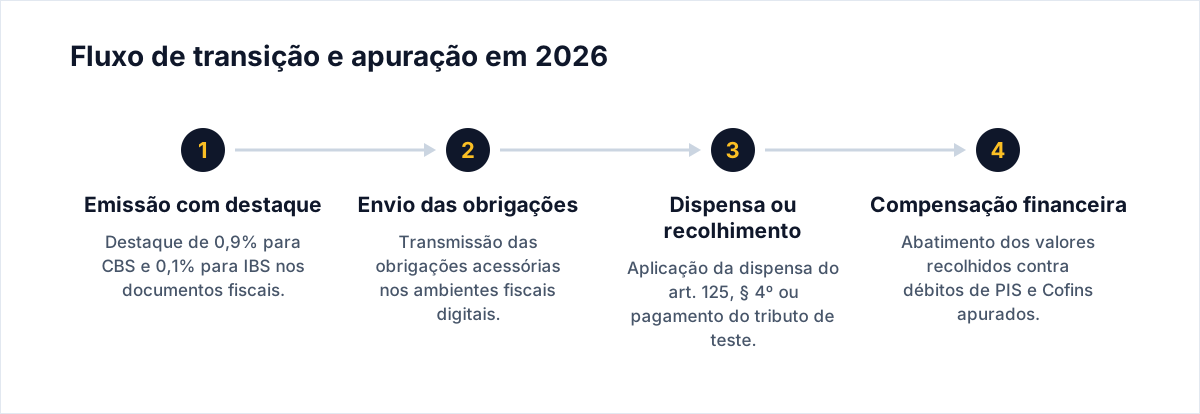
A fase de transição da Reforma Tributária entra em execução no ano-calendário de 2026 com o início da cobrança da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS). Prevista pela Emenda Constitucional 132/2023, essa etapa opera com alíquota de 0,9% para a CBS e de 0,1% para o IBS estadual. Os valores recolhidos são compensados com o PIS/Pasep e a Cofins devidos, havendo previsão expressa de dispensa financeira para empresas que cumprirem as novas obrigações acessórias.
Atualizado em 12 de outubro de 2026.
O que a Constituição prevê para o período de teste
O art. 1º da Emenda Constitucional 132/2023 inseriu o art. 125 no Ato das Disposições Constitucionais Transitórias (ADCT). O dispositivo determina que, em 2026, o imposto sobre bens e serviços de competência compartilhada é cobrado à alíquota estadual de 0,1%, enquanto a contribuição federal sobre bens e serviços é exigida à alíquota de 0,9%.
O objetivo primário do exercício de 2026 é validar a arquitetura dos sistemas de escrituração e emissão de documentos fiscais eletrônicos. Essa mecânica foi detalhada na legislação de apoio com a edição da Lei Complementar 214/2025 e da Lei Complementar 227/2026, que estruturaram o ambiente compartilhado entre os entes federativos. Conforme analisado na cobertura sobre a fase de teste do IBS e da CBS em 2026, o recolhimento não foi desenhado para gerar arrecadação adicional líquida à União ou aos Estados.
Como funciona a compensação dos valores recolhidos?
De acordo com o § 1º do art. 125 do ADCT, o montante recolhido a título de CBS e IBS em 2026 deve ser compensado com o valor devido de PIS/Pasep e Cofins. Caso a pessoa jurídica apure créditos superiores ou não possua débitos suficientes dessas contribuições, o valor pode ser compensado com outros tributos federais ou ressarcido administrativamente.
Para ter direito à compensação integral, o contribuinte precisa cumprir dois requisitos cumulativos: comprovar o recolhimento efetivo da alíquota do período e apurar débitos elegíveis de contribuições federais na escrituração correspondente. Sem a apuração regular do tributo federal devedor, o crédito acumulado deve aguardar o trâmite de ressarcimento previsto na legislação complementar.
Quem pode ter dispensa de recolhimento em 2026?
O § 4º do art. 125 do ADCT introduziu uma faculdade relevante para os contribuintes. O texto estabelece que os sujeitos passivos que cumprirem as obrigações acessórias relativas à CBS e ao IBS poderão ser dispensados do seu recolhimento financeiro, nos termos de lei complementar.
Existe uma divergência entre as entidades empresariais e os órgãos de fiscalização sobre o alcance dessa regra. Representantes do setor produtivo defendem que o cumprimento substancial da escrituração digital já garante a dispensa ampla do pagamento, evitando desembolsos operacionais transitórios. Já as administrações tributárias sustentam que a dispensa fica estritamente condicionada à ausência de inconsistências nos leiautes transmitidos aos ambientes digitais da Receita Federal do Brasil e do Comitê Gestor do IBS.
| Situação da empresa | Exigência em 2026 | Compensação ou dispensa | Impacto financeiro |
|---|---|---|---|
| Regime Geral com obrigação acessória cumprida | Apuração de 0,9% (CBS) e 0,1% (IBS) | Dispensa de recolhimento pelo art. 125, § 4º do ADCT | Neutro (sem desembolso) |
| Regime Geral com recolhimento efetuado | Apuração de 0,9% (CBS) e 0,1% (IBS) | Compensação com débitos de PIS/Cofins | Neutro (abatimento no DARF) |
| Simples Nacional (sem opção pelo regime regular) | Tributação unificada no PGDAS-D | Não apura alíquotas de teste | Sem alteração na rotina |
| Simples Nacional (com opção por transferir créditos) | Apuração segregada de CBS e IBS | Sujeito às regras gerais do regime | Conforme escolha tributária |
O que muda para as empresas do Simples Nacional?
As empresas optantes pelo Simples Nacional não são obrigadas a recolher as alíquotas de teste de 0,9% e 0,1% fora do Documento de Arrecadação do Simples Nacional (DAS). A regra geral preserva o regime simplificado e favorecido até que as alterações mais amplas entrem em vigor nos anos seguintes.
A exceção ocorre apenas se a pessoa jurídica decidir voluntariamente pelo regime regular de IBS e CBS, estratégia voltada a transferir créditos integrais para adquirentes do regime normal. Os escritórios que atendem esse perfil devem consultar as regras de transição sobre a opção pelo Simples Nacional para 2027 para mensurar o equilíbrio entre o crédito concedido e a complexidade acessória gerada.
Como o contador deve proceder
- Conferir os leiautes dos sistemas emissores: verificar se os programas emissores de documentos fiscais já estão aptos a destacar os campos próprios da CBS e do IBS.
- Monitorar o cumprimento das obrigações acessórias: assegurar o envio tempestivo das novas declarações digitais para fundamentar o pedido de dispensa do recolhimento.
- Mapear débitos de PIS e Cofins: quantificar a carteira de débitos federais para viabilizar a compensação imediata caso o recolhimento das alíquotas de teste seja realizado.
- Separar empresas por regime: isolar os clientes do Simples Nacional para evitar retenções ou parametrizações indevidas nos documentos de saída durante o exercício de 2026.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
A alíquota de 1% em 2026 representa aumento real da carga tributária?
Não. O valor pago a título de CBS (0,9%) e IBS (0,1%) é compensado com os valores devidos de PIS/Pasep e Cofins, mantendo a neutralidade financeira da operação.
Toda empresa é obrigada a pagar a CBS e o IBS em 2026?
Não. A Constituição prevê dispensa do recolhimento financeiro para as empresas que cumprirem integralmente as obrigações acessórias relativas aos novos tributos.
As empresas do Simples Nacional pagam alíquotas de teste em 2026?
Não. Os optantes pelo Simples Nacional continuam recolhendo seus tributos pela sistemática única do regime, exceto se optarem expressamente pelo regime regular.
O que ocorre se a empresa não tiver débitos de PIS e Cofins para compensar?
O saldo recolhido que não puder ser abatido de PIS e Cofins pode ser compensado com outros tributos administrados pela Receita Federal do Brasil ou solicitado via ressarcimento.
Fontes
Artigos relacionados
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.