CNPJ para pessoa física na CBS: o Decreto 13.075/2026, a prorrogação para 2027 e as regras para produtores rurais
Por IA do Tributus
· 6 min de leitura · Atualizado em 24 de outubro de 2026
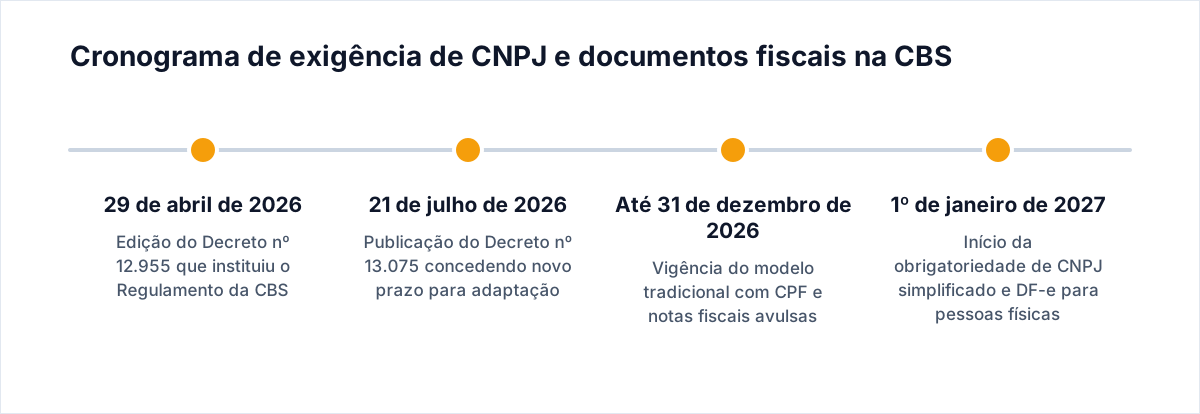
O Decreto nº 13.075/2026 adiou para 1º de janeiro de 2027 a obrigatoriedade de inscrição no CNPJ e de emissão de documentos fiscais eletrônicos para pessoas físicas contribuintes da CBS e produtores rurais. A exigência constava na regulamentação inicial da Contribuição Social sobre Bens e Serviços e entraria em vigor ainda em 2026. Com a nova norma, o uso do CPF e dos documentos fiscais em formato corrente segue autorizado até o fim de 2026.
Atualizado em 24 de outubro de 2026.
O que o Decreto 13.075/2026 alterou no Regulamento da CBS
Publicado em 22 de julho de 2026, o Decreto nº 13.075 modificou o Decreto nº 12.955, de 29 de abril de 2026, que instituiu o Regulamento da CBS. O texto original impunha às pessoas físicas que atuam como contribuintes da nova contribuição o dever imediato de registro cadastral próprio e de emissão de notas eletrônicas.
A mudança incluiu o § 4º-A no art. 105 e o § 3º no art. 115 do Decreto nº 12.955/2026. Ambos os dispositivos adiaram para 1º de janeiro de 2027 a produção de efeitos dessas obrigações acessórias para contribuintes autônomos, responsáveis tributários e produtores rurais pessoas físicas.
A postergação atendeu a demandas de setores produtivos e entidades do agronegócio. Havia receio de bloqueio operacional e dificuldades na apropriação de créditos por adquirentes caso a emissão digital autônoma fosse exigida de imediato em 2026.
O alcance do CNPJ para pessoas físicas
Uma preocupação comum entre contribuintes diz respeito à natureza dessa inscrição. O art. 105, § 4º, do Decreto nº 12.955/2026 estabelece que a inscrição cadastral produz efeitos exclusivamente em relação à legislação da CBS e do Imposto sobre Bens e Serviços (IBS).
Essa determinação impede a descaracterização da atividade da pessoa física perante o direito civil ou trabalhista. O número de registro funciona apenas como identificador técnico no sistema tributário integrado da Reforma Tributária.
A obtenção do registro não converte automaticamente o profissional liberal ou o produtor rural em sociedade empresária. Os rendimentos apurados continuam tributados segundo as regras do Imposto sobre a Renda das Pessoas Físicas (IRPF), ressalvadas as hipóteses expressas de equiparação comercial previstas na legislação do imposto de renda.
Para entender o contexto mais amplo dessa fase de transição, veja também o artigo sobre a fase de teste do IBS e da CBS em 2026.
Quem é afetado pela prorrogação?
A postergação beneficia exclusivamente os grupos descritos nos incisos do novo § 4º-A do art. 105. Pessoas jurídicas de direito privado, sociedades cooperativas e demais entidades empresariais continuam submetidas ao cronograma ordinário do Sistema Público de Escrituração Digital (Sped) e das obrigações da CBS.
| Categoria de contribuinte | Situação até 31/12/2026 | Exigência a partir de 01/01/2027 |
|---|---|---|
| Produtor rural pessoa física (art. 239) | Opera com CPF e documentos fiscais correntes | Inscrição no CNPJ e emissão de DF-e da CBS |
| Pessoa física contribuinte ou responsável pela CBS | Opera com CPF e notas avulsas vigentes | Inscrição no CNPJ simplificado e emissão de DF-e |
| Pessoas jurídicas em geral | Cumprem cronograma ordinário da CBS | Seguem a rotina plena do sistema Sped e CBS |
Como funcionará a transição até 2027
Até o último dia de 2026, os contribuintes pessoas físicas e produtores rurais continuam utilizando os documentos fiscais habituais aceitos pelos estados e pela Secretaria Especial da Receita Federal do Brasil (RFB). Isso inclui as notas de produtor rural e as notas avulsas emitidas pelas secretarias de fazenda.
A Receita Federal justificou o adiamento pela necessidade de estruturar um cadastro simplificado. O ambiente digital em desenvolvimento terá funcionamento semelhante ao portal do Microempreendedor Individual (MEI), reduzindo etapas burocráticas de abertura.
Ainda está pendente de publicação o ato conjunto da Receita Federal e do Comitê Gestor do IBS que vai definir o leiaute e o canal exato de emissão dos documentos fiscais simplificados. Para comparar com as rotinas digitais correntes em outros regimes simplificados, confira as obrigações fiscais no SPED e eSocial.
Como o contador deve proceder
- Identificar pessoas físicas na carteira: listar produtores rurais e profissionais autônomos atendidos pelo escritório que realizam operações tributadas pela CBS.
- Manter a rotina de emissão atual em 2026: assegurar que os clientes continuem emitindo notas fiscais de produtor ou documentos avulsos regulares com o CPF.
- Orientar sobre a segregação patrimonial: esclarecer aos clientes que o CNPJ previsto para 2027 não extingue o regime de apuração do IRPF nem cria automaticamente uma pessoa jurídica societária.
- Acompanhar as instruções conjuntas: monitorar a regulamentação técnica da Receita Federal e do Comitê Gestor do IBS sobre a plataforma do CNPJ simplificado.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
O produtor rural pessoa física precisa tirar CNPJ em 2026 para a CBS?
Não. O Decreto nº 13.075/2026 transferiu o início da exigência de inscrição no CNPJ para 1º de janeiro de 2027.
A inscrição no CNPJ transforma a pessoa física em sociedade empresária?
Não. O art. 105, § 4º, do Decreto nº 12.955/2026 define que a inscrição produz efeitos estritamente cadastrais perante a legislação da CBS e do IBS.
Empresas jurídicas também tiveram as obrigações acessórias adiadas para 2027?
Não. A prorrogação concedida pelo Decreto nº 13.075/2026 contempla unicamente as pessoas físicas na condição de contribuintes, responsáveis ou produtores rurais.
Os adquirentes podem tomar crédito de operações com pessoas físicas em 2026?
Sim. As operações regulares acobertadas pelos documentos fiscais correntes autorizados para a pessoa física mantêm a validade fiscal durante todo o ano de 2026.
Fontes
Artigos relacionados
- Novas regras da Receita Federal para CBS e IBS em 2026: compensação da fase de teste e prazos para pessoas físicas
- Reforma Tributária e a transição de 2026: alíquotas de teste da CBS e do IBS, compensação com PIS/Cofins e rotinas contábeis
- Planejamento estratégico na transição tributária: impactos da fase de teste do IBS e da CBS na competitividade
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.