Orientações sobre CBS e IBS em 2026: cronograma de documentos fiscais, dispensa de recolhimento e regras de transição
Por Rodolfo Martins
· 8 min de leitura · Atualizado em 13 de outubro de 2026
A Receita Federal do Brasil e o Comitê Gestor do IBS intensificaram a divulgação de orientações técnicas sobre a etapa de transição instituída pela Emenda Constitucional 132/2023 para o ano de 2026. Em balanço oficial divulgado em 9 de outubro de 2026, a administração tributária informou que 86% dos documentos fiscais emitidos pelas empresas obrigadas já continham o destaque da Contribuição sobre Bens e Serviços. Durante este exercício de homologação, os contribuintes que informam os tributos nos documentos fiscais eletrônicos contam com dispensa do recolhimento financeiro efetivo.
Atualizado em 13 de outubro de 2026.
O cronograma oficial fixado pelo Ato Conjunto RFB/CGIBS nº 4
A regulamentação dos novos campos operacionais do sistema tributário do consumo avançou com a publicação do Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026. O ato normativo estabeleceu as datas em que cada modelo de documento fiscal eletrônico passou a exigir os grupos informacionais de IBS e CBS em ambiente de produção.
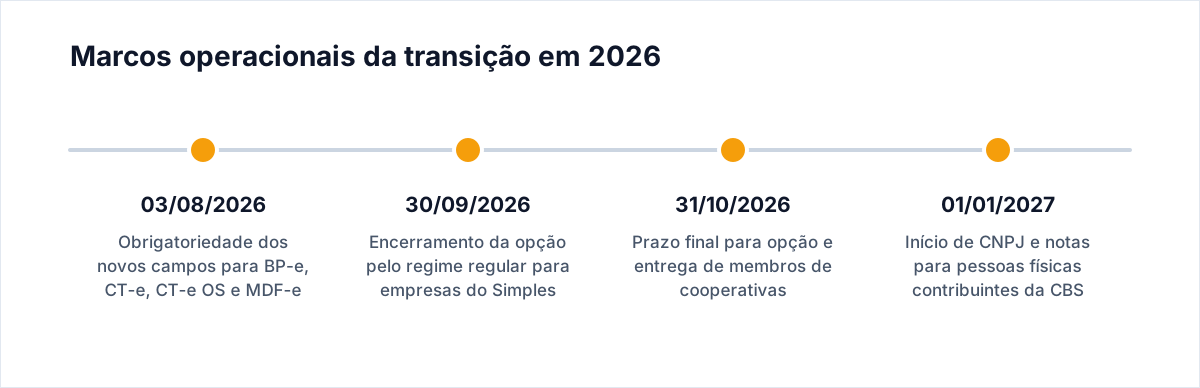
Desde 3 de agosto de 2026, os emissores de Bilhete de Passagem Eletrônico (BP-e), Conhecimento de Transporte Eletrônico (CT-e), Conhecimento de Transporte Eletrônico para Outros Serviços (CT-e OS) e Manifesto Eletrônico de Documentos Fiscais (MDF-e) estão submetidos à estrutura atualizada de leiaute. Outros modelos, como a Nota Fiscal de Serviços Eletrônica (NFS-e) de padrão nacional e a Declaração de Regimes Especiais (DeRE), seguem marcos de implantação técnica programados até o fim do exercício.
A verificação desses dados fiscais subsidia a plataforma compartilhada entre União, estados e municípios. Conforme balanço publicado pela Receita Federal em outubro de 2026, o índice de adesão espontânea e técnica das empresas alcançou 86% do volume total emitido com destaque da CBS.
Como funciona a dispensa de recolhimento em 2026
O art. 125 do Ato das Disposições Constitucionais Transitórias da Constituição Federal, incluído pela Emenda Constitucional 132/2023, estabelece a cobrança da CBS à alíquota de 0,9% e do IBS à alíquota de 0,1% durante o ano de 2026. O dispositivo determina que eventuais montantes recolhidos seriam compensados com contribuições devidas sobre a receita e folha ou ressarcidos em até sessenta dias.
Para viabilizar a adaptação das empresas sem gerar impactos financeiros imediatos de fluxo de caixa, a regulamentação do período de testes dispensou o pagamento efetivo dos tributos para quem cumpre as exigências acessórias. O contribuinte que emite o documento fiscal eletrônico com o correto preenchimento dos grupos informacionais do IBS e da CBS é desonerado de recolher as respectivas guias no ano-calendário.
Essa dinâmica assegura que as empresas ajustem softwares de faturamento, parametrização de estoques e rotinas contábeis sem acumular créditos tributários provisórios. A compreensão do mecanismo está detalhada no guia sobre a fase de teste do IBS e da CBS em 2026.
Quem é afetado e quais regimes possuem regras próprias
A aplicação prática das orientações sobre CBS e IBS em 2026 varia conforme a natureza jurídica do contribuinte e a atividade exercida. Empresas do regime regular no Lucro Real e no Lucro Presumido constituem o foco principal das validações de sistemas e preenchimento dos documentos fiscais eletrônicos.
As empresas optantes pelo Simples Nacional permanecem recolhendo seus tributos na sistemática unificada tradicional. Essas microempresas e empresas de pequeno porte estiveram dispensadas de efetuar o destaque de IBS e CBS em suas notas no regime geral em 2026, salvo se decidissem antecipar a transição. Entre 1º e 30 de setembro de 2026, a Receita Federal disponibilizou no portal de serviços a funcionalidade para optar pelo recolhimento regular do IBS e da CBS para o exercício de 2027, tema analisado na matéria sobre a opção pelo regime regular de IBS e CBS para 2027.
As cooperativas elegíveis contam com diretrizes específicas. A manifestação de opção pelo regime das sociedades cooperativas exige o cumprimento cumulativo de dois requisitos entre 1º de setembro e 31 de outubro de 2026: a formalização expressa do pedido no Portal de Serviços da Receita Federal e a transmissão eletrônica da relação completa de associados com as respectivas datas de admissão.
Para pessoas físicas que desenvolvem atividades econômicas sujeitas à incidência da CBS, o governo federal adiou a exigência de inscrição no CNPJ e emissão de notas para 1º de janeiro de 2027, garantindo prazo suplementar para organização cadastral.
| Grupo de contribuintes | Obrigação principal em 2026 | Condição para dispensa de recolhimento | Vigência plena |
|---|---|---|---|
| Empresas no regime regular (Lucro Real e Presumido) | Emitir DF-e com grupos de IBS e CBS | Preencher campos corretamente no documento fiscal | Em vigor desde 2026 com alíquotas de teste |
| Optantes pelo Simples Nacional | Manter recolhimento no Documento de Arrecadação do Simples (DAS) | Mantém regime unificado de ofício em 2026 | Opção híbrida disponível para efeitos em 2027 |
| Sociedades cooperativas | Formalizar opção e enviar relação de associados | Protocolo entre 01/09/2026 e 31/10/2026 no portal | Regime específico operacional em 2027 |
| Pessoas físicas contribuintes da CBS | Adequação cadastral prévia facultativa | Obrigatoriedade de CNPJ e notas prorrogada | Exigência obrigatória a partir de 01/01/2027 |
O que permanece indefinido na transição municipal
Embora o cronograma para documentos de âmbito nacional tenha entrado em vigor, a integração plena com os fiscos municipais ainda apresenta particularidades operacionais. As administrações municipais orientam a manutenção provisória de certas obrigações acessórias locais até a estabilização completa dos módulos nacionais.
Instituições financeiras e prestadores de serviços continuam entregando declarações próprias exigidas pelas legislações locais, como a Declaração Eletrônica de Serviços de Instituições Financeiras (DES-IF), em municípios que ainda não concluíram a migração técnica para a plataforma centralizada do Comitê Gestor do IBS. O alinhamento dos novos cálculos em serviços pode ser conferido na análise sobre o cálculo do IBS e da CBS.
Permanece pendente de publicação a regulamentação definitiva dos parâmetros do programa de conformidade cooperativa orientador previsto no Ato Conjunto RFB/CGIBS nº 4/2026. O objetivo dessa iniciativa é oportunizar a correção de divergências de leiaute identificadas durante a fase de testes sem a lavratura automática de autos de infração.
Como o contador deve proceder
- Auditar os emissores fiscais eletrônicos: validar se os programas de faturamento dos clientes obrigados geram as tags de IBS e CBS conforme os esquemas XML vigentes do Ato Conjunto RFB/CGIBS nº 4/2026.
- Orientar sobre a dispensa de pagamento: esclarecer aos clientes que o destaque das alíquotas de 0,9% e 0,1% nas notas fiscais emitidas em 2026 não gera guias financeiras a pagar caso as obrigações acessórias sejam transmitidas com regularidade.
- Cumprir prazos de sociedades cooperativas: protocolar no Portal de Serviços da Receita Federal a opção pelo regime específico até 31 de outubro de 2026, anexando a listagem de membros com datas de ingresso.
- Monitorar regras municipais de serviços: consultar a legislação dos municípios onde os clientes prestam serviços para verificar se obrigações acessórias municipais locais foram mantidas paralelamente ao padrão nacional.
- Acompanhar o cadastro de pessoas físicas: planejar a inscrição no CNPJ e a futura emissão de notas para produtores ou prestadores pessoas físicas antes do início da exigência fixada para 1º de janeiro de 2027.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
A empresa precisa pagar as alíquotas de 0,9% e 0,1% destacadas na nota em 2026?
Não. Os contribuintes que transmitem seus documentos fiscais eletrônicos com o preenchimento regular dos grupos de CBS e IBS estão dispensados do recolhimento financeiro durante o ano de 2026.
As empresas do Simples Nacional são obrigadas a destacar IBS e CBS em 2026?
Não. Os optantes pelo Simples Nacional permanecem na apuração unificada do regime simplificado durante o exercício de 2026, exceto se optaram expressamente no portal da Receita Federal pelo regime regular com efeitos a partir de 2027.
Pessoas físicas que prestam serviços precisam emitir nota de CBS em 2026?
Não. A obrigação de inscrição no CNPJ e emissão de documentos fiscais por pessoas físicas contribuintes da CBS foi prorrogada por decreto para 1º de janeiro de 2027.
Qual é a data limite para opção pelo regime cooperativo perante a Receita Federal?
O prazo encerra em 31 de outubro de 2026. A sociedade cooperativa deve protocolar o pedido no Portal da Receita Federal e anexar a listagem dos associados com as respectivas datas de admissão.
Fontes
Artigos relacionados
- Novas regras da Receita Federal para CBS e IBS em 2026: compensação da fase de teste e prazos para pessoas físicas
- CBS e IBS em 2026: regras de teste, compensação e obrigações fiscais das empresas
- Reforma Tributária e a transição de 2026: alíquotas de teste da CBS e do IBS, compensação com PIS/Cofins e rotinas contábeis
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.