CBS e IBS em 2026: regras de teste, compensação e obrigações fiscais das empresas
Por Rodolfo Martins
· 7 min de leitura · Atualizado em 13 de outubro de 2026
O exercício fiscal de 2026 marca o início da cobrança de teste da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS), com alíquotas de 0,9% e 0,1%, respectivamente. A exigência decorre do art. 125 do Ato das Disposições Constitucionais Transitórias (ADCT), incluído pela Emenda Constitucional 132/2023. O montante recolhido é compensado com o PIS e a Cofins devidos no mesmo período, enquanto as empresas precisam adaptar a emissão de documentos fiscais eletrônicos.
Atualizado em 13 de outubro de 2026.
O que a Constituição passou a exigir em 2026
A Emenda Constitucional 132/2023 estabeleceu um período preparatório para a substituição do modelo tradicional de tributação sobre o consumo. O art. 125 do ADCT determina que a CBS incide com alíquota de 0,9% e o IBS com alíquota estadual de 0,1% sobre as operações com bens e serviços. A finalidade do exercício não é elevar a arrecadação líquida, mas testar os sistemas de processamento, cálculo e partilha dos novos tributos.
Para impedir duplicidade de carga, o art. 125, § 1º do ADCT prevê a compensação integral do montante recolhido a título de IBS e CBS com as contribuições ao PIS e à Cofins devidas no período. Se o saldo de PIS e Cofins for inferior ao recolhimento da nova tributação, o contribuinte pode compensar a diferença com outros tributos federais ou pedir ressarcimento em até 60 dias.
Com isso, a rotina contábil exige apurar os tributos em bases paralelas. A empresa mantém a escrituração habitual das contribuições federais e inclui os novos campos exigidos nos Documentos Fiscais Eletrônicos (DF-e).
O papel do Programa Nacional de Conformidade Tributária
Para coordenar a transição sem penalizar os contribuintes em fase de ajuste de sistemas, a Receita Federal do Brasil e o Comitê Gestor do Imposto sobre Bens e Serviços publicaram o Ato Conjunto RFB/CGIBS nº 5/2026. O ato regulamentou o Programa Nacional de Conformidade Tributária (PNCT) voltado ao exercício de 2026.
Conforme o art. 2º do Ato Conjunto RFB/CGIBS nº 5/2026, considera-se enquadrado no programa o sujeito passivo que cumprir as obrigações acessórias relativas ao IBS e à CBS. O programa afasta a lavratura sumária de autos de infração decorrentes de inconsistências operacionais de preenchimento durante o período de adaptação.
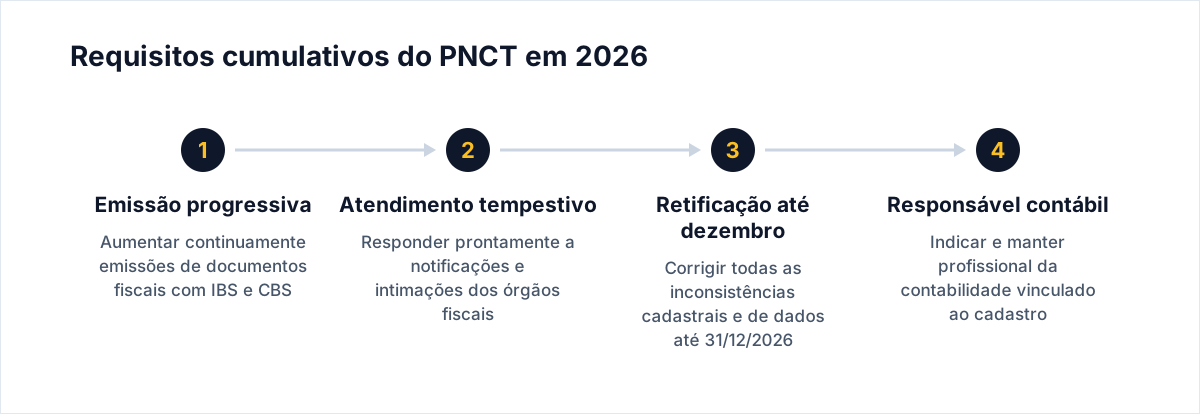
A manutenção do contribuinte no PNCT depende do cumprimento de quatro requisitos cumulativos fixados no art. 2º, § 1º do ato:
- Apresentar aumento contínuo e progressivo de emissão de documentos fiscais com campos de IBS e CBS preenchidos;
- Atender tempestivamente às intimações e comunicações emitidas pela fiscalização;
- Promover a retificação de inconsistências cadastrais ou de escrituração até 31 de dezembro de 2026;
- Indicar e manter profissional da contabilidade formalmente responsável pela conformidade fiscal.
Caso a empresa descumpra qualquer dessas exigências de forma injustificada, o enquadramento no programa assistido pode ser revogado, restabelecendo a aplicação das penalidades ordinárias previstas na legislação tributária.
Quem deve cumprir as obrigações e quem está dispensado
A fase de teste aplica-se a pessoas jurídicas submetidas ao regime regular de tributação no Lucro Real e no Lucro Presumido que realizem operações com bens materiais, imateriais ou prestação de serviços. O preenchimento dos campos específicos dos documentos fiscais segue as regras técnicas do Ato Conjunto RFB/CGIBS nº 1/2025.
Estão dispensadas dessa rotina em 2026 as microempresas e empresas de pequeno porte optantes pelo Simples Nacional que não tenham exercido a opção voluntária pela apuração segregada do IBS e da CBS. Para essas empresas, a cobrança segue no Documento de Arrecadação do Simples Nacional (DAS) sem alteração de alíquotas neste exercício.
As pessoas físicas contribuintes da CBS também receberam dilação de prazo. A obrigatoriedade de inscrição no Cadastro Nacional da Pessoa Jurídica (CNPJ) e de emissão de documentos fiscais eletrônicos para esse grupo foi postergada para 1º de janeiro de 2027, mantendo a dispensa durante 2026.
| Grupo de contribuintes | Alíquotas de teste | Obrigações acessórias de IBS e CBS | Regime de penalidades em 2026 |
|---|---|---|---|
| Pessoas jurídicas no Lucro Real | 0,9% (CBS) e 0,1% (IBS) com compensação em PIS/Cofins | Emissão com novos campos em DF-e e apuração | Proteção pelo PNCT sob requisitos cumulativos |
| Pessoas jurídicas no Lucro Presumido | 0,9% (CBS) e 0,1% (IBS) com compensação em PIS/Cofins | Emissão com novos campos em DF-e e apuração | Proteção pelo PNCT sob requisitos cumulativos |
| Optantes do Simples Nacional | Dispensados na apuração unificada | Sem exigência dos campos em 2026 | Mantidas as regras do Simples Nacional |
| Pessoas físicas contribuintes de CBS | Dispensadas em 2026 | Obrigatoriedade postergada para 2027 | Sem aplicação de sanções de CBS em 2026 |
O que muda na prática para as empresas?
A convivência simultânea de regimes impõe atenção redobrada aos departamentos fiscais. O contribuinte precisa calcular o cálculo do IBS e da CBS com base nas novas tabelas sem interromper o recolhimento usual das contribuições sociais vigentes.
O principal ponto de divergência entre entidades empresariais e a administração fiscal reside na complexidade operacional. Enquanto as empresas apontam sobrecarga no cumprimento de obrigações do sistema tradicional junto às novas tabelas eletrônicas, os órgãos fazendários sustentam que a compensação financeira integral e a proteção do PNCT evitam prejuízos materiais.
Adicionalmente, os procedimentos de cruzamento eletrônico permanecem ativos na Receita Federal do Brasil. Para entender os métodos de validação das declarações federais, consulte a análise sobre a fiscalização digital da Receita Federal e os prazos de saneamento cadastral.
Como o contador deve proceder
- Atualizar os sistemas emissores: configurar os programas de faturamento para preencher as tags de IBS e CBS nos documentos fiscais eletrônicos conforme o Ato Conjunto RFB/CGIBS nº 1/2025.
- Registrar o responsável técnico: assegurar a vinculação formal do profissional da contabilidade perante o cadastro da empresa para manter a proteção do art. 2º, § 1º, IV do Ato Conjunto RFB/CGIBS nº 5/2026.
- Conciliar a compensação financeira: confrontar os valores de CBS e IBS pagos com as guias mensais de PIS e Cofins devidas pela pessoa jurídica.
- Monitorar notificações do PNCT: responder tempestivamente aos avisos dos órgãos fazendários para evitar a perda do enquadramento no programa de conformidade.
- Sanear pendências até o encerramento do ano: revisar inconsistências nos arquivos transmitidos e promover as retificações necessárias até 31 de dezembro de 2026.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
O pagamento de CBS e IBS em 2026 aumenta a carga tributária da empresa?
Não. O art. 125, § 1º do ADCT assegura que os valores recolhidos a título de CBS e IBS sejam integralmente compensados com os débitos devidos de PIS e Cofins.
As empresas do Simples Nacional precisam recolher as alíquotas de teste em 2026?
Não. Os contribuintes enquadrados no Simples Nacional mantêm o recolhimento unificado no DAS e estão dispensados da apuração autônoma de CBS e IBS em 2026, exceto se exercerem opção em sentido contrário.
Quais são os requisitos para não sofrer penalidades por erros no teste de 2026?
O contribuinte deve manter progressão na emissão dos documentos fiscais, responder tempestivamente às comunicações fiscais, sanear inconsistências até 31 de dezembro de 2026 e manter contador responsável cadastrado.
Pessoas físicas que realizam operações tributáveis pela CBS precisam de CNPJ em 2026?
Não. A exigência de inscrição no CNPJ e de emissão de documentos fiscais por pessoas físicas contribuintes da CBS foi prorrogada para 1º de janeiro de 2027.
Fontes
Artigos relacionados
- Novas regras da Receita Federal para CBS e IBS em 2026: compensação da fase de teste e prazos para pessoas físicas
- Reforma Tributária e a transição de 2026: alíquotas de teste da CBS e do IBS, compensação com PIS/Cofins e rotinas contábeis
- Planejamento estratégico na transição tributária: impactos da fase de teste do IBS e da CBS na competitividade
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.