Fiscalização digital da Receita Federal: cruzamentos da malha fiscal, prazos de autorregularização e formas de evitar a multa de 75%
Por Rodolfo Martins
· 7 min de leitura · Atualizado em 13 de outubro de 2026
A fiscalização digital da Receita Federal cruza dados de escriturações do SPED, declarações acessórias e movimentações financeiras para identificar inconsistências antes da abertura de procedimento fiscal formal. Quando uma divergência é apontada pela Malha Fiscal Digital, o contribuinte notificado deve retificar as declarações e recolher as diferenças para não sofrer o lançamento de ofício com multa de 75%, prevista no art. 44, inciso I, da Lei 9.430/1996. Em operações recentes de conformidade, como a apuração de débitos de PIS e Cofins confrontados entre EFD-Contribuições e DCTF, o Fisco fixou prazo de saneamento voluntário até 30 de outubro de 2026.
Atualizado em 13 de outubro de 2026.
Como a Malha Fiscal Digital opera os cruzamentos
A Secretaria Especial da Receita Federal do Brasil desenvolveu rotinas automatizadas no ambiente da Malha Fiscal Digital para comparar os dados prestados pelas empresas com informações de terceiros. O sistema realiza a conciliação entre débitos apurados nas escriturações, como a EFD-Contribuições, e os valores confessados na DCTF. Divergências em compensações, deduções não comprovadas ou receitas omitidas geram alertas eletrônicos automáticos na caixa postal do e-CAC.
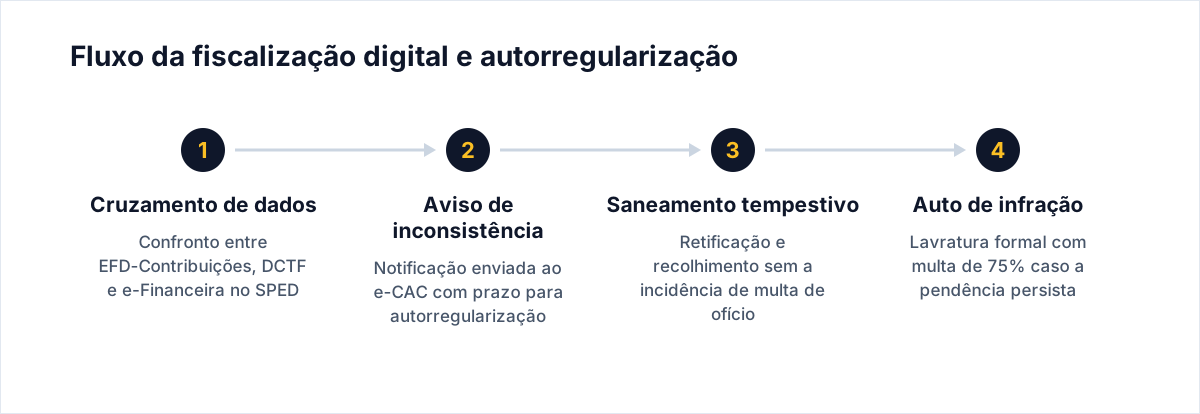
As instituições financeiras e de pagamentos também alimentam esses cruzamentos por meio da e-Financeira, regulamentada pela Instrução Normativa RFB nº 2.219/2024. A fiscalização confronta saldos globais movimentados com as receitas operacionais declaradas. Quando o faturamento contábil diverge do tráfego financeiro ou dos documentos fiscais eletrônicos, o sistema bloqueia certidões e emite comunicação de inconsistência, exigindo resposta ou retificação.
Esse modelo digital alterou o fluxo da auditoria tributária. Em vez de inspeções presenciais periódicas, a administração fiscal atua com parametrizações contínuas sobre bases de dados digitais. A conformidade passou a exigir alinhamento prévio entre contabilidade, documentos eletrônicos e declarações de apuração, como ocorre na fiscalização de benefícios fiscais pela Receita Federal.
O que a legislação prevê sobre multas e autorregularização
A legislação tributária impõe acréscimos gravosos quando a correção não ocorre antes do início do procedimento fiscal formal. O art. 44, inciso I, da Lei 9.430/1996 estabelece a cobrança de multa de 75% sobre a totalidade ou diferença de tributo nos casos de falta de pagamento, omissão declaratória ou declaração inexata. Essa penalidade é aplicada diretamente no auto de infração caso o contribuinte ignore o aviso de divergência emitido pelo Fisco.
Por outro lado, o Código Tributário Nacional prevê a denúncia espontânea no art. 138, afastando penalidades moratórias e punitivas se o devedor pagar o tributo com juros antes de qualquer medida de fiscalização. O parágrafo único do art. 138 da Lei 5.172/1966 define expressamente: "Não se considera espontânea a denúncia apresentada após o início de qualquer procedimento administrativo ou medida de fiscalização, relacionados com a infração". Portanto, o momento temporal da retificação determina se o contribuinte arcará apenas com juros e multa de mora ou com a multa de ofício de 75%.
Para permitir a adequação sem o litígio, a Receita Federal tem emitido avisos prévios de autorregularização. Nessas comunicações, concede-se prazo determinado para retificar a declaração e pagar os tributos devidos. Cumpridos cumulativamente a retificação e o recolhimento antes da lavratura do termo fiscal, o contribuinte mantém o tratamento não punitivo.
A controvérsia sobre a denúncia espontânea em avisos eletrônicos
A comunicação preliminar de divergência no e-CAC divide posicionamentos jurídicos quanto à perda da espontaneidade. A divergência reside no alcance formal do parágrafo único do art. 138 do CTN.
A posição da fiscalização federal. A Receita Federal sustenta que o aviso de conformidade estabelece prazo improrrogável de saneamento. Se o contribuinte não corrigir as pendências no período fixado, a oportunidade preventiva encerra-se, justificando a abertura imediata de auditoria e a aplicação da multa de 75% da Lei 9.430/1996.
A posição dos contribuintes e defensores. Advogados e tributaristas sustentam que um mero aviso eletrônico ou mensagem de malha digital não equivale ao Termo de Distribuição do Procedimento Fiscal. Enquanto não houver intimação fiscal formal instaurada por auditor-fiscal, a denúncia espontânea permaneceria juridicamente aberta para retificação com juros comuns, sem a perda desse direito legal. As discussões sobre esses limites guardam relação direta com as diretrizes de planejamento tributário e norma antielisão, nas quais a forma do procedimento determina a validade da penalidade.
Não existe acórdão uniformizado de tribunais superiores que pacifique se meras mensagens eletrônicas de cobrança configuram termo de início de fiscalização para fins do art. 138 do CTN.
Comparativo: etapas de cobrança e efeitos financeiros
| Fase do procedimento | Condição exigida | Penalidade aplicável | Base legal |
|---|---|---|---|
| Autorregularização em malha digital | Retificação e pagamento no prazo estipulado na notificação | Apenas juros de mora e acréscimos legais ordinários | Procedimento MFD / art. 138 do CTN |
| Início formal de fiscalização | Intimação ou termo fiscal emitido sem saneamento prévio | Perda da espontaneidade; risco de autuação | Art. 138, parágrafo único, do CTN |
| Lavratura de auto de infração | Constatação de divergência tributária não regularizada | Multa de ofício de 75% mais juros de mora | Art. 44, inciso I, da Lei 9.430/1996 |
Como o contador deve proceder
- Monitorar a caixa postal do e-CAC: verificar semanalmente as notificações eletrônicas de todas as empresas clientes para identificar avisos da Malha Fiscal Digital dentro do prazo regulamentar.
- Confrontar EFD-Contribuições e DCTF: auditar internamente os saldos de PIS e Cofins apurados em relação aos declarados na DCTF para sanear inconsistências antes do prazo de 30 de outubro de 2026.
- Cruzar registros com a e-Financeira: checar se a movimentação bancária e os meios eletrônicos de pagamento reportados segundo a Instrução Normativa RFB nº 2.219/2024 coincidem com o faturamento escriturado.
- Transmitir as retificações tempestivamente: preencher as declarações retificadoras e formalizar o recolhimento ou parcelamento do saldo antes da expedição de intimação formal de fiscalização.
- Documentar a comunicação ao cliente: registrar por escrito ao empresário os valores apurados, o risco da multa de 75% e a exigência de recolhimento tempestivo.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
O aviso de malha digital aplica a multa de 75% imediatamente?
Não. O aviso da Malha Fiscal Digital oferece oportunidade de autorregularização, concedendo prazo para que o contribuinte retifique declarações e pague tributos apenas com juros e acréscimos moratórios ordinários.
O que ocorre se a empresa ignorar o prazo de autorregularização?
A fiscalização federal instaura procedimento formal e lavra auto de infração, aplicando a multa de ofício de 75% sobre a diferença apurada com base no art. 44, inciso I, da Lei 9.430/1996.
A denúncia espontânea é aceita após o recebimento de termo fiscal formal?
Não. O parágrafo único do art. 138 do CTN veda expressamente a denúncia espontânea após o início de procedimento administrativo ou medida de fiscalização relacionada com a infração.
Quais tributos foram foco recente de aviso da malha digital da Receita Federal?
Débitos de PIS/Pasep e Cofins divergentes entre a EFD-Contribuições e a DCTF, com prazo de regularização fixado pela Receita Federal até 30 de outubro de 2026.
Fontes
Artigos relacionados
- Obrigações fiscais no SPED e eSocial: a base normativa da integração digital e os impactos na rotina contábil
- Dados fiscais e benchmarking empresarial: o Painel Receita e o uso da estatística contábil na gestão
- Contabilidade digital no Simples Nacional: regras de dispensa da ECD, envio facultativo e distribuição de lucros
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.