Contabilidade digital no Simples Nacional: regras de dispensa da ECD, envio facultativo e distribuição de lucros
Por Rodolfo Martins
· 6 min de leitura · Atualizado em 13 de outubro de 2026
A transmissão da Escrituração Contábil Digital pelo Sistema Público de Escrituração Digital permanece facultativa para microempresas e empresas de pequeno porte optantes pelo Simples Nacional, conforme estabelece a Instrução Normativa RFB nº 2.003/2021. Embora a entrega não seja exigida da maioria dessas empresas, a escrituração contábil em meio digital afasta a necessidade de autenticação física de livros mercantis e viabiliza a distribuição de lucros isentos de Imposto de Renda acima dos limites de presunção da legislação federal.
Atualizado em 13 de outubro de 2026.
O que prevê a legislação sobre a contabilidade digital simplificada
O art. 27 da Lei Complementar nº 123/2006 faculta às microempresas e empresas de pequeno porte a adoção de contabilidade simplificada para os registros de suas atividades. Essa prerrogativa legal visa reduzir custos burocráticos operacionais sem retirar da pessoa jurídica a capacidade de manter seus controles patrimoniais organizados.
A consolidação da contabilidade em meio eletrônico alterou a rotina dos escritórios que atendem optantes do regime favorecido. Com o uso de sistemas ERP integrados e a contabilidade digital, a geração dos arquivos em formato padronizado pelo Fisco tornou-se viável mesmo para empresas de menor porte, estabelecendo conexão direta com os livros fiscais e financeiros.
Quem está dispensado e quem deve entregar a ECD?
A regra de apresentação da escrituração digital está fixada no art. 3º, caput e § 1º, inciso I da Instrução Normativa RFB nº 2.003/2021. O texto desobriga formalmente da entrega da Escrituração Contábil Digital as pessoas jurídicas optantes pelo regime do Simples Nacional.
A única exceção expressa ocorre quando a microempresa ou empresa de pequeno porte recebe aporte de capital de investidor-anjo, disciplinado nos arts. 61-A a 61-D da Lei Complementar nº 123/2006. Nesses casos pontuais, a transmissão da escrituração no Sped torna-se mandatória para comprovar os aportes e a remuneração devida aos investidores.
Quais são os efeitos práticos da transmissão facultativa?
Mesmo sem obrigação punível com multa por falta de entrega, diversas empresas optam pelo envio voluntário da escrituração pelo ambiente digital. A principal vantagem legal decorre do Decreto nº 8.683/2016 e do Decreto nº 9.555/2018: a transmissão da escrituração contábil via Sped dispensa qualquer outra autenticação de livros perante o Registro Público de Empresas Mercantis ou cartórios. O próprio recibo de entrega gerado pelo sistema tem validade jurídica integral.
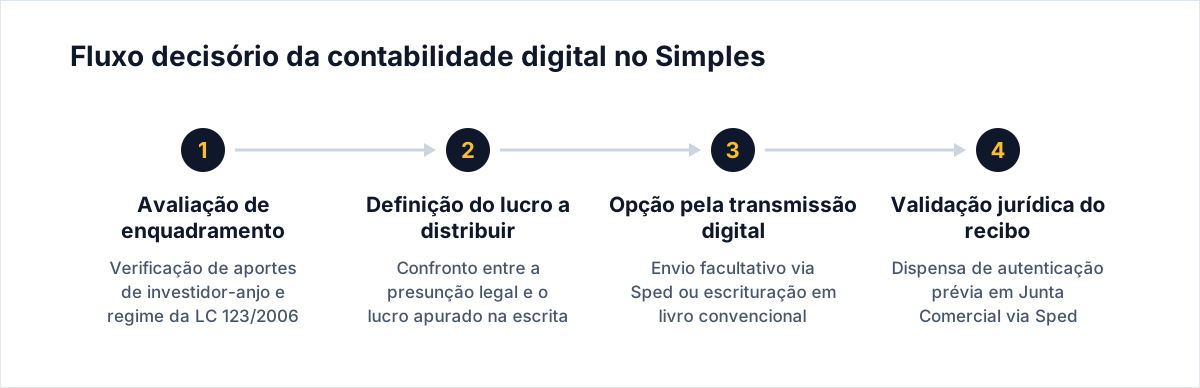
Outro benefício central envolve o suporte patrimonial às retiradas dos sócios. A pessoa jurídica que mantém apenas Livro Caixa só pode distribuir lucros isentos de Imposto de Renda até os percentuais de presunção fixados pelo art. 15 da Lei nº 9.249/1995 (geralmente 8% sobre a receita em comércio ou indústria e 32% em serviços). Por outro lado, a manutenção de escrituração contábil regular autoriza o pagamento de lucros isentos no montante total apurado no período, desde que demonstrado nos livros contábeis digitais, elemento relevante para a contabilidade societária e tomada de decisão.
Como a exigência de balanço se manifesta em licitações públicas?
O uso da ECD para optantes do Simples Nacional frequentemente gera controvérsia em contratações públicas. Editais de licitação fundamentados em regras de qualificação econômico-financeira costumam exigir balanço patrimonial registrado em Junta Comercial ou transmitido pelo Sped. Pregoeiros de órgãos federais e municipais por vezes desclassificam propostas de empresas que apresentam apenas declarações do Simples ou Livro Caixa.
Em contraposição, licitantes sustentam administrativamente que o art. 27 da Lei Complementar nº 123/2006 e a Instrução Normativa RFB nº 2.003/2021 concedem dispensa formal de escrituração complexa e de transmissão de ECD para optantes do regime. A ausência de uma regra uniforme entre esferas administrativas faz com que a adoção voluntária do formato digital da ECD sirva como medida preventiva contra impugnações e inabilitações em certames públicos.
| Critério | Manutenção exclusiva de Livro Caixa | Escrituração contábil transmitida via ECD | Dispositivo aplicável |
|---|---|---|---|
| Obrigatoriedade no Simples | Padrão mínimo admitido por lei | Facultativa (exceto investidor-anjo) | IN RFB nº 2.003/2021, art. 3º, § 1º, I |
| Autenticação em Junta Comercial | Exige procedimento próprio quando aplicável | Dispensada pelo recibo do Sped | Decretos federais nº 8.683/2016 e nº 9.555/2018 |
| Limite de lucros isentos a sócios | Limitado à presunção do art. 15 da Lei nº 9.249/1995 | Total do lucro líquido comprovado na escrita | Lei nº 9.249/1995, art. 15 |
| Registro de investidor-anjo | Incompatível | Obrigatório para formalizar o aporte | LC nº 123/2006, arts. 61-A a 61-D |
| Aceitação prévia em licitações | Frequente risco de contestação por pregoeiros | Plena aceitação documental | Normas gerais de licitações públicas |
Como o contador deve proceder
- Verificar a estrutura societária: checar se a microempresa ou EPP possui contrato de aporte firmado com investidor-anjo, situação em que a ECD deixa de ser facultativa.
- Calcular a proporção de lucros apurados: comparar o lucro contábil efetivo com a presunção do art. 15 da Lei nº 9.249/1995 para definir a necessidade de escrituração formal completa.
- Avaliar a participação em licitações: consultar se a empresa disputa contratos públicos que demandam índices de liquidez e balanço com registro formalizado.
- Utilizar o recibo do Sped como comprovante legal: dispensar taxas cartoriais e de Juntas Comerciais arquivando o recibo de transmissão emitido pelo ambiente federal.
- Registrar a estratégia com o cliente: documentar por escrito a opção do cliente entre o Livro Caixa básico ou o envio facultativo da escrituração contábil.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
A microempresa optante pelo Simples Nacional é obrigada a transmitir a ECD?
Não. A Instrução Normativa RFB nº 2.003/2021 dispensa expressamente as empresas do Simples Nacional da apresentação obrigatória da escrituração digital no Sped.
Quando a transmissão da ECD passa a ser obrigatória no Simples?
Depende da estrutura de capital. A obrigação incide apenas sobre as pessoas jurídicas optantes pelo regime que receberem aportes de investidor-anjo sob as regras dos arts. 61-A a 61-D da Lei Complementar nº 123/2006.
O envio facultativo da ECD pelo Sped dispensa autenticação na Junta Comercial?
Sim. Conforme os Decretos nº 8.683/2016 e nº 9.555/2018, a transmissão digital no Sped supre a necessidade de qualquer autenticação prévia em órgãos de registro do comércio.
Quem mantém apenas o Livro Caixa pode distribuir lucro isento ilimitado?
Não. Sem a contabilidade formal demonstrando o lucro líquido real, a isenção de Imposto de Renda na distribuição aos sócios fica restrita aos limites de presunção fixados no art. 15 da Lei nº 9.249/1995.
Fontes
Artigos relacionados
- Obrigações do MEI no portal do Simples: regras de acesso, declarações e o que não misturar com a pessoa física
- Sistemas ERP integrados e a contabilidade digital: regras do Sped, dispensa de autenticação e gestão de riscos fiscais
- Dados fiscais e benchmarking empresarial: o Painel Receita e o uso da estatística contábil na gestão
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.