A CDL e a transição tributária até 2033: o papel institucional frente às novas regras do IBS e da CBS para o comércio
Por Rodolfo Martins
· 6 min de leitura · Atualizado em 13 de outubro de 2026
A transição do sistema tributário brasileiro iniciada pela Emenda Constitucional 132/2023 impõe ao comércio varejista um cronograma de adaptação escalonado entre 2026 e 2033. Nesse período, a Câmara de Dirigentes Lojistas (CDL) assume função central de orientação institucional e defesa técnica das empresas mercantis, que precisarão conviver com tributos legados e novos tributos simultaneamente.
Atualizado em 13 de outubro de 2026.
O cronograma constitucional da reforma até 2033
A Emenda Constitucional 132/2023 alterou a estrutura da tributação sobre o consumo com regras transitórias detalhadas no Ato das Disposições Constitucionais Transitórias (ADCT). O art. 124 do ADCT estabelece que a transição para o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) ocorre entre 2026 e 2032, culminando na extinção definitiva dos modelos antigos em 2033.
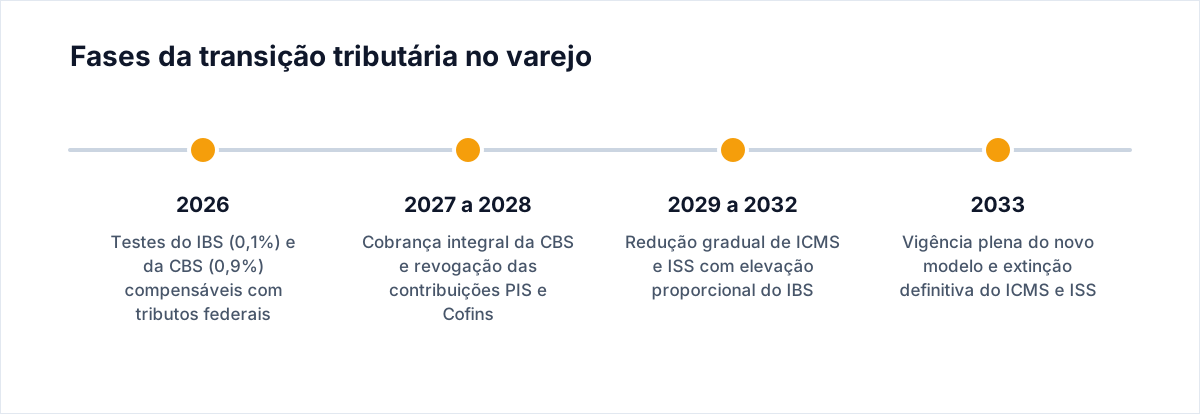
Em 2026, vigora a fase preparatória com alíquotas reduzidas. Conforme o art. 125 do ADCT, a CBS é cobrada à alíquota federal de 0,9%, e o IBS incide à alíquota estadual de 0,1%. O montante recolhido sob essas rubricas é compensado com o PIS e a Cofins devidos ou com outros tributos federais, na forma do art. 125, § 1º, do ADCT.
A partir de 2027, o PIS e a Cofins são extintos, passando a vigorar a alíquota plena da CBS. Entre 2029 e 2032, tem início a redução proporcional das alíquotas do ICMS estadual e do ISS municipal, acompanhada da elevação equivalente do IBS, até que em 2033 o ICMS e o ISS sejam integralmente revogados.
Como a CDL atua na defesa e na orientação do varejo
As Câmaras de Dirigentes Lojistas exercem representação institucional perante os órgãos de normatização e os poderes executivos locais. O comércio lojista lida com elevado volume diário de emissão de cupons e notas fiscais ao consumidor, o que torna qualquer mudança no layout fiscal uma operação de alto custo operacional.
A entidade atua no diálogo técnico com o Comitê Gestor do IBS e com a Receita Federal do Brasil para evitar exigências desproporcionais para pequenas lojas. Acompanhar as discussões conjuntas promovidas pela entidade reduz as assimetrias de informação entre grandes redes e o comércio de bairro, conforme também analisado nas diretrizes sobre lojistas na Reforma Tributária.
Além da representação política, a entidade organiza comissões técnicas para esclarecer os impactos da não cumulatividade plena. Como o varejo adquire estoques de múltiplos fornecedores sob diferentes regimes, a correta apropriação dos créditos fiscais torna-se condição de sobrevivência comercial.
Os desafios práticos do duplo sistema de tributação
A convivência de dois regimes tributários simultâneos entre 2026 e 2032 constitui o principal gargalo para as lojas. No período de 2029 a 2032, os sistemas de ponto de venda (PDV) e os softwares de gestão empresarial precisarão calcular as regras residuais do ICMS combinadas com as regras de destino do IBS.
O pequeno e médio lojista enfrenta dificuldades para atualizar sistemas de automação comercial e treinar equipes de caixa e faturamento. A complexidade do período é objeto de análise nas discussões sobre a fase de teste do IBS e da CBS em 2026, que exigem atenção dos escritórios contábeis.
Outro ponto de atenção reside na coexistência com as empresas enquadradas no regime simplificado. A forma de repasse de créditos fiscais de fornecedores optantes por tratamentos favorecidos exige acompanhamento contínuo dos contratos de compra do varejo.
Comparativo das fases da transição tributária para os lojistas
| Período | Tributos federais | Tributos estaduais e municipais | Impacto no comércio varejista |
|---|---|---|---|
| 2026 | Teste da CBS (0,9%), compensável com PIS/Cofins | Teste do IBS estadual (0,1%), compensável | Ajuste de emissores fiscais e testes de sistemas |
| 2027 a 2028 | Extinção de PIS/Cofins e cobrança plena da CBS | ICMS e ISS continuam com regras integrais | Nova rotina de créditos federais nos produtos |
| 2029 a 2032 | CBS em cobrança plena definitiva | Redução gradual de ICMS/ISS e elevação do IBS | Convivência de sistemas e cálculo híbrido de alíquotas |
| 2033 em diante | CBS plena | IBS pleno e extinção total de ICMS e ISS | Unificação das regras no destino das mercadorias |
O que ainda depende de regulamentação
Embora o texto constitucional esteja consolidado, os manuais práticos e os sistemas integrados de apuração do Comitê Gestor do IBS permanecem em elaboração. Não há padronização definitiva para todas as obrigações acessórias do comércio varejista nos âmbitos estadual e municipal durante a transição.
Permanece em debate a simplificação de procedimentos de devolução de mercadorias e estorno de créditos nas vendas ao consumidor final. A CDL tem reivindicado canais unificados de atendimento e regras claras para que o varejista não sofra retenções indevidas em operações comerciais rotineiras.
Como o contador deve proceder
- Alinhar diagnósticos com entidades lojistas: acompanhar os informativos e cartilhas técnicas emitidos pela CDL local para mapear demandas comuns do setor.
- Auditar o parque tecnológico dos clientes: verificar com as empresas de software se os emissores fiscais e sistemas de PDV estão aptos às exigências do art. 125 do ADCT.
- Revisar a cadeia de fornecedores: identificar o regime tributário dos parceiros comerciais para quantificar o crédito fiscal disponível na compra de estoques.
- Monitorar a apuração mista da transição: estruturar rotinas fiscais preparadas para a coexistência de alíquotas decrescentes de ICMS e crescentes de IBS a partir de 2029.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
O recolhimento de CBS e IBS em 2026 aumenta a carga do lojista?
Não. Os valores recolhidos sob as alíquotas de teste de 0,9% e 0,1% são compensados com tributos federais devidos, conforme prevê o art. 125, § 1º, do ADCT.
A CDL pode prestar assessoria fiscal direta aos associados?
Depende. A CDL oferece orientação institucional e técnica coletiva, mas o planejamento tributário e o cumprimento de obrigações acessórias individuais cabem ao contador responsável de cada empresa.
Quando o ICMS deixa de ser calculado pelo comércio?
Em 2033. Entre 2029 e 2032, as alíquotas de ICMS sofrem reduções sucessivas, enquanto o IBS assume proporcionalmente a incidência sobre o consumo.
O Simples Nacional é extinto durante a transição?
Não. As empresas do comércio enquadradas no Simples Nacional mantêm o recolhimento unificado, com regras específicas de opção pelo regime regular para apuração de IBS e CBS.
Fontes
Artigos relacionados
- Reforma Tributária e a transição de 2026: alíquotas de teste da CBS e do IBS, compensação com PIS/Cofins e rotinas contábeis
- Planejamento estratégico na transição tributária: impactos da fase de teste do IBS e da CBS na competitividade
- Novas regras da Receita Federal para CBS e IBS em 2026: compensação da fase de teste e prazos para pessoas físicas
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.