Reoneração gradual da folha de pagamento: regras da Lei 14.973/2024, cálculo misto em 2026 e exigências para empresas
Por IA do Tributus
· 8 min de leitura · Atualizado em 10 de outubro de 2026
A Lei 14.973/2024 fixou o regime de transição para o encerramento da desoneração da folha de pagamento até 2027, impondo recolhimento compartilhado entre receita bruta e folha de salários. Ao longo do ano-calendário de 2026, as pessoas jurídicas dos setores contemplados na Lei 12.546/2011 recolhem 60% da alíquota da Contribuição Previdenciária sobre a Receita Bruta (CPRB) e 50% da cota patronal ordinária sobre a folha. A aplicação do regime exige a manutenção formal de pelo menos 75% do quadro médio de funcionários da empresa.
Atualizado em 10 de outubro de 2026.
O que a Lei 14.973/2024 definiu para a CPRB
A Lei 14.973/2024 instituiu o calendário oficial de desmonte do regime substitutivo da CPRB, pondo fim à desoneração integral que vigorava para determinados setores da economia. O modelo transitório estabelece uma combinação progressiva entre a tributação incidente sobre o faturamento e a incidência sobre os salários pagos. O art. 9º-A da Lei 12.546/2011, introduzido pela nova lei, autoriza a substituição apenas parcial das contribuições previdenciárias patronais ordinárias.
A transição atinge exclusivamente as atividades e produtos listados nos arts. 7º e 8º da Lei 12.546/2011. Empresas que exercem exclusivamente atividades excluídas em lei, como a representação ou distribuição de programas de computador descrita no § 2º do art. 7º da referida lei, não ingressam nessa modalidade mista. Para os setores admitidos, a sistemática deixou de ser puramente substitutiva para se tornar um regime híbrido anual.
O objetivo fiscal da medida foi restabelecer a base contributiva previdenciária sem gerar ruptura orçamentária abrupta nos custos operacionais das companhias. As empresas precisam controlar mensalmente a incidência sobre o faturamento e também a parcela devida sobre a folha de pagamento, transmitida via eSocial e DCTFWeb. Para compreender como o Fisco integra essas obrigações em tempo real, vale revisar as rotinas de conformidade na fiscalização eletrônica e cruzamento de dados.
Qual é a composição de alíquotas para o ano de 2026?
O art. 9º-A, inciso II, da Lei 12.546/2011 determina as proporções tributárias exatas para o intervalo entre 1º de janeiro e 31 de dezembro de 2026. A alínea "a" fixa a cobrança de 60% das alíquotas setoriais previstas nos arts. 7º-A e 8º-A da Lei 12.546/2011 sobre o valor da receita bruta, excluídas as vendas canceladas e os descontos incondicionais. Simultaneamente, a alínea "b" estabelece a cobrança de 50% das alíquotas previstas no art. 22, incisos I e III, da Lei 8.212/1991.
Isso significa que a alíquota patronal padrão de 20% sobre a folha de salários e remunerações pagas a autônomos atinge efetivamente 10% em 2026. Se a alíquota original da CPRB setorial era de 2%, a parcela sobre a receita bruta passa a ser de 1,2% no mesmo exercício. O custo previdenciário deixa de depender unicamente do volume de vendas, voltando a pesar sobre o número de empregados contratados.
A complexidade recai no encerramento de cada competência mensal, pois o cálculo exige a consolidação simultânea de dois fatos geradores. As apurações precisam estar integradas aos eventos periódicos de remuneração e à escrituração fiscal das receitas auferidas. O acompanhamento contínuo dos débitos declarados evita bloqueios fiscais, conforme detalhado no guia de consulta de dívidas e pendências na Receita Federal.
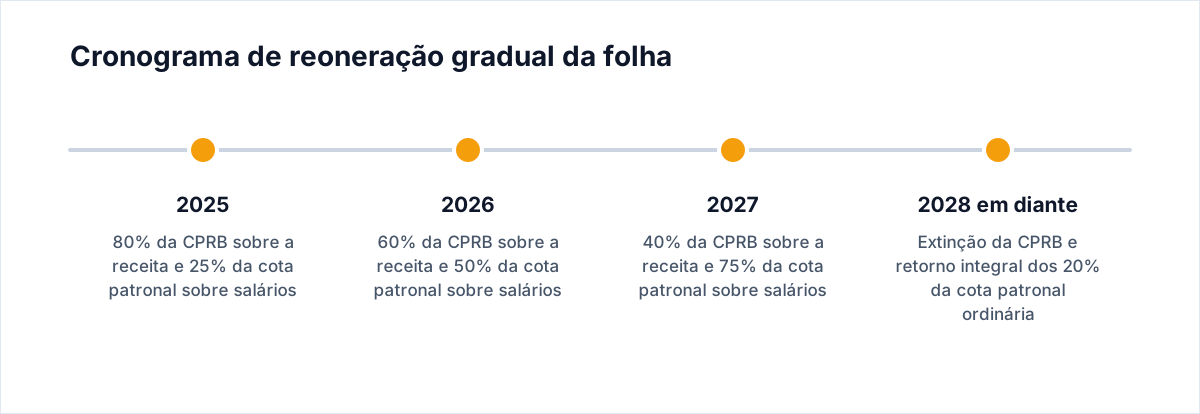
| Ano-calendário | Parcela da alíquota da CPRB (Receita) | Parcela da cota patronal ordinária (Folha) | Base legal | Status da regra |
|---|---|---|---|---|
| 2025 | 80% das alíquotas dos arts. 7º-A e 8º-A | 25% do art. 22, I e III, da Lei 8.212/1991 | Art. 9º-A, I, Lei 12.546/2011 | Encerrado |
| 2026 | 60% das alíquotas dos arts. 7º-A e 8º-A | 50% do art. 22, I e III, da Lei 8.212/1991 | Art. 9º-A, II, Lei 12.546/2011 | Vigente |
| 2027 | 40% das alíquotas dos arts. 7º-A e 8º-A | 75% do art. 22, I e III, da Lei 8.212/1991 | Art. 9º-A, III, Lei 12.546/2011 | Transição futura |
| A partir de 2028 | 0% (CPRB facultativa extinta) | 100% da cota patronal ordinária (20%) | Fim da vigência transitória | Retorno pleno |
A exigência de manutenção de empregos do art. 4º
O benefício da transição tributária não é incondicionado. O art. 4º, caput, da Lei 14.973/2024 exige que a empresa participante firme termo de compromisso mantendo em seus quadros quantitativo médio de empregados igual ou superior a 75% do verificado no ano anterior. A apuração desse indicador ocorre ao longo de cada ano-calendário, comparando a média mensal de vínculos ativos com o exercício imediatamente antecedente.
O não atingimento do percentual mínimo retira o direito ao cálculo favorecido da CPRB. Nessa hipótese, a pessoa jurídica fica sujeita ao recolhimento retroativo da cota patronal integral de 20% sobre as folhas de pagamento de todo o exercício correspondente. A exigência retroativa do débito é acrescida de juros de mora e penalidades cabíveis sobre a diferença não quitada no período regular.
Essa contrapartida impõe alinhamento rigoroso entre a administração de recursos humanos e o setor contábil. Demissões estruturais, terceirizações de atividades ou rescisões não repostas podem empurrar a média do ano para patamar inferior a 75%. O controle periódico dos eventos de admissão e desligamento, centralizados no eSocial e na EFD-Reinf, torna-se critério determinante de conformidade tributária, alinhando-se à sistemática da substituição da Dirf por EFD-Reinf e eSocial.
As divergências jurídicas e as medidas de custeio
A construção da Lei 14.973/2024 decorreu de um impasse entre os Poderes Legislativo e Executivo analisado pelo Supremo Tribunal Federal. O governo federal alegou descumprimento do art. 195, § 5º, da Constituição Federal, apontando a ausência de fonte de custeio para a manutenção da desoneração integral da folha. O Congresso Nacional elaborou o regime escalonado, aprovando medidas compensatórias paralelas para sustentar a renúncia fiscal parcial.
Entre as fontes arrecadatórias aprovadas constaram a regularização de ativos patrimoniais mantidos no exterior, programas de repatriação de recursos e a apropriação de saldos esquecidos em contas judiciais. Setores empresariais apontaram insegurança jurídica em relação à contrapartida de pessoal do art. 4º, sustentando que oscilações de mercado não deveriam punir retroativamente o contribuinte. Permanece em debate a consolidação prática do alcance arrecadatório dessas compensações perante o controle de constitucionalidade.
Para as administrações das empresas, a regra jurídica em vigor produz efeitos executórios diretos sobre as obrigações principais e acessórias. A DCTFWeb e os sistemas previdenciários foram ajustados para cobrar a dupla incidência prevista em lei. A não apresentação dos termos ou a omissão na declaração mista expõe o contribuinte a lavraturas de autos de infração pela fiscalização federal.
Como o contador deve proceder
- Identificar o enquadramento setorial: examinar os códigos de atividade cadastrados na empresa perante os arts. 7º e 8º da Lei 12.546/2011, conferindo se não incide nenhuma das vedações expressas.
- Ajustar as proporções de cálculo em 2026: conferir nos sistemas de folha e faturamento a incidência de 60% da alíquota da CPRB sobre a receita e 50% da cota patronal sobre as remunerações da competência.
- Calcular o quadro médio de pessoal: consolidar o quantitativo médio de trabalhadores registrados no ano anterior e monitorar a média mensal corrente para assegurar margem acima dos 75% exigidos.
- Formalizar o termo de manutenção de empregos: providenciar e arquivar a documentação legal que atesta o cumprimento da condição resolutiva fixada no art. 4º da Lei 14.973/2024.
- Validar os fechamentos na DCTFWeb: cruzar os valores apurados com as guias geradas, certificando que as duas frações contributivas foram recepcionadas sem inconsistências formais.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
A desoneração integral da folha ainda pode ser aplicada em 2026?
Não. Desde 2025 vigora o regime transitório da Lei 14.973/2024, que exige recolhimento misto sobre receita e folha de salários.
Qual é a alíquota patronal devida sobre os salários em 2026?
A alíquota devida é de 50% sobre os percentuais ordinários do art. 22 da Lei 8.212/1991, totalizando 10% sobre a folha de salários e remunerações de autônomos.
O que ocorre se a empresa mantiver menos de 75% dos empregos?
A empresa perde o direito ao regime especial de transição. Fica obrigada a recolher a cota patronal integral retroativa a todo o exercício com juros e encargos.
A CPRB continuará existindo a partir de 2028?
Não para esses setores. A partir de 1º de janeiro de 2028 encerra-se a fase transitória e retorna integralmente a cota patronal padrão de 20% sobre a folha.
Fontes
Artigos relacionados
- Fiscalização de benefícios fiscais pela Receita Federal: regras da IN 2.341/2026, prazos de defesa e requisitos de conformidade
- Fase de teste do IBS e da CBS em 2026: regras de transição, alíquotas e compensação com PIS e Cofins
- Corretagem na Reforma Tributária: impactos nas comissões, regras para autônomos e transição do setor imobiliário
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.