Corretagem na Reforma Tributária: impactos nas comissões, regras para autônomos e transição do setor imobiliário
Por Rodolfo Martins
· 9 min de leitura · Atualizado em 06 de outubro de 2026
A Emenda Constitucional 132/2023 alterou a tributação do consumo no Brasil e instituiu o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS), prevendo regime específico para operações com bens imóveis e serviços correlatos. O período de testes dos novos tributos começa em 2026 com alíquotas de 0,9% para a CBS e 0,1% para o IBS, enquanto a extinção do PIS e da Cofins ocorre em 2027 e a substituição do ISS e do ICMS segue até 2033. Corretores de imóveis, imobiliárias e administradoras precisam acompanhar a reestruturação da base de cálculo, os limites de creditamento e o tratamento de comissões compartilhadas.
Atualizado em 06 de outubro de 2026.
Como a Emenda Constitucional 132 estruturou o setor imobiliário
A promulgação da Emenda Constitucional 132/2023 fixou as diretrizes para a unificação dos tributos sobre o consumo. A norma introduziu o IBS, de competência compartilhada entre estados e municípios, e a CBS, de competência da União. O texto constitucional reconheceu que as atividades ligadas à terra, construções e intermediações não se adaptam à mecânica tradicional de créditos aplicada ao comércio comum de mercadorias.
O art. 156-A, § 6º, II, da Constituição Federal estabeleceu que lei complementar deve disciplinar regimes específicos para operações com bens imóveis. O dispositivo autoriza alterações na base de cálculo, nas alíquotas de referência e nas hipóteses de creditamento. Essa previsão abrange a alienação, a locação, o arrendamento e os serviços de intermediação imobiliária prestados por corretores e imobiliárias credenciadas.
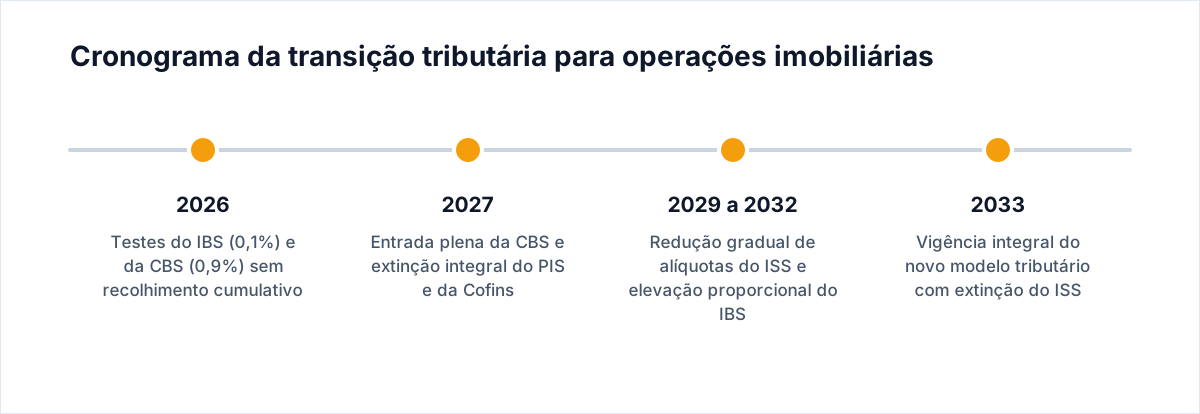
A transição do modelo tributário obedece aos prazos dos artigos 125 a 133 do Ato das Disposições Constitucionais Transitórias (ADCT). O ano de 2026 funciona como fase de apuração teste com alíquotas reduzidas de 0,9% para a CBS e 0,1% para o IBS. A partir de 2027, PIS e Cofins deixam de existir, passando a vigorar a CBS plena. A absorção do ISS municipal pelo IBS ocorrerá de forma progressiva entre 2029 e 2032, consolidando o novo sistema em 2033.
O tratamento das comissões na intermediação e parcerias
A prestação de serviços de corretagem possui dinâmica operacional própria, marcada pelo trabalho cooperativo entre imobiliárias estruturadas e corretores autônomos associados. O Projeto de Lei Complementar 68/2024, enviado ao Congresso Nacional para regulamentar o regime específico imobiliário, busca delimitar a incidência dos novos tributos sobre a remuneração direta do intermediador.
Nas operações imobiliárias em que participam múltiplos profissionais, a regra geral estabelece que a base de cálculo individualiza-se na remuneração efetivamente ajustada por cada participante. Quando uma imobiliária divide a comissão de intermediação com corretores associados ou imobiliárias parceiras, cada prestador deve emitir o seu respectivo documento fiscal referente à parcela que lhe cabe. Essa diretriz impede a sobreposição de bases e afasta a incidência cumulativa sobre a receita bruta total antes da divisão dos honorários.
Para o profissional autônomo pessoa física sem estruturação empresarial regular, a apuração permanece sujeita à legislação do Imposto sobre a Renda da Pessoa Física (IRPF) via Carnê-Leão. Em relação à CBS e ao IBS, a Receita Federal adiou para 2027 a obrigatoriedade de inscrição no CNPJ e emissão de documentos fiscais específicos para pessoas físicas contribuintes, permitindo período adicional de transição e estruturação cadastral.
Simples Nacional versus Lucro Presumido para imobiliárias e corretores
Grande parte das empresas de mediação imobiliária e corretores individuais constituídos como sociedade limitada unipessoal opta atualmente pelo Simples Nacional ou pelo Lucro Presumido. A convivência com o novo modelo exige análise das particularidades contratuais de cada cliente atendido.
O art. 146, III, "d", da Constituição Federal, com a redação dada pela Emenda Constitucional 132/2023, preservou o tratamento favorecido e simplificado para microempresas e empresas de pequeno porte. As empresas de corretagem optantes pelo Simples Nacional continuam recolhendo seus tributos pela guia única do regime simplificado. A legislação faculta ao contribuinte do Simples optar por recolher o IBS e a CBS pelo regime regular caso pretenda transferir créditos integrais aos seus tomadores corporativos.
As pessoas jurídicas enquadradas no Lucro Presumido passarão para o regime regular da CBS e do IBS. Essas entidades deixarão de recolher o PIS e a Cofins cumulativos (alíquota conjunta de 3,65%) e o ISS fixado pela legislação municipal (entre 2% e 5%). Em contrapartida, ingressarão na sistemática de apuração com direito a tomada de créditos sobre aquisições tributadas, o que altera a composição de custos de escritórios e imobiliárias com poucas despesas creditáveis em folha de pagamento.
Para aprofundar as diferenças de alíquotas na transição do setor produtivo, leia a análise sobre reforma tributária sobre o consumo e impactos setoriais.
Divergências setoriais e pontos ainda indefinidos
A aplicação do regime específico para bens imóveis gerou debates entre representantes do setor e autoridades econômicas. Entidades corporativas como o Conselho Federal de Corretores de Imóveis (COFECI) e conselhos regionais manifestaram preocupação com o impacto financeiro da transição. O argumento central dos representantes da classe aponta que a corretagem e a locação possuem baixa apropriação de insumos materiais, concentrando seus custos em remuneração humana que não gera créditos amplos de IBS e CBS.
O Ministério da Fazenda sustenta que a neutralidade do sistema será garantida pela possibilidade de creditamento amplo pelos tomadores de serviços organizados sob a forma de pessoas jurídicas. A equipe econômica defende que o regime específico do art. 156-A, § 6º, II, da Constituição Federal oferece instrumentos técnicos para calibrar alíquotas e bases de cálculo, evitando sobrecarga tributária em cadeias habitacionais.
A alíquota de referência final do IBS e da CBS depende de fixação pelo Senado Federal e pelo Comitê Gestor do IBS ao término dos períodos de teste. Permanece pendente de regulamentação infralegal a integração completa entre os sistemas municipais de Nota Fiscal de Serviços eletrônica (NFS-e) e o ambiente nacional do IBS e da CBS, tema detalhado no material sobre a transição para CBS e IBS na nota fiscal.
Comparativo de regimes na intermediação imobiliária
A tabela abaixo sintetiza o tratamento aplicável à atividade de corretagem de acordo com o enquadramento do prestador de serviços:
| Regime de Atuação | Tributação Atual | Modelo na Reforma Tributária | Direito a Crédito pelo Tomador |
|---|---|---|---|
| Corretor Pessoa Física (Autônomo) | IRPF (Carnê-Leão) e ISS autônomo municipal | IRPF mantido; regras de CBS e documentos fiscais adiadas para 2027 | Sem repasse de créditos de IBS e CBS |
| PJ no Simples Nacional | DAS unificado (Anexo III) | Manutenção do recolhimento unificado (art. 146, III, "d", da CF/88) | Limitado ao montante efetivamente recolhido no Simples |
| PJ no Lucro Presumido | PIS/Cofins cumulativos (3,65%) + ISS (2% a 5%) + IRPJ/CSLL | Migração integral para CBS e IBS; IRPJ e CSLL permanecem inalterados | Tomador PJ no regime regular aproveita crédito integral |
| Parcerias e Co-corretagem | Retenções individuais ou faturamento fracionado | Base individualizada por intermediador conforme cota formalizada | Crédito calculado sobre a parcela de cada prestador no regime regular |
Como o contador deve proceder
- Revisar o enquadramento fiscal dos clientes imobiliários: avaliar o faturamento anual de corretores e imobiliárias para verificar a conveniência de manutenção no Simples Nacional ou migração de regime.
- Adequar contratos de parceria imobiliária: orientar a formalização documental da partilha de comissões para garantir que cada profissional fature apenas a fração correspondente aos seus honorários.
- Monitorar o cronograma de cadastros para pessoas físicas: acompanhar os prazos fixados pela Receita Federal para obrigatoriedade de inscrição de pessoas físicas contribuintes, detalhados no artigo sobre CNPJ para pessoa física e documentos fiscais na CBS.
- Preparar os sistemas para o ano de teste de 2026: verificar se os emissores de documentos fiscais e softwares contábeis estão preparados para discriminar as alíquotas de teste da CBS (0,9%) e do IBS (0,1%).
- Registrar orientações por escrito: documentar as recomendações sobre a carga tributária em pareceres técnicos, destacando os pontos que ainda dependem de consolidação legislativa.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
O corretor de imóveis pessoa física precisará emitir nota da CBS em 2026?
Não. A Receita Federal adiou para 1º de janeiro de 2027 a exigência de inscrição no CNPJ e a emissão de documentos fiscais na CBS para pessoas físicas contribuintes.
A empresa de corretagem no Simples Nacional será excluída do regime?
Não. O art. 146, III, "d", da Constituição Federal manteve o regime favorecido para microempresas e empresas de pequeno porte após a Emenda Constitucional 132/2023.
Na comissão dividida entre dois corretores, o imposto incide sobre o total?
Não. Nos termos do PLP 68/2024, a base de cálculo individualiza-se na remuneração efetivamente ajustada por cada intermediador na operação.
As regras de IRPJ e CSLL mudam com o IBS e a CBS?
Não. A Reforma Tributária decorrente da Emenda Constitucional 132/2023 incide exclusivamente sobre a tributação do consumo, mantendo as bases do IRPJ e da CSLL inalteradas.
O ISS municipal deixa de ser cobrado imediatamente em 2026?
Não. O ISS continua em vigor pleno em 2026, iniciando sua redução gradativa a partir de 2029 até a extinção definitiva em 2033.
Este conteúdo tem caráter puramente informativo e técnico para profissionais da contabilidade e do setor imobiliário, não substituindo consulta tributária individualizada nem parecer formal sobre casos concretos.
Fontes
Artigos relacionados
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.