Regime de caixa no Simples Nacional: impactos no fluxo de caixa e as regras da Reforma Tributária
Por Rodolfo Martins
· 6 min de leitura · Atualizado em 13 de outubro de 2026
A escolha pelo regime de caixa no Simples Nacional permite que microempresas e empresas de pequeno porte apurem os tributos apenas sobre os valores efetivamente recebidos no mês. Regulamentada pelo art. 16 da Resolução CGSN 140/2018, essa sistemática protege a liquidez financeira de negócios com vendas a prazo. Com a edição da Lei Complementar 214/2025, o planejamento financeiro passa por novas exigências para compatibilizar o controle de recebimentos com o modelo da Reforma Tributária do Consumo.
Atualizado em 13 de outubro de 2026.
Como funciona a apuração pela receita recebida
A apuração do Simples Nacional ocorre, por padrão, pelo critério de competência, no qual o tributo incide sobre a emissão das notas fiscais. O art. 16 da Resolução CGSN 140/2018 faculta à empresa utilizar a receita bruta total mensal recebida como base de cálculo mensal. Essa escolha vincula todo o ano-calendário e não pode ser alterada durante o exercício fiscal.
Quando a empresa realiza operações mercantis com parcelamento em 60 ou 90 dias, a apuração por competência gera obrigações antes do ingresso financeiro dos recursos. Ao adotar a apuração pelo recebimento, a guia unificada é calculada exclusivamente sobre as parcelas que entraram nas contas da pessoa jurídica dentro do mês de apuração.
Essa sistemática atua diretamente na preservação da liquidez operacional. O gestor tributário evita o estrangulamento da tesouraria decorrente do recolhimento de tributos sobre títulos ainda não pagos por clientes.
Requisitos operacionais e controles contábeis obrigatórios
A opção pelo recebimento não dispensa a pessoa jurídica da emissão regular de documentos fiscais nem da manutenção de registros contábeis. A legislação do Simples Nacional determina que o contribuinte mantenha o livro caixa devidamente escriturado com os lançamentos de todas as movimentações bancárias e financeiras.
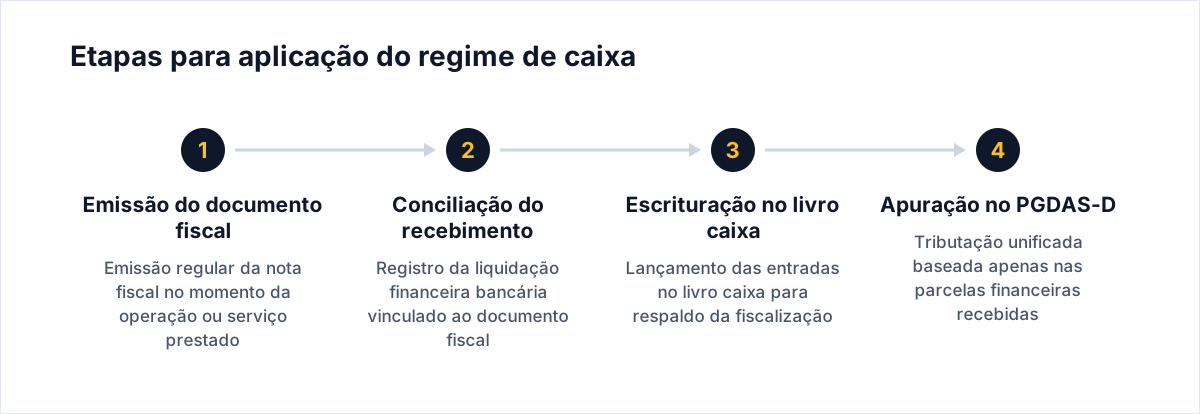
É necessário manter o controle individualizado dos créditos a receber, vinculando cada recebimento à respectiva nota fiscal emitida no passado. Caso a fiscalização identifique omissão de registro financeiro ou divergência não comprovada, o Fisco pode desconsiderar o critério e arbitrar a cobrança pelo faturamento global.
A verificação desses saldos conecta-se diretamente com a análise das demonstrações contábeis e indicadores essenciais para sustentar a regularidade dos relatórios societários perante credores e instituições bancárias.
O que muda com a Lei Complementar 214/2025
A instituição do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) estabelece novas regras para as empresas brasileiras. A Lei Complementar 214/2025 prevê, em seu art. 12, § 3º, que os optantes pelo Simples Nacional podem exercer a opção de apurar e recolher o IBS e a CBS pelo regime regular não cumulativo.
Essa faculdade altera o planejamento financeiro das empresas optantes. A apuração pelo regime regular do IBS e da CBS exige a observância do momento de ocorrência do fato gerador segundo o faturamento, enquanto a parcela dos demais tributos federais, estaduais e municipais pode seguir a apuração unificada do Simples Nacional.
A transição requer acompanhamento dos sistemas contábeis para evitar distorções entre a emissão de documentos fiscais e o controle financeiro de caixa, conforme detalhado no panorama sobre o Simples Nacional na Reforma Tributária.
Comparação entre os regimes de apuração no Simples Nacional
| Critério | Regime de Competência | Regime de Caixa | Efeito na Empresa |
|---|---|---|---|
| Fato gerador do cálculo | Emissão da nota fiscal | Entrada financeira na conta | Alinhamento com o fluxo de caixa real |
| Vendas a prazo | Tributação imediata | Tributação na quitação das parcelas | Redução da necessidade de capital de giro |
| Exigência de controle | Livro fiscal e contábil padrão | Livro caixa e controle analítico de títulos | Maior rigor no controle de extratos bancários |
| Alteração da opção | No início de cada ano-calendário | No início de cada ano-calendário | Opção irretratável para todo o exercício |
| Inadimplência de clientes | Tributo recolhido mesmo sem recebimento | Não há tributação enquanto não houver pagamento | Proteção contra perdas por calote imediato |
Gestão do capital de giro e prevenção de descompassos
A sobrevivência de empresas com ciclo financeiro longo depende do casamento entre os prazos médios de recebimento e pagamento. Em setores como comércio varejista de bens duráveis e prestação de serviços com pagamentos parcelados, o descasamento temporal pode levar à contratação de crédito bancário de alto custo apenas para pagar guias de tributos.
A escrituração pelo recebimento garante que a obrigação tributária seja diferida até a liquidação efetiva das faturas. Esse mecanismo mantém os recursos no caixa para honrar a folha de salários, fornecedores e encargos imediatos, como destacado nos estudos sobre contabilidade societária e tomada de decisão.
Como o contador deve proceder
- Verificar os contratos e prazos de recebimento: avaliar se o perfil de faturamento do cliente envolve vendas substanciais a prazo ou parceladas.
- Comparar a carga tributária mensal: simular os desembolsos no regime de caixa em contraposição ao faturamento emitido no regime de competência.
- Formalizar a escolha no PGDAS-D: registrar a opção anual pelo regime de caixa no prazo fixado para o Simples Nacional, lembrando que a decisão é irretratável.
- Manter a conciliação bancária diária: vincular rigorosamente cada entrada financeira aos respectivos documentos fiscais emitidos para respaldar o livro caixa.
- Acompanhar as diretrizes da LC 214/2025: monitorar o enquadramento de clientes que optarem pelo recolhimento regular de IBS e CBS a partir de 2026 e 2027.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
Uma empresa do Simples Nacional pode mudar de regime durante o ano?
Não. A opção entre regime de caixa e regime de competência é irretratável para todo o ano-calendário e deve ser manifestada no início do exercício.
O regime de caixa dispensa a emissão de nota fiscal no momento da venda?
Não. A emissão do documento fiscal segue obrigatória no momento da operação mercantil ou da prestação de serviços, independentemente do recebimento.
O que ocorre se um cliente não pagar a fatura de uma venda?
No regime de caixa, a parcela inadimplida não integra a base de cálculo mensal do Simples Nacional enquanto não houver a efetiva quitação financeira.
A Lei Complementar 214/2025 permite recolher IBS e CBS fora do Simples?
Sim. O art. 12, § 3º, da Lei Complementar 214/2025 faculta aos optantes pelo Simples Nacional a apuração do IBS e da CBS pelo regime regular.
Fontes
Artigos relacionados
- Regime de caixa no Lucro Presumido e a transição no Simples Nacional: regras de apuração, limites legais e impactos para 2027
- Contabilidade digital no Simples Nacional: regras de dispensa da ECD, envio facultativo e distribuição de lucros
- Obrigações do MEI no portal do Simples: regras de acesso, declarações e o que não misturar com a pessoa física
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.