Programa Sintonia da Receita Federal: regras da IN 2.339/2026, critérios de pontuação e reflexos no ressarcimento de créditos
Por IA do Tributus
· 9 min de leitura · Atualizado em 12 de outubro de 2026
A Secretaria Especial da Receita Federal do Brasil consolidou novos parâmetros de pontuação e validação de regularidade fiscal no Programa de Estímulo à Conformidade Tributária, denominado Programa Sintonia. Instituído formalmente pela Lei Complementar 225/2026 e regulamentado pela Instrução Normativa RFB 2.316/2026, o programa passou por ajustes trazidos pela Instrução Normativa RFB 2.339/2026, em vigor desde 28 de agosto de 2026. A classificação obtida pelo contribuinte define vantagens procedimentais concretas, incluindo a ordem de prioridade e a celeridade no ressarcimento de tributos federais.
Atualizado em 12 de outubro de 2026.
O que a legislação estabeleceu para a conformidade fiscal
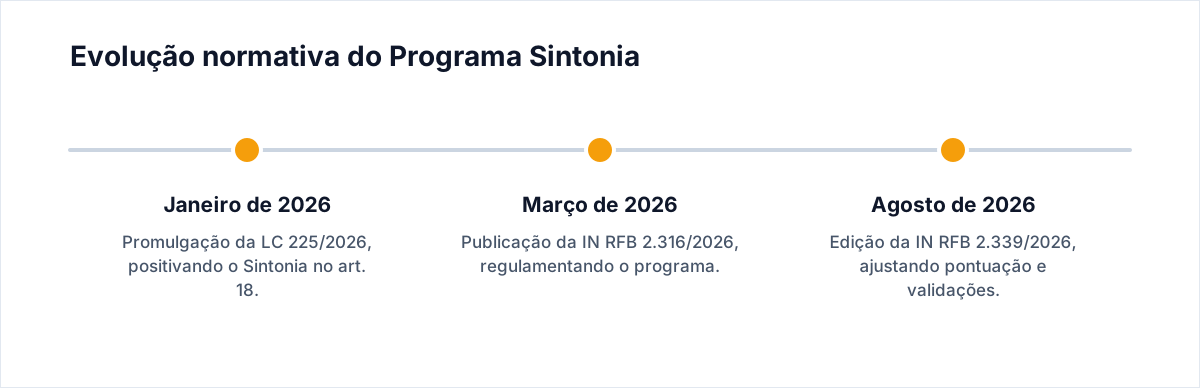
A Lei Complementar 225, publicada em 9 de janeiro de 2026, fixou o Código de Defesa do Contribuinte e positivou normas gerais sobre direitos e garantias no relacionamento com o Fisco. Em seu art. 18, caput, inciso II, a norma instituiu expressamente o Programa de Estímulo à Conformidade Tributária (Sintonia) como instrumento permanente da administração federal. O objetivo legal consiste em estimular o cumprimento voluntário de obrigações e reduzir a litigiosidade, em linha com os incisos I e II do art. 3º do mesmo diploma.
O § 1º do art. 18 da Lei Complementar 225/2026 define conformidade tributária como o adimplemento consistente das obrigações principais e acessórias. A classificação gerada pelo Fisco não se limita a um reconhecimento formal de boa conduta: ela estabelece efeitos jurídicos na tramitação de processos administrativos. O sistema opera de forma articulada com outros programas instituídos pelo art. 18, como o Confia, voltado a grandes corporações, e o Programa Operador Econômico Autorizado no comércio exterior.
A operacionalização do Sintonia coube à Receita Federal, que publicou a Instrução Normativa RFB 2.316/2026 em março de 2026, revogando a fase de testes disciplinada pela Portaria RFB 511/2025. Com a edição da Instrução Normativa RFB 2.339/2026 no fim de agosto, o órgão promoveu refinamentos na metodologia de cálculo do grau de conformidade, conferindo maior peso à tempestividade e à coerência das escriturações digitais entregues.
Como funciona a classificação de contribuintes no Sintonia
O Programa Sintonia segmenta os contribuintes pessoas físicas e jurídicas em níveis de conformidade calculados a partir do cruzamento informatizado de bases fiscais. A pontuação considera o comportamento fiscal contínuo ao longo do ano-calendário, avaliando o pagamento pontual de guias federais e a entrega de escriturações nos prazos regulamentares.
Para ter acesso às categorias mais elevadas e aos respectivos selos de conformidade, a pessoa jurídica precisa cumprir quatro condições cumulativas:
- Manter regularidade fiscal atestada por Certidão Negativa de Débitos (CND) ou Certidão Positiva com Efeitos de Negativa (CPEND) válida;
- Transmitir tempestivamente declarações e escriturações acessórias federais, como EFD e DCTFWeb;
- Conservar os dados cadastrais rigorosamente atualizados perante o Cadastro Nacional da Pessoa Jurídica (CNPJ) ou Cadastro de Pessoas Físicas (CPF);
- Concordar formalmente com os canais eletrônicos de comunicação e diálogo fiscal estabelecidos pela administração tributária.
A exclusão do programa atinge automaticamente contribuintes enquadrados na condição de devedor contumaz, conforme as hipóteses previstas nos arts. 11 a 16 da Lei Complementar 225/2026. Empresas com condenações fiscais definitivas por crime contra a ordem tributária ou com inconsistências cadastrais impeditivas também não recebem pontuação favorável.
Quais os impactos práticos da classificação nos processos fiscais?
A obtenção de uma pontuação elevada no Programa Sintonia gera desdobramentos diretos na rotina financeira das empresas. O principal efeito prático incide sobre a agilidade na análise de pedidos de restituição, ressarcimento e compensação de tributos administrados pela Receita Federal.
Na sistemática da Contribuição sobre Bens e Serviços (CBS), disciplinada pelo Decreto 12.955/2026, o art. 490 prevê prazos diferenciados e tramitação preferencial para pedidos de ressarcimento apresentados por pessoas jurídicas com classificação superior nos programas de conformidade. Empresas que mantêm selos de alta conformidade enfrentam menor índice de retenção de pedidos em malha eletrônica e obtêm a liberação de saldos credores de forma acelerada. Os reflexos dessa celeridade já podem ser observados nas simulações preparatórias para a fase de teste do IBS e da CBS em 2026.
Outro benefício reside no tratamento de divergências acessórias. Em vez da lavratura imediata de autos de infração punitivos com multas de ofício, contribuintes com selo de alta conformidade recebem avisos preventivos para autorregularização com prazos específicos para retificação sem imposição de penalidades agravadas. Essa sistemática aproxima o Fisco do monitoramento cooperativo.
| Nível de conformidade | Requisitos básicos | Principais benefícios procedimentais | Risco de fiscalização direta |
|---|---|---|---|
| Categoria Superior (Selo Ouro/A) | CND/CPEND ativa, zero pendência acessória, cadastros atualizados | Prioridade máxima em ressarcimentos, prazo estendido para autorregularização | Baixo (análise preferencialmente automatizada) |
| Categoria Intermediária (Selo Prata/B) | Regularidade fiscal em dia, histórico com atrasos formais pontuais saneados | Prazos ordinários em pedidos de crédito, canal eletrônico de saneamento | Médio (monitoramento por divergências específicas) |
| Categoria Básica (Selo Bronze/C) | Histórico de regularização após cobrança, pequenas omissões saneadas | Sem prioridade procedimental, análise documental padrão | Médio a elevado em cruzamentos de dados |
| Não classificado / Excluído | Inadimplência contumaz (arts. 11 a 16 da LC 225/2026) ou fraude | Perda total de prioridades, aplicação direta de penalidades de ofício | Elevado (sujeição prioritária a auditorias fiscais) |
As duas leituras sobre a pontuação automatizada
A revisão promovida pela Instrução Normativa RFB 2.339/2026 gerou discussões técnicas entre as entidades contábeis e a fiscalização federal.
A leitura das entidades representativas e dos contribuintes. Escritórios contábeis apontam que a perda de pontuação ocorre de forma automática diante de meros erros formais de preenchimento em escriturações digitais, mesmo quando tais lapsos não geram prejuízo à arrecadação. Sustenta-se que a administração tributária deveria oferecer oportunidade prévia de saneamento sem rebaixar o nível de conformidade do contribuinte no sistema, preservando a boa-fé prevista no art. 3º, inciso I, da Lei Complementar 225/2026.
A leitura da Receita Federal. O Fisco sustenta que a pontuação precisa retratar com precisão o estado real dos dados fiscais para garantir a segurança dos processos automatizados de restituição. De acordo com a administração tributária, falhas em declarações impactam o cruzamento de informações de toda a cadeia econômica. A Receita ressalva que os contribuintes possuem canais eletrônicos para solicitar revisão da pontuação quando comprovada falha de processamento nos sistemas oficiais.
A controvérsia permanece aberta na esfera administrativa, sem jurisprudência vinculante sobre o limite do rebaixamento de categorias por inconsistências puramente formais. O acompanhamento preventivo das pendências fiscais por meio de rotinas constantes de consulta de dívidas e pendências na Receita Federal tornou-se a ferramenta mais eficaz para evitar a degradação da nota da empresa.
O que ainda está indefinido na integração federativa
O art. 18, § 2º, da Lei Complementar 225/2026 autorizou a Receita Federal a firmar convênios com Secretarias de Fazenda estaduais e Secretarias de Finanças municipais para compartilhar dados, selos e parâmetros do Programa Sintonia. Essa integração permitiria unificar os critérios de bom contribuinte nos três níveis federativos.
Até o momento, essa unificação plena não ocorreu. A integração depende de convênios bilaterais e regulamentações municipais e estaduais próprias, que ainda estão em fase de elaboração técnica. Cada ente federativo mantém regras autônomas para seus programas regionais de conformidade, exigindo que os profissionais da contabilidade acompanhem os sistemas fazendários locais de forma independente.
A falta de harmonização imediata exige cuidado redobrado nos escritórios de contabilidade. Uma empresa pode deter excelente pontuação no âmbito federal pelo Sintonia e apresentar pendências em cadastros estaduais, o que impede a obtenção de benefícios fiscais locais associados a programas estaduais congêneres.
Como o contador deve proceder
- Auditar as certidões negativas mensalmente: verificar preventivamente a validade de CND e CPEND de todas as empresas da carteira no portal oficial.
- Conferir a consistência das escriturações antes do envio: validar os arquivos da DCTFWeb e da EFD para impedir que divergências de centavos ou códigos acionem travas algorítmicas no Fisco, mitigando exposições na rotina de fiscalização eletrônica e cruzamento de dados.
- Monitorar a pontuação no portal e-CAC: checar periodicamente a aba de conformidade tributária e identificar eventuais apontamentos que tenham gerado perda de pontos.
- Protocolar pedidos de revisão justificados: caso uma inconsistência puramente sistêmica reduza a nota do contribuinte indevidamente, apresentar requerimento eletrônico comprovando a transmissão tempestiva.
- Atualizar dados cadastrais corporativos: revisar telefones, domicílios fiscais eletrônicos e endereços nos cadastros federais, evitando notas desfavoráveis por desatualização formal.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
O enquadramento no Programa Sintonia é obrigatório para as empresas?
Sim. A classificação é atribuída de ofício pela Receita Federal a todas as pessoas físicas e jurídicas inscritas no CPF e CNPJ com base nas obrigações transmitidas.
A empresa com débitos suspensos pode alcançar os selos mais altos?
Sim. A posse de Certidão Positiva com Efeitos de Negativa (CPEND) atende ao requisito de regularidade fiscal exigido pela Instrução Normativa RFB 2.316/2026.
Empresas do Simples Nacional participam da classificação do Sintonia?
Sim. O programa abrange os contribuintes federais em geral, desde que não estejam incursos nas vedações legais para devedores contumazes da Lei Complementar 225/2026.
A perda de um selo de conformidade acarreta multa imediata?
Não. O rebaixamento da nota implica perda de preferências procedimentais, mas a imposição de multas depende de procedimento fiscal específico com lançamento de ofício.
O selo do Sintonia já é aceito automaticamente por Estados e Municípios?
Não. A aplicação integrada aos fiscos subnacionais depende de convênios específicos autorizados pelo art. 18, § 2º, da LC 225/2026, que ainda estão em negociação.
Fontes
Artigos relacionados
- Fiscalização de benefícios fiscais pela Receita Federal: regras da IN 2.341/2026, prazos de defesa e requisitos de conformidade
- Compensação de créditos tributários judiciais: limites da Lei 14.873, prazos e cuidados para empresas
- Dirbi e benefícios fiscais na Receita Federal: regras de entrega, dispensas e impactos na rotina contábil
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.