Caixa postal do e-CAC: o que o escritório deve conferir e quais rotinas evitam a perda de prazos
Por IA do Tributus
· 5 min de leitura · Atualizado em 11 de novembro de 2026
A caixa postal do Centro Virtual de Atendimento ao Contribuinte concentra as comunicações oficiais emitidas pela Secretaria Especial da Receita Federal do Brasil para pessoas físicas e jurídicas. O monitoramento contínuo dessas mensagens evita a perda de prazos legais em intimações, notificações de compensação, despachos decisórios e avisos de cobrança.
Atualizado em 11 de novembro de 2026.
O que o escritório deve verificar na caixa postal do e-CAC
A verificação das mensagens recebidas pelos clientes deve integrar o calendário operacional dos escritórios contábeis. Entre os comunicados mais frequentes enviados pelo Fisco estão os despachos relativos a pedidos eletrônicos de restituição e declarações de compensação.
Ao identificar divergências em cruzamentos digitais, a fiscalização encaminha avisos prévios para autorregularização antes da lavratura de autos de infração. Empresas que mantêm a fiscalização digital da Receita Federal em seu radar de riscos reduzem autuações ao tratar mensagens de inconsistência logo no envio inicial.
Outro ponto que demanda acompanhamento constante envolve os termos de início de fiscalização e as intimações para apresentação de livros e comprovantes. Ignorar essas comunicações impede o exercício do contraditório na esfera administrativa.
Como funciona a contagem de prazos na comunicação eletrônica
A ciência de atos tributários enviados por meio digital ocorre no momento em que o contribuinte ou seu procurador acessa a mensagem. Caso a mensagem não seja aberta em determinado período fixado pelas regras do processo fiscal eletrônico, a ciência é considerada ficta por decurso de prazo.
A partir da data da ciência, tem início a contagem dos prazos processuais para apresentação de manifestação de inconformidade, recurso voluntário ou regularização de pendências. Por essa razão, a abertura desordenada de caixas de entrada sem o devido registro interno pode antecipar prazos fatais sem que a equipe técnica prepare a resposta a tempo.
| Tipo de comunicação | Conteúdo comum | Consequência da omissão |
|---|---|---|
| Despacho decisório | Não homologação de compensação | Inscrição do débito em dívida ativa |
| Aviso de autorregularização | Divergência em malha digital | Lavratura de auto de infração com multa |
| Termo de exclusão | Débitos impeditivos em regime especial | Exclusão do regime favorecido |
| Intimação fiscal | Solicitação de arquivos e livros | Aplicação de penalidade por descumprimento |
A integração entre mensagens e a situação fiscal do contribuinte
As notificações recebidas na caixa postal quase sempre guardam vínculo direto com os relatórios de pendências do contribuinte. Quando um débito é cobrado por mensagem, a certidão negativa de débitos pode ser impactada caso a quitação ou impugnação não ocorra.
O escritório contábil deve cruzar cada notificação com o serviço de consulta de dívidas e pendências disponibilizado pela Receita Federal e pela Procuradoria-Geral da Fazenda Nacional. Esse cruzamento garante que eventuais pagamentos ou parcelamentos sejam vinculados corretamente ao processo correspondente.
Quando o contribuinte compensa tributos administrativos, eventuais glosas originam despachos na caixa postal. Nesses casos, verificar os relatórios oficiais de débitos permite checar se o saldo remanescente já foi encaminhado para cobrança executiva.
Como o contador deve proceder
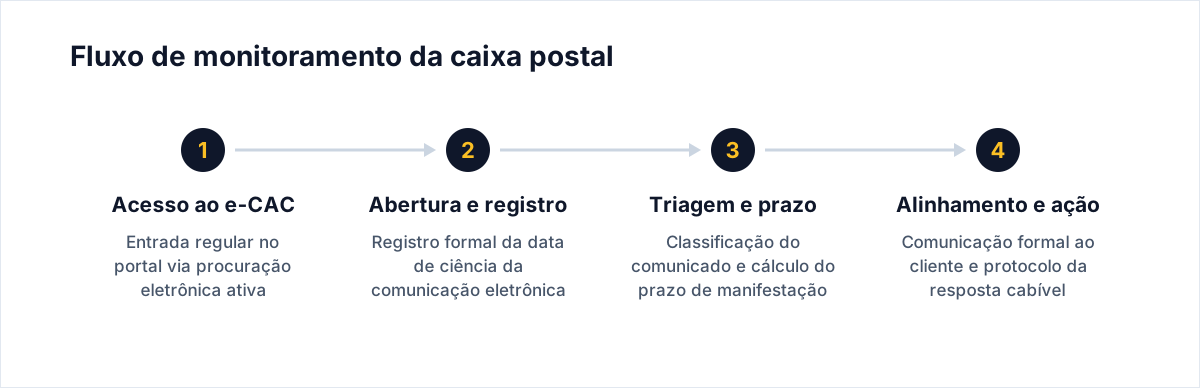
- Definir uma escala de checagem: estabelecer dias fixos na semana para acessar as contas dos clientes outorgadas por procuração eletrônica.
- Registrar a data exata da ciência: anotar o momento em que a mensagem foi aberta para calcular os prazos de defesa sem margem de erro.
- Classificar a urgência da mensagem: separar avisos informativos gerais de despachos decisórios e termos de intimação.
- Consultar o relatório de situação fiscal: checar se a notificação recebida gerou reflexo imediato na emissão de certidões do cliente.
- Formalizar o aviso ao cliente: enviar comunicação por escrito relatando o teor da mensagem fiscal e os prazos legais cabíveis.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
Abrir a mensagem na caixa postal inicia o prazo de defesa?
Sim. A abertura da comunicação eletrônica registra a ciência formal do contribuinte e deflagra a contagem dos prazos processuais.
O que acontece se a mensagem não for aberta?
Ocorre a ciência tácita após o encerramento do prazo previsto na legislação tributária, fluindo o prazo legal para regularização ou recurso normalmente.
O procurador com certificado digital pode visualizar as mensagens?
Sim, desde que a procuração eletrônica outorgada no portal conceda poderes expressos para consulta à caixa postal e intimações.
A caixa postal emite alertas por e-mail externo?
Sim, caso o contribuinte cadastre e mantenha atualizado um endereço de e-mail ou telefone para recebimento de aviso de nova mensagem.
Fontes
Artigos relacionados
- Conferência da DCTFWeb: cruzamentos no portal oficial, débitos apurados e validações antes do envio
- Compensação de créditos tributários federais: onde abrir o pedido, sistemas oficiais e conferência de débitos
- Consulta à validade da NF-e no portal nacional: verificação da chave de acesso e conferência de documentos fiscais
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.