Imposto Seletivo na reforma tributária: regras da LC 214, lista de setores atingidos e reflexos no caixa das empresas
Por Rodolfo Martins
· 6 min de leitura · Atualizado em 11 de novembro de 2026
O Imposto Seletivo, apelidado no debate público de imposto do pecado, entra em vigor em 1º de janeiro de 2027 como tributo federal sobre itens prejudiciais à saúde ou ao meio ambiente. Previsto pela Emenda Constitucional 132/2023 e regulamentado pela Lei Complementar 214/2025, o tributo atinge a produção, extração, comercialização e importação de categorias específicas, alterando custos operacionais e margens no mercado corporativo.
Atualizado em 11 de novembro de 2026.
O que a Constituição e a LC 214 fixaram para o tributo
A criação do tributo decorre da alteração promovida pela Emenda Constitucional 132/2023 no art. 153 da Carta Magna. O texto constitucional atribuiu à União a competência para instituir imposto sobre a produção, extração, comercialização ou importação de bens e serviços prejudiciais à saúde ou ao meio ambiente. O dispositivo tem finalidade extrafiscal, voltada a onerar comportamentos geradores de custos coletivos ao sistema público de saúde e à preservação ecológica.
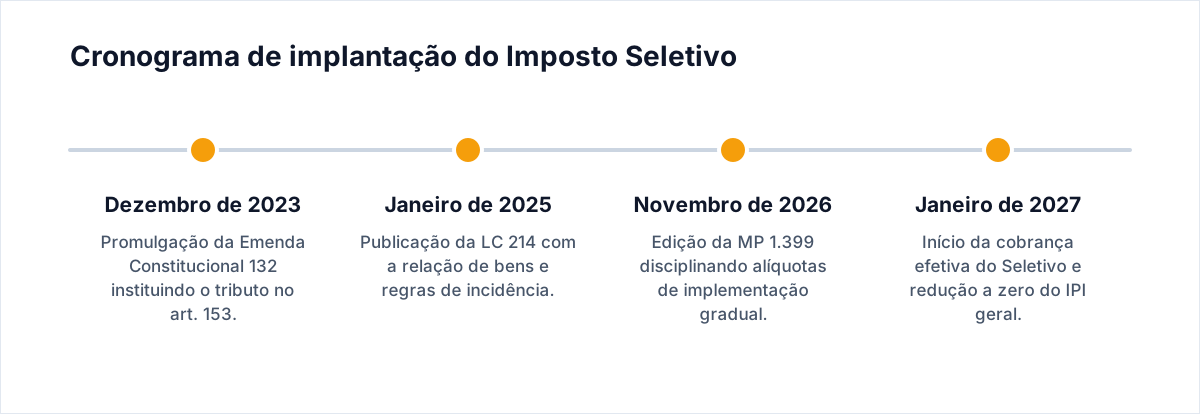
A disciplina infraconstitucional veio com a Lei Complementar 214/2025, cujo art. 406 estabelece os parâmetros de incidência. O tributo recai uma única vez sobre o bem ou serviço, sob a sistemática de monofasia. Além disso, a Medida Provisória 1.399/2026 fixou diretrizes para o regime de implementação gradual no ano-calendário de 2027.
O art. 153, § 6º, da Constituição Federal estabelece que o Imposto Seletivo não integrará a sua própria base de cálculo. Contudo, o montante recolhido integrará a base da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS), gerando encadeamento no preço final de venda.
Quais setores e bens estão sujeitos à incidência?
O art. 406, § 1º, da LC 214/2025 delimitou os produtos considerados lesivos para fins de incidência. Estão incluídos no rol veículos automotores, embarcações e aeronaves, produtos fumígenos, bebidas alcoólicas, bebidas açucaradas e a extração de bens minerais, além do carvão mineral.
A lei prevê tratamento escalonado e critérios diferenciados para pequenos produtores em determinados segmentos, a exemplo de volumes de produção em bebidas alcoólicas artesanais. A modulação de alíquotas também contempla critérios de sustentabilidade e eficiência energética, como nos veículos menos poluentes.
Por expressa previsão do art. 153, § 6º, inciso I, da Constituição Federal, o tributo não incide sobre as exportações. As operações com energia elétrica e telecomunicações também foram textualmente excluídas do campo de incidência do tributo.
Comparação das regras de incidência e imunidades
| Grupo de produtos ou operação | Status perante o Imposto Seletivo | Regra aplicável | Fundamento legal |
|---|---|---|---|
| Bebidas alcoólicas e fumígenos | Incidência monofásica | Tributação com critérios por teor ou dosagem | Art. 406 da LC 214/2025 |
| Veículos, embarcações e aeronaves | Incidência monofásica | Alíquotas graduadas por eficiência ambiental | Art. 406 da LC 214/2025 |
| Extração de bens minerais e carvão | Incidência na extração/produção | Cobrança concentrada na origem | Art. 406 da LC 214/2025 |
| Bebidas açucaradas | Incidência na comercialização/produção | Tributação concentrada no fabricante/importador | LC 214/2025 |
| Operações de exportação | Não incidência (imunidade) | Imunidade constitucional expressa | Art. 153, § 6º, I, da CF/88 |
| Energia elétrica e telecomunicações | Não incidência | Exclusão constitucional do campo do tributo | Art. 153, § 6º, I, da CF/88 |
Como a nova cobrança influencia o mercado empresarial
A instituição do tributo gera três ordens de impacto direto nas empresas: precificação, capital de giro e parametrização fiscal. Como o tributo não gera direito a crédito financeiro amplo como os impostos não cumulativos típicos, o custo absorvido pelo fabricante ou importador é transferido integralmente para o custo da mercadoria vendida.
Para o setor de alimentos e bebidas, a inclusão de bebidas açucaradas altera a margem de lucro e exige revisão de portfólio industrial. No setor mineral, as empresas extrativas passam a recolher na saída originária, alterando a competitividade de matérias-primas no mercado interno frente a compradores que também enfrentam planejamento tributário e elisão fiscal.
Outro desdobramento relevante envolve os pequenos negócios. A forma de repasse de preços e a compra de insumos afetados pelo Imposto Seletivo alteram as margens até de empresas que apuram tributos em sistemáticas simplificadas, exigindo análises semelhantes às avaliadas no regime de caixa no Lucro Presumido e no Simples.
As divergências jurídicas sobre a aplicação do imposto
O debate entre os setores econômicos e a administração pública concentra-se nos limites da extrafiscalidade. Entidades da mineração e da indústria de bebidas apontam desvio de finalidade. O setor produtivo sustenta que tributar insumos básicos e itens alimentícios transforma o seletivo em mero mecanismo de compensação arrecadatória, encarecendo a cadeia de suprimentos.
A Fazenda Pública defende a constitucionalidade integral da modelagem. A posição fiscal apoia-se no dever estatal de desencorajar hábitos com impacto negativo no Sistema Único de Saúde e no equilíbrio ecológico, ressaltando que a incidência ocorre de forma monofásica e substitui encargos históricos do Imposto sobre Produtos Industrializados.
Segue indefinida a consolidação final pelo Congresso Nacional de parâmetros editados pela Medida Provisória 1.399/2026. A dinâmica de absorção do imposto durante o período de convivência com o ICMS até 2033 também dependerá de regulamentações administrativas futuras.
Como o contador deve proceder
- Classificar o catálogo de mercadorias: identificar códigos da Nomenclatura Comum do Mercosul enquadrados no art. 406 da LC 214/2025.
- Revisar a formação de preços de venda: simular o efeito do imposto compondo a base de cálculo da CBS e do IBS a partir de 2027.
- Ajustar sistemas emissores e ERP: adequar os campos de notas fiscais eletrônicas para acolher a apuração monofásica assistida da Receita Federal.
- Avaliar contratos de fornecimento de longo prazo: verificar cláusulas de repasse tributário em contratos mercantis de itens atingidos.
- Acompanhar a tramitação legislativa complementar: checar a conversão da Medida Provisória 1.399/2026 e eventuais novos decretos regulamentares.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
O Imposto Seletivo incide sobre produtos exportados?
Não. O art. 153, § 6º, inciso I, da Constituição Federal assegura imunidade expressa às operações de exportação destinadas ao exterior.
A cobrança do tributo já começa no ano de 2026?
Não. A exigência do Imposto Seletivo tem início fixado para 1º de janeiro de 2027, ficando 2026 reservado para testes de sistemas e regulamentações complementares.
Energia elétrica e serviços de telecomunicação pagam o Seletivo?
Não. A Constituição Federal retirou expressamente energia elétrica e telecomunicações da incidência do novo tributo.
O imposto entra na sua própria base de cálculo?
Não. O art. 153, § 6º, inciso III, da Constituição Federal veda o cálculo por dentro do Imposto Seletivo, embora seu valor componha a base da CBS e do IBS.
Fontes
Artigos relacionados
- MEI na reforma tributária em 2027: regras da LC 214, guia única unificada e o impacto nos pequenos negócios
- Regulamentação da reforma tributária: o que já consta nas normas gerais e o que ainda depende de regulamento
- CNPJ para pessoa física na CBS: o Decreto 13.075/2026, a prorrogação para 2027 e as regras para produtores rurais
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.