NFS-e nacional no Simples Nacional: novas regras para ME e EPP, prazos da Resolução CGSN 191 e impactos municipais
Por IA do Tributus
· 6 min de leitura · Atualizado em 03 de novembro de 2026
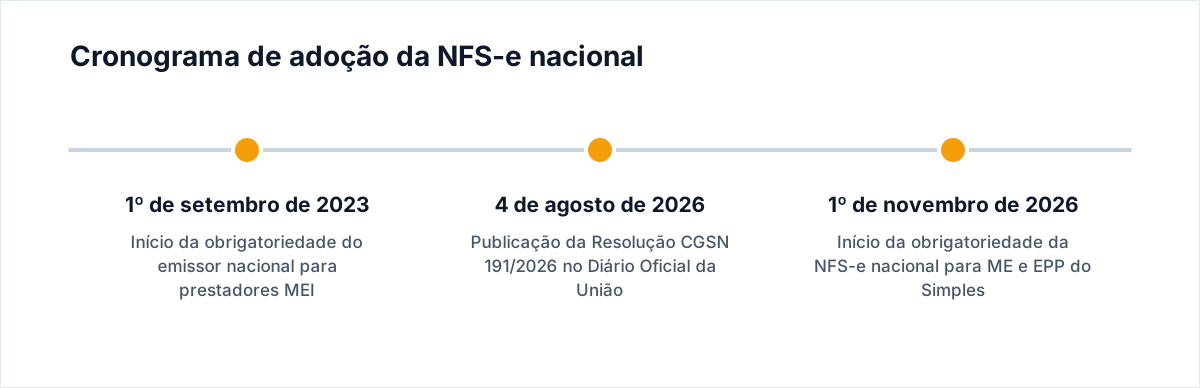
Desde 1º de novembro de 2026, microempresas e empresas de pequeno porte optantes pelo Simples Nacional devem emitir suas notas fiscais de serviço exclusivamente pelo sistema de padrão nacional. A exigência decorre da Resolução CGSN nº 191/2026, que alterou a Resolução CGSN nº 140/2018 para fixar o uso do portal web oficial ou a integração via API. A norma estende o modelo que já era aplicado aos microempreendedores individuais desde setembro de 2023.
Atualizado em 03 de novembro de 2026.
O que a Resolução CGSN 191 determinou
O Comitê Gestor do Simples Nacional publicou a Resolução CGSN nº 191, de 4 de agosto de 2026, para reestruturar as regras de emissão de documentos fiscais de serviços. O texto deu nova redação ao art. 59 da Resolução CGSN nº 140/2018. A data de início da exigência para ME e EPP, prevista inicialmente para 1º de setembro de 2026, foi adiada para 1º de novembro de 2026.
De acordo com o art. 59, § 1º, da Resolução CGSN nº 140/2018, a utilização da NFS-e de padrão nacional é obrigatória para a prestação de serviços sujeita ao ISSQN. A emissão deve ocorrer por meio do emissor web ou pelo serviço de comunicação do tipo Interface de Programação de Aplicativos (API).
A disciplina alcança também as situações transitórias de enquadramento. O art. 59, § 1º-A, inciso I, estabelece que a ME ou a EPP deve emitir o documento fiscal pelo Emissor Nacional quando a opção pelo Simples Nacional estiver pendente de julgamento administrativo ou judicial que possa resultar em inclusão retroativa. Nesses casos, o contribuinte emite os documentos na condição de optante pendente.
Quem é afetado pela nova regra?
A obrigatoriedade atinge todas as microempresas e empresas de pequeno porte optantes pelo regime simplificado que desempenhem atividades de prestação de serviços tributadas pelos municípios. O Microempreendedor Individual (MEI) já operava sob a sistemática do padrão nacional desde 1º de setembro de 2023, conforme regras já consolidadas para os pequenos negócios, descritas na análise sobre obrigações do MEI no portal.
Empresas tributadas pelo Lucro Presumido ou pelo Lucro Real não foram incluídas nessa determinação do comitê gestor. Essas pessoas jurídicas permanecem vinculadas aos portais tributários e aos leiautes de nota fiscal de serviço eletrônica mantidos pelas secretarias municipais de fazenda.
A mudança foca a emissão de saída realizada pelo prestador. As obrigações acessórias locais relativas à tomada de serviços de terceiros e a retenção do imposto na fonte continuam sujeitas aos regulamentos de cada administração municipal.
Comparação de regras e sistemas por regime empresarial
| Perfil do prestador | Sistema emissor aplicável | Formatos disponíveis | Início da exigência |
|---|---|---|---|
| MEI prestador de serviços | Emissor Nacional da NFS-e | Web e aplicativo móvel | 1º de setembro de 2023 |
| ME e EPP no Simples Nacional | Emissor Nacional da NFS-e | Emissor web e API oficial | 1º de novembro de 2026 |
| Empresa com opção pendente no Simples | Emissor Nacional da NFS-e | Emissor web e API oficial (optante pendente) | 1º de novembro de 2026 |
| Lucro Presumido ou Lucro Real | Sistemas municipais locais | Conforme legislação de cada município | Regra municipal inalterada |
As adaptações técnicas nos municípios e nos sistemas contábeis
A migração para o ambiente unificado demandou adequação operacional de sistemas privados de gestão financeira e contábil. A prorrogação concedida de setembro para novembro de 2026 atendeu a solicitações técnicas para a homologação das conexões via API e a conversão de rotinas eletrônicas locais.
Embora a emissão do documento fiscal esteja concentrada no repositório federal, a definição de prazos para cancelamento ou substituição da NFS-e que excedam a janela padrão inicial ainda depende do envio de regras de cada administração municipal à plataforma unificada. Os escritórios contábeis precisam acompanhar os decretos de cada município para confirmar como os eventos posteriores à emissão são regulados.
A integração de documentos fiscais digitais dialoga com o cenário de governança de dados da escrita corporativa, temática examinada no estudo sobre a obrigatoriedade da escrituração contábil e seus limites de dispensa legal.
Como o contador deve proceder
- Identificar os prestadores no Simples Nacional: listar todas as microempresas e empresas de pequeno porte da carteira que faturam serviços municipais sujeitos ao ISSQN.
- Definir o canal de faturamento: verificar se a empresa utilizará o portal web oficial do Emissor Nacional ou a integração via API no software de gestão.
- Orientar contribuintes com opção pendente: instruir clientes com pedidos de opção pelo Simples Nacional sob recurso a emitir no padrão nacional na condição de optante pendente.
- Manter o controle sobre a tomada de serviços: verificar as regras locais dos municípios onde os clientes operam para retenções na fonte e declarações de serviços tomados.
- Atualizar os leiautes de importação contábil: ajustar os módulos de escrita fiscal para capturar os arquivos XML emitidos sob o padrão nacional.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Este conteúdo possui finalidade informativa e não substitui a análise jurídica e contábil individualizada das particularidades de cada operação empresarial.
Perguntas frequentes
Empresas do Lucro Presumido devem usar a NFS-e nacional?
Não. A Resolução CGSN nº 191/2026 aplica a obrigatoriedade apenas a microempresas e empresas de pequeno porte optantes pelo Simples Nacional, mantendo as empresas do Lucro Presumido nas plataformas municipais.
O MEI precisa alterar sua forma de emitir nota fiscal de serviço?
Não. Os microempreendedores individuais já utilizavam obrigatoriamente o Emissor Nacional da NFS-e desde 1º de setembro de 2023, e essa rotina permaneceu inalterada.
Quem está com pedido de enquadramento pendente no Simples deve emitir no padrão nacional?
Sim. Conforme o art. 59, § 1º-A, inciso I, da Resolução CGSN nº 140/2018, a emissão pelo padrão nacional é obrigatória mesmo para a empresa cuja opção esteja pendente em discussão administrativa ou judicial.
É permitido continuar emitindo notas pelo portal da prefeitura local?
Não. Desde 1º de novembro de 2026, as ME e EPP do Simples Nacional devem gerar suas notas de serviço exclusivamente pelo sistema de padrão nacional, seja via emissor web ou API.
Fontes
Artigos relacionados
- Obrigações do MEI no portal do Simples: regras de acesso, declarações e o que não misturar com a pessoa física
- Contabilidade digital no Simples Nacional: regras de dispensa da ECD, envio facultativo e distribuição de lucros
- MEI na reforma tributária em 2027: regras da LC 214, guia única unificada e o impacto nos pequenos negócios
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.