DITR web 2026 e a obrigatoriedade de entrega: regras da IN RFB 2.330, limites de área e cruzamento com o CAR
Por IA do Tributus
· 7 min de leitura · Atualizado em 23 de outubro de 2026
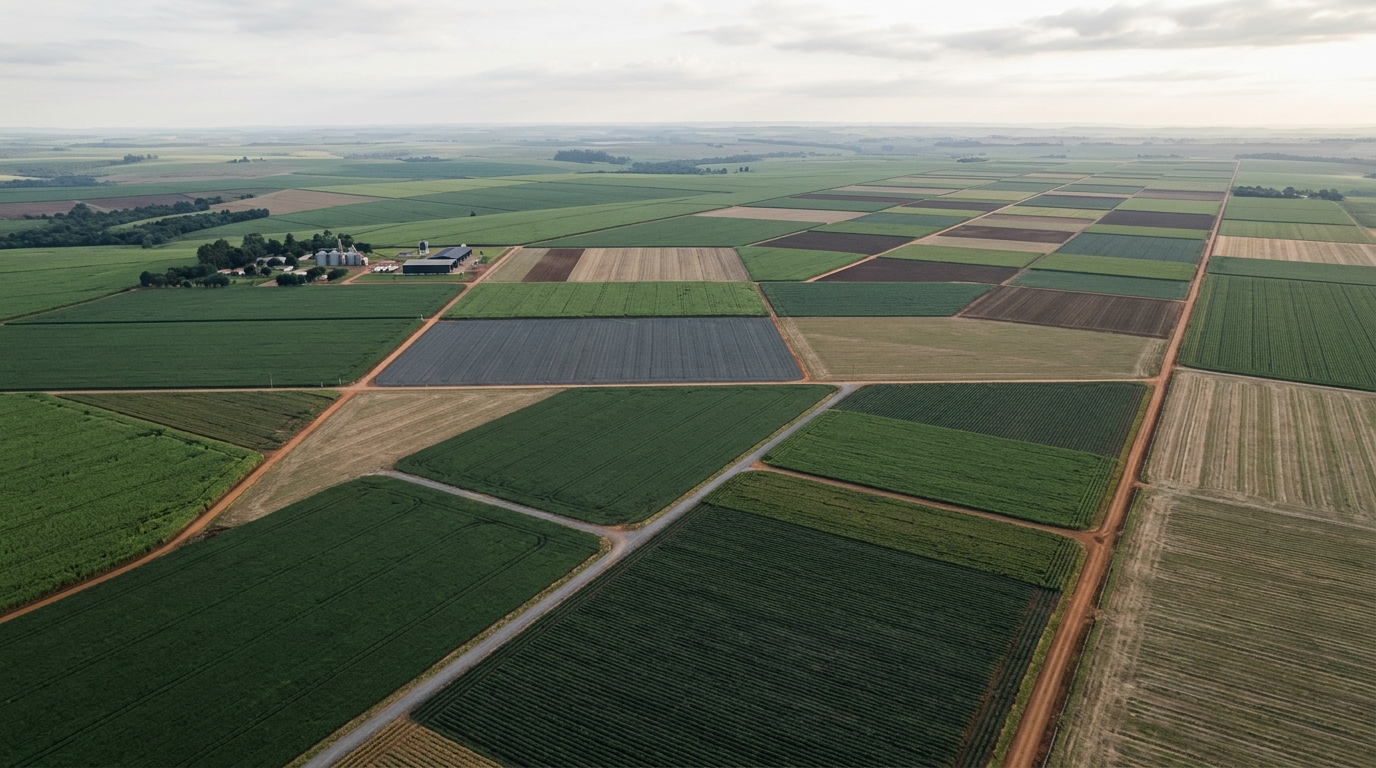
A Instrução Normativa RFB nº 2.330/2026 estabeleceu a obrigatoriedade da versão web da Declaração do Imposto sobre a Propriedade Territorial Rural (DITR) para o exercício de 2026. A exigência digital atinge compulsoriamente todas as pessoas jurídicas e os proprietários pessoas físicas com imóveis rurais de área superior a 100 hectares. A transmissão online ocorre pela plataforma Minhas Declarações do ITR, condicionada ao acesso com conta gov.br de níveis Prata ou Ouro.
Atualizado em 23 de outubro de 2026.
O que a Receita Federal passou a exigir na DITR 2026
A Secretaria Especial da Receita Federal do Brasil determinou a migração progressiva do cumprimento fiscal rural para o ambiente em nuvem. A disciplina do exercício de 2026 foi publicada por meio da Instrução Normativa RFB nº 2.330/2026. O serviço digital centraliza preenchimento, transmissão, retificação e consulta da DITR no Portal de Serviços.
O acesso ao sistema web exige conta gov.br com nível de confiabilidade Prata ou Ouro. Essa condição de segurança afasta o protocolo por procurações em papel desprovidas de certificação digital correspondente. A entrega elaborada fora do padrão legal sujeita o declarante ao cancelamento de ofício do documento enviado.
O prazo oficial de recepção iniciou-se em 10 de agosto e terminou às 23h59min59s do dia 30 de setembro de 2026. Transmissões extemporâneas geram multa moratória de 1% ao mês ou fração de atraso sobre o ITR apurado. O valor mínimo da penalidade por atraso é fixado em R$ 50,00.
Quem é afetado pela regra da declaração online?
A obrigatoriedade de uso do ambiente online foi delimitada conforme a natureza jurídica do contribuinte e a extensão da propriedade. Todas as pessoas jurídicas proprietárias, titulares do domínio útil ou possuidoras a qualquer título de imóvel rural estão sujeitas à plataforma web. Não há distinção pelo regime de tributação empresarial, alcançando optantes do Lucro Real, Lucro Presumido ou entidades imunes.
Para as pessoas físicas, a linha divisória reside na extensão territorial do imóvel declarado. Imóveis com área total superior a 100 hectares exigem a entrega exclusivamente via plataforma online. Já os proprietários individuais com propriedades de até 100 hectares puderam optar pela utilização do PGD ITR 2026 tradicional.
A manutenção temporária do programa instalável atendeu a limitações de conectividade enfrentadas por pequenos produtores no interior do país. Para acompanhar normas correlatas de escrituração e cadastros empresariais, consulte as regras de obrigatoriedade de escrituração contábil e de obrigações fiscais no SPED e eSocial.
Exclusão de áreas ambientais: substituição do ADA pelo CAR
A IN RFB nº 2.330/2026 trouxe alteração substantiva na comprovação de áreas não tributáveis da propriedade rural. A declaração do exercício de 2026 dispensou a prestação direta do número do recibo do Ato Declaratório Ambiental (ADA) administrado pelo Ibama. Em seu lugar, a Receita Federal passou a exigir a indicação obrigatória do número de inscrição do imóvel no Cadastro Ambiental Rural (CAR).
A administração tributária sustenta que a conexão direta com a base do CAR simplifica o controle das áreas de preservação permanente e reserva legal. O cruzamento automatizado confronta os dados declarados com os registros georreferenciados dos sistemas ambientais.
Entidades de classe e contadores apontam riscos decorrentes de inconsistências nos cadastros estaduais do CAR. Divergências cadastrais ou atrasos na validação pelos órgãos ambientais locais expõem o contribuinte à glosa sumária das deduções. A desconsideração dessas áreas amplia a base do Valor da Terra Nua Tributável (VTNt) e eleva o imposto devido.
Comparativo de regras e canais da DITR 2026
| Perfil do contribuinte | Canal obrigatório | Canal facultativo | Exigência de acesso | Efeito de descumprimento |
|---|---|---|---|---|
| Pessoa Jurídica (qualquer área) | Minhas Declarações do ITR (Web) | Não há | Conta gov.br Prata ou Ouro | Cancelamento de ofício da DITR |
| Pessoa Física com imóvel acima de 100 ha | Minhas Declarações do ITR (Web) | Não há | Conta gov.br Prata ou Ouro | Cancelamento de ofício da DITR |
| Pessoa Física com imóvel até 100 ha | Não exigido meio web | PGD ITR 2026 ou DITR Web | Gov.br (Web) ou Receitanet (PGD) | Multa mínima de R$ 50,00 se em atraso |
| Declaração fora do prazo regular | Canal correspondente ao perfil | Conforme perfil acima | Conta gov.br Prata ou Ouro | Multa de 1% ao mês sobre o ITR apurado |
Pagamento do imposto e limites operacionais
O imposto apurado na DITR 2026 pode ser quitado em até quatro quotas iguais, mensais e sucessivas. Nenhuma quota pode ter valor inferior a R$ 50,00. Quando o imposto devido for inferior a R$ 100,00, a legislação veda o parcelamento, impondo a quitação em quota única.
Durante o período declaratório de 2026, contribuintes relataram instabilidades na sincronização de dados cadastrais entre o Cadastro de Imóveis Rurais (CAFIR) e o Cadastro Imobiliário Brasileiro (CIB). A Receita Federal chegou a atualizar o PGD em 21 de setembro de 2026 para contornar falhas técnicas temporárias na transmissão web.
Apesar dessa medida emergencial adotada na reta final daquele prazo, a administração não garantiu a sobrevivência do PGD para exercícios futuros. A consolidação da entrega totalmente online é meta técnica expressa do órgão fiscalizador.
Como o contador deve proceder
- Auditar o enquadramento por imóvel: conferir a matrícula e a área total em hectares de cada propriedade rural sob responsabilidade da carteira de clientes.
- Validar a conta gov.br dos titulares: assegurar que sócios e pessoas físicas possuam nível Prata ou Ouro ativo antes de iniciar retificações ou consultas pendentes.
- Checar os dados do CAR: conferir a consistência das poligonais e das frações de reserva legal informadas no sistema ambiental estadual para evitar glosas.
- Verificar eventuais cancelamentos de ofício: conferir se houve transmissão indevida via PGD para pessoas jurídicas ou imóveis acima de 100 hectares, efetuando o saneamento tempestivo.
- Monitorar o pagamento das quotas: acompanhar o vencimento das parcelas do ITR e a incidência de juros moratórios para evitar inscrição em dívida ativa.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
A DITR Web 2026 é obrigatória para qualquer proprietário rural pessoa física?
Não. Apenas pessoas físicas com imóveis rurais de área superior a 100 hectares estão obrigadas ao preenchimento web, ficando dispensadas desse canal obrigatório as áreas de até 100 hectares.
Imóveis rurais pertencentes a pessoas jurídicas podem ser declarados pelo PGD ITR?
Não. Pessoas jurídicas devem utilizar compulsoriamente a versão web da DITR no Portal de Serviços, sob pena de cancelamento de ofício da declaração transmitida.
O recibo do ADA do Ibama continua sendo obrigatório dentro da DITR 2026?
Não. A IN RFB nº 2.330/2026 dispensou o preenchimento do recibo do ADA na declaração, exigindo a identificação do número de inscrição no CAR.
Qual é o valor mínimo para parcelamento do ITR 2026?
O imposto pode ser dividido em até 4 quotas desde que nenhuma parcela seja inferior a R$ 50,00, exigindo-se cota única caso o valor apurado fique abaixo de R$ 100,00.
Fontes
Artigos relacionados
- Inteligência artificial na gestão financeira e fiscal: enquadramento na Lei do Bem, regras da Receita Federal e limites práticos
- Contabilidade digital no Simples Nacional: regras de dispensa da ECD, envio facultativo e distribuição de lucros
- Novas regras da Receita Federal para CBS e IBS em 2026: compensação da fase de teste e prazos para pessoas físicas
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.