Dirbi e benefícios fiscais na Receita Federal: regras de entrega, dispensas e impactos na rotina contábil
Por IA do Tributus
· 7 min de leitura · Atualizado em 07 de outubro de 2026
A Declaração de Incentivos, Renúncias, Benefícios e Imunidades de Natureza Tributária (Dirbi) é obrigatória para pessoas jurídicas que usufruem de desonerações tributárias federais listadas pela Receita Federal do Brasil. A entrega ocorre mensalmente até o vigésimo dia do segundo mês subsequente ao período de apuração, por meio do Centro Virtual de Atendimento ao Contribuinte (e-CAC). O descumprimento gera penalidades calculadas sobre a receita bruta e impede a manutenção regular dos benefícios fiscais usufruídos pela empresa.
Atualizado em 07 de outubro de 2026.
Origem legal e consolidação da obrigação acessória
A instituição da Dirbi decorre de esforço do Poder Executivo para quantificar e auditar incentivos fiscais concedidos pela União. Introduzida inicialmente por meio da Medida Provisória 1.227/2024, a declaração teve suas diretrizes fixadas em caráter definitivo pela Lei 14.973/2024. A regulamentação técnica e a relação de incentivos abrangidos foram detalhadas pela Secretaria Especial da Receita Federal do Brasil na Instrução Normativa RFB 2.198/2024.
A exigência foi reforçada em diplomas posteriores. O art. 167, parágrafo único, da Lei 15.321 estabelece expressamente que a Dirbi, instituída pela Lei 14.973/2024, constitui o instrumento eletrônico destinado à coleta de dados sobre incentivos e renúncias. Esse alinhamento normativo encerrou debates iniciais sobre a perda de eficácia da medida provisória de origem, conferindo estabilidade legal à exigência periódica.
Com essa estrutura, a Receita Federal passou a exigir que os contribuintes declarem os valores de tributos que deixaram de recolher em virtude de isenções, reduções de alíquota, regimes especiais e créditos presumidos. A prestação de contas mensal alimenta as bases de controle orçamentário do Ministério da Fazenda e fornece subsídios para a verificação de conformidade fiscal.
Quem deve apresentar a Dirbi mensalmente?
A regra de obrigatoriedade atinge pessoas jurídicas de direito privado em geral, inclusive entidades imunes, isentas e consórcios que realizam negócios jurídicos em nome próprio. O fator determinante para o dever de declarar é a efetiva fruição de incentivos fiscais contemplados no anexo da Instrução Normativa RFB 2.198/2024. Caso a entidade utilize ao menos um benefício listado no mês de apuração, a transmissão torna-se mandatória.
O reporte ocorre de maneira centralizada pelo estabelecimento matriz. Os dados das filiais devem ser consolidados pela administração central da pessoa jurídica antes do envio pela internet. A rotina deve ser integrada aos mecanismos de fiscalização eletrônica e cruzamento de dados, uma vez que divergências entre a apuração interna e a declaração geram apontamentos fiscais imediatos.
Para o crédito fiscal de subvenção para investimentos relativo a implantação ou expansão econômica, a legislação definiu tratamento diferenciado. Os montantes apurados dessa natureza possuem cronograma anualizado, devendo ser informados na Dirbi referente ao período de apuração de dezembro de cada ano-calendário.
Hipóteses de dispensa e particularidades do Simples Nacional
A regulamentação estabelece exceções precisas para desonerar pequenos negócios e entidades em fase de constituição. O Microempreendedor Individual (MEI) está totalmente dispensado da declaração. Pessoas jurídicas em início de atividade também não precisam enviar o demonstrativo no período compreendido entre o registro nos órgãos competentes e a efetiva ativação cadastral perante o Cadastro Nacional da Pessoa Jurídica (CNPJ).
As microempresas e empresas de pequeno porte optantes pelo regime unificado da Lei Complementar 123/2006 contam com regras específicas. Como a rotina contábil de apuração no regime simplificado possui sistemática própria, a regra geral é a dispensa de envio da Dirbi.
Há, contudo, uma exceção obrigatória para optantes do Simples Nacional: as empresas sujeitas ao recolhimento da Contribuição Previdenciária sobre a Receita Bruta (CPRB). Nessa hipótese, a optante deve transmitir a declaração para informar a diferença monetária entre a CPRB efetivamente devida e o valor da contribuição patronal ordinária prevista na legislação previdenciária. Sem essa entrega, a empresa perde a regularidade fiscal perante a União.
Como funciona a prestação de informações e prazos?
| Perfil do contribuinte | Condição perante incentivos fiscais | Obrigação da Dirbi | Prazo de envio |
|---|---|---|---|
| Lucro Real ou Presumido | Fruição de incentivos do anexo normativo | Obrigatória | Até dia 20 do segundo mês subsequente |
| Simples Nacional em geral | Não recolhe CPRB | Dispensada | Não se aplica |
| Simples Nacional enquadrado | Sujeito ao regime da CPRB | Obrigatória (diferencial CPRB) | Até dia 20 do segundo mês subsequente |
| Microempreendedor Individual | Qualquer atividade | Dispensada integralmente | Não se aplica |
| Empresa com subvenção | Crédito fiscal para investimento | Obrigatória (declarada em dez.) | Prazo de transmissão da competência dezembro |
A prestação de contas ocorre via formulário eletrônico disponibilizado no e-CAC da Receita Federal. O declarante precisa detalhar o tributo beneficiado, o código do benefício conforme a tabela oficial e o valor que deixou de ser recolhido aos cofres federais no período de apuração. Quando houver pleito de compensação de créditos tributários, a coerência entre a declaração e os pedidos administrativos é rigorosamente verificada.
As divergências sobre o ônus de conformidade
A criação da Dirbi gerou debates expressivos entre entidades representativas de classe e a administração tributária federal. A controvérsia reside na duplicidade de envio de dados pelas empresas privadas.
A leitura das entidades empresariais e contábeis sustenta que a exigência impõe custo administrativo desproporcional. Argumenta-se que as informações sobre desonerações, créditos e alíquotas reduzidas já constavam em obrigações acessórias prévias, como a EFD-Contribuições, a Declaração de Débitos e Créditos Tributários Federais (DCTF) e a Escrituração Contábil Fiscal (ECF). Por esse prisma, a criação de nova obrigação mensal penaliza a operação com excesso de burocracia.
A leitura da Receita Federal fundamenta-se na necessidade de fiscalização tempestiva e na transparência do gasto tributário. O órgão sustenta que declarações prévias possuem calendários dispersos e não permitem o monitoramento em tempo real do teto de renúncias orçamentárias estabelecido pelo Congresso Nacional. Além disso, o Fisco argumenta que a centralização pelo estabelecimento matriz confere controle rigoroso sobre a legalidade dos incentivos usufruídos.
Permanece indefinida uma eventual unificação da Dirbi com declarações gerais durante a transição da Reforma Tributária do Consumo. O cronograma definitivo de integração com tributos federais remanescentes não foi publicado, o que exige das empresas a manutenção de todas as rotinas em paralelo.
Como o contador deve proceder
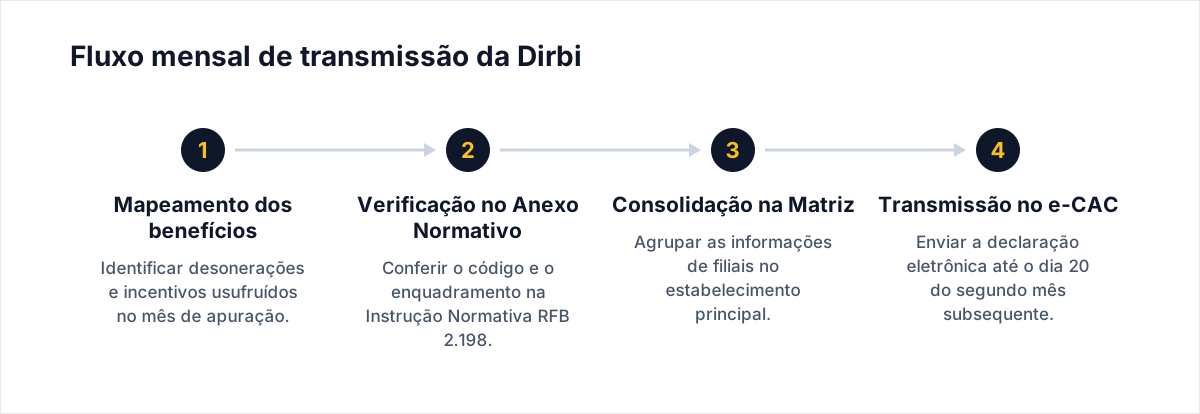
- Identificar os benefícios fruídos: mapear todos os incentivos, isenções e créditos presumidos utilizados pelas empresas da carteira no mês anterior.
- Conferir o enquadramento no anexo normativo: verificar se o benefício específico consta na relação da Instrução Normativa RFB 2.198/2024.
- Separar empresas dispensadas: segregar microempreendedores individuais e optantes do Simples Nacional que não realizem apuração de CPRB.
- Calcular a renúncia tributária: apurar a diferença entre o tributo exigível sem o benefício e o montante recolhido no período de apuração.
- Acompanhar créditos de subvenção: segregar os valores de subvenção para investimento para envio concentrado no encerramento do exercício de dezembro.
- Transmitir até o dia 20: protocolar a declaração centralizada pela matriz no portal e-CAC dentro do prazo regular de entrega.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
Quem está no Simples Nacional precisa entregar a Dirbi?
Depende. A maioria das empresas do Simples Nacional está dispensada, exceto aquelas sujeitas ao recolhimento da CPRB, que devem informar a diferença da contribuição patronal.
Filiais precisam transmitir a Dirbi individualmente?
Não. A declaração é apresentada exclusivamente de forma centralizada pelo estabelecimento matriz, contemplando os dados de todas as filiais da pessoa jurídica.
Qual é o prazo mensal para a entrega da declaração?
A transmissão deve ser concluída até o vigésimo dia do segundo mês subsequente ao período de apuração em que houve a fruição do benefício fiscal.
O MEI deve preencher o demonstrativo de incentivos?
Não. Os Microempreendedores Individuais contam com dispensa expressa da obrigação na legislação federal.
Créditos de subvenção para investimento seguem o fluxo mensal?
Não. Os créditos fiscais de subvenção para investimento possuem prazo de reporte anualizado, devendo constar na apuração de dezembro.
Fontes
Artigos relacionados
- Fiscalização de benefícios fiscais pela Receita Federal: regras da IN 2.341/2026, prazos de defesa e requisitos de conformidade
- CNPJ alfanumérico em 2026: regras da Receita Federal, impactos em sistemas e rotina dos escritórios
- Como acompanhar atos da Receita Federal sem perder Instrução Normativa nem Solução de Consulta
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.