Cálculo de juros Selic e multa de mora federal: fórmulas matemáticas, limites da legislação e rotina contábil
Por Rodolfo Martins
· 8 min de leitura · Atualizado em 13 de outubro de 2026
O recolhimento espontâneo de tributos federais em atraso exige a aplicação de coeficientes matemáticos estritos fixados pela legislação tributária. A apuração de débitos administrados pela Receita Federal do Brasil combina a incidência de multa diária de 0,33%, limitada ao teto de 20%, com o cálculo de juros Selic e multa de mora que agregam 1% no mês da quitação, nos termos da Lei 9.065/1995 e da Lei 9.430/1996.
Atualizado em 13 de outubro de 2026.
A estrutura legal dos acréscimos moratórios federais
A apuração de encargos sobre débitos não quitados no vencimento baseia-se em parâmetros fixados na década de 1990. O art. 13 da Lei 9.065/1995 definiu que os juros aplicáveis a créditos e tributos federais equivalem à taxa referencial do Sistema Especial de Liquidação e de Custódia (Selic) para títulos federais, com acumulação mensal. Essa norma padronizou o critério financeiro da União.
Posteriormente, o art. 61 da Lei 9.430/1996 disciplinou a sistemática de penalidade para débitos com fatos geradores ocorridos a partir de 1º de janeiro de 1997. A regra alcança tributos e contribuições federais apurados pelo contribuinte que não tenham sido pagos nos prazos da legislação específica.
A compreensão desses encargos integra a rotina fiscal ao lado da análise das demonstrações contábeis e indicadores essenciais, pois provisões incorretas distorcem as demonstrações de resultado e o fluxo de caixa empresarial.
Como funciona o cálculo da multa de mora diária
O cálculo da multa moratória segue contagem linear baseada no calendário civil. O art. 61, § 1º, da Lei 9.430/1996 determina que a contagem do percentual tem início no primeiro dia subsequente ao do vencimento da obrigação tributária e se estende até o dia em que o pagamento for efetivamente realizado.
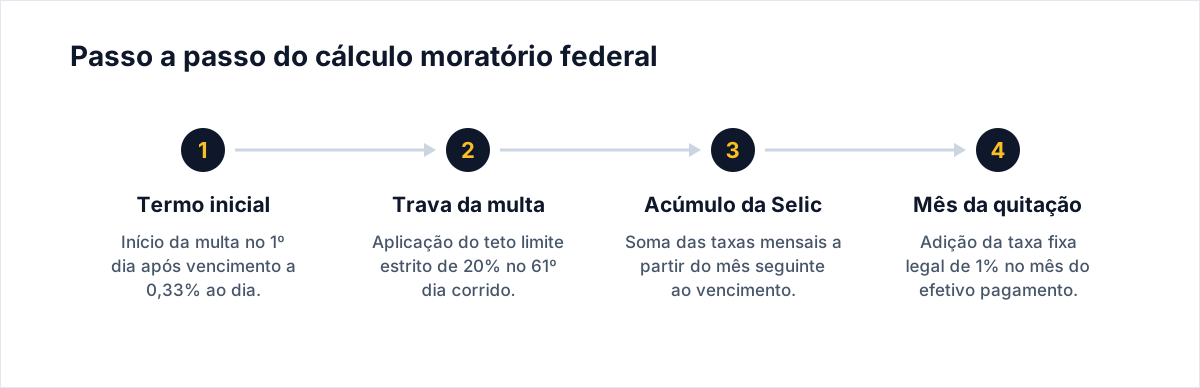
A taxa aplicada é de 0,33% por dia de atraso, conforme o caput do art. 61. Essa taxa incide de forma direta e sem juros compostos diários sobre o valor originário do tributo devido.
O crescimento do encargo cessa quando atinge o limite máximo fixado pela lei. O art. 61, § 2º, da Lei 9.430/1996 impõe que o percentual de multa não pode ultrapassar o teto de 20%. Com o acréscimo de 0,33% ao dia, o contribuinte atinge esse limite no 61º dia de atraso, mantendo-se inalterado o valor da penalidade moratória a partir de então.
A mecânica da taxa Selic sobre débitos em atraso
O cômputo dos juros moratórios não acompanha a data exata em dias, utilizando a competência mensal dos índices financeiros. O art. 61, § 3º, da Lei 9.430/1996 disciplina que a taxa Selic incide a partir do primeiro dia do mês subsequente ao do vencimento do prazo até o mês anterior ao do pagamento.
No próprio mês em que a quitação é realizada, a taxa Selic não é apurada pela média diária do período. O mesmo art. 61, § 3º, estipula a aplicação de taxa fixa de 1% para a fração do mês de liquidação, independentemente de o recolhimento ocorrer no início ou no fim do mês.
Se o tributo vencer e for pago dentro do mesmo mês civil, não há cobrança de taxa Selic nem do percentual fixo de 1%, incidindo unicamente a multa diária de 0,33% até a data do pagamento. O exame desse critério complementa os estudos sobre o cálculo de juros Selic e IPCA na prática no âmbito das obrigações empresariais.
O que a jurisprudência fixou sobre a natureza da Selic
A aplicação da taxa Selic em matérias tributárias gerou controvérsias judiciais históricas quanto à duplicidade de encargos. Contribuintes questionavam se a taxa continha correção monetária disfarçada de juros, enquanto a Fazenda Nacional defendia a legalidade da sua aplicação plena e cumulativa com índices inflacionários.
O Superior Tribunal de Justiça e o Supremo Tribunal Federal pacificaram que a taxa Selic possui natureza híbrida. Ela embute em sua composição interna tanto a compensação da perda do poder aquisitivo da moeda quanto a remuneração pelo atraso no adimplemento.
Em razão dessa característica, os tribunais superiores estabeleceram a vedação absoluta de cumular a Selic com qualquer índice autônomo de atualização monetária, como IPCA ou IGP-M, bem como com outros juros de mora legais. O cálculo tributário federal limita-se à Selic e à multa legal, preservando o equilíbrio matemático do débito.
Comparativo de incidência dos encargos federais
| Elemento do encargo | Base legal | Alíquota ou índice | Regra temporal de aplicação | Limite máximo |
|---|---|---|---|---|
| Multa de mora | Art. 61, caput, Lei 9.430/1996 | 0,33% ao dia | Do 1º dia após vencimento até a data de pagamento | 20% (art. 61, § 2º) |
| Juros Selic acumulados | Art. 61, § 3º, Lei 9.430/1996 | Selic mensal | Do 1º dia do mês seguinte ao vencimento até o mês anterior ao pagamento | Sem teto legal |
| Juros do mês de quitação | Art. 61, § 3º, Lei 9.430/1996 | 1% fixo | Aplicado no mês em que ocorre o pagamento | 1% no mês |
| Correção monetária isolada | Jurisprudência STF/STJ | 0% | Indevida a cumulação com taxa Selic | Vedada duplicidade |
Quais são as diferenças entre recolhimento espontâneo e de ofício?
A sistemática de 0,33% ao dia e o limite de 20% aplicam-se exclusivamente aos pagamentos voluntários efetuados pelo sujeito passivo. Esse procedimento configura a denúncia espontânea prevista na legislação, desde que o recolhimento ou o pedido de parcelamento ocorra antes do início de qualquer procedimento fiscalizatório pela autoridade tributária.
Caso a Receita Federal inicie ação fiscal de lançamento de ofício, a multa moratória espontânea deixa de incidir e abre espaço para as multas punitivas de ofício disciplinadas pela legislação federal. Tais penalidades possuem patamares substancialmente superiores e não se confundem com a mora voluntária calculada pelo contribuinte em atraso ordinário.
A regularidade das apurações evita a imposição dessas penalidades de ofício e assegura que a regularização continue restrita aos encargos ordinários da Lei 9.430/1996.
Como o contador deve proceder
- Verificar a data exata do vencimento original: identificar a competência e o vencimento previsto na legislação específica para fixar o termo inicial da contagem diária da multa.
- Calcular os dias corridos de atraso: apurar o número de dias corridos entre o primeiro dia após o vencimento e a data pretendida para o pagamento, aplicando a alíquota diária de 0,33%.
- Aplicar a trava do teto legal de 20%: verificar se a quantidade de dias supera 61 dias, travando o coeficiente da multa de mora estritamente no limite de 20% sobre o principal.
- Levantar a tabela Selic acumulada oficial: consolidar a soma das taxas mensais da Selic a partir do mês subsequente ao vencimento até o mês imediatamente anterior à quitação.
- Acrescentar a taxa de 1% do mês corrente: somar a alíquota fixa de 1% à taxa Selic acumulada quando a quitação for liquidada a partir do mês seguinte ao vencimento.
- Emitir o documento de arrecadação unificado: gerar o documento com os campos de principal, multa e juros preenchidos separadamente para correta baixa nos sistemas federais.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Este conteúdo tem finalidade informativa e técnica, não substituindo a análise jurídica ou contábil individualizada sobre débitos específicos perante o Fisco federal.
Perguntas frequentes
O atraso inferior a 60 dias sempre atinge a multa de 20%?
Não. A multa de 0,33% ao dia só atinge o teto de 20% a partir do 61º dia corrido de atraso após o vencimento do tributo.
O mês em que o débito é pago tem incidência da taxa Selic desse mesmo mês?
Não. O art. 61, § 3º, da Lei 9.430/1996 substitui a Selic do mês de pagamento pelo percentual fixo de 1%.
Tributos federais pagos em atraso no próprio mês de vencimento pagam juros Selic?
Não. Quando o recolhimento ocorre dentro do mesmo mês civil do vencimento, há incidência apenas da multa diária de 0,33%, sem cobrança de juros.
É permitido somar índice de inflação como IPCA à taxa Selic federal?
Não. A jurisprudência consolidada do STF e do STJ definiu que a taxa Selic já abrange a correção monetária, sendo indevida qualquer cumulação.
Fontes
Artigos relacionados
- Planejamento tributário e elisão fiscal: o que diz o art. 116 do CTN, os limites fixados pelo STF e as regras para empresas
- Inteligência artificial na gestão financeira e fiscal: enquadramento na Lei do Bem, regras da Receita Federal e limites práticos
- Livro diário e livro razão: o que a lei exige da escrituração e quais cuidados o contador deve adotar
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.