Auditoria independente nas demonstrações financeiras: limites de receita, regras da Lei 11.638 e exigências societárias
Por Rodolfo Martins
· 6 min de leitura · Atualizado em 06 de outubro de 2026
A contratação de auditoria independente nas demonstrações financeiras é obrigatória para companhias abertas e sociedades de grande porte no Brasil desde 1º de janeiro de 2008. O art. 3º da Lei nº 11.638/2007 estendeu essa disciplina a entidades que apuram receita bruta anual superior a R$ 300 milhões ou ativo total acima de R$ 240 milhões. O procedimento confere segurança técnica aos relatórios e padroniza a prestação de contas societária.
Atualizado em 06 de outubro de 2026.
O que a legislação societária determina
O art. 177, § 3º, da Lei nº 6.404/1976 define que as demonstrações financeiras das companhias abertas devem observar as normas da CVM e passar por auditoria independente. A mesma obrigação recai sobre entidades que atuam na distribuição e intermediação de valores mobiliários, nos termos do art. 26 da Lei nº 6.385/1976.
A Lei nº 11.638/2007 ampliou esse universo ao incluir o art. 3º, caput. O dispositivo determina que as regras sobre escrituração, elaboração de demonstrações financeiras e auditoria independente aplicam-se às sociedades de grande porte, mesmo quando não constituídas como sociedades por ações. A auditoria deve ser realizada obrigatoriamente por auditor registrado na Comissão de Valores Mobiliários.
Essa exigência não depende do tipo jurídico adotado pela entidade. Cooperativas ou sociedades limitadas que superam os tetos fixados pelo legislador submetem-se ao mesmo padrão de escrutínio contábil exigido das companhias de capital aberto.
Quem é enquadrado como sociedade de grande porte?
O parágrafo único do art. 3º da Lei nº 11.638/2007 fixa os parâmetros objetivos de enquadramento. A condição decorre do exercício social anterior e avalia dois critérios patrimoniais não cumulativos.
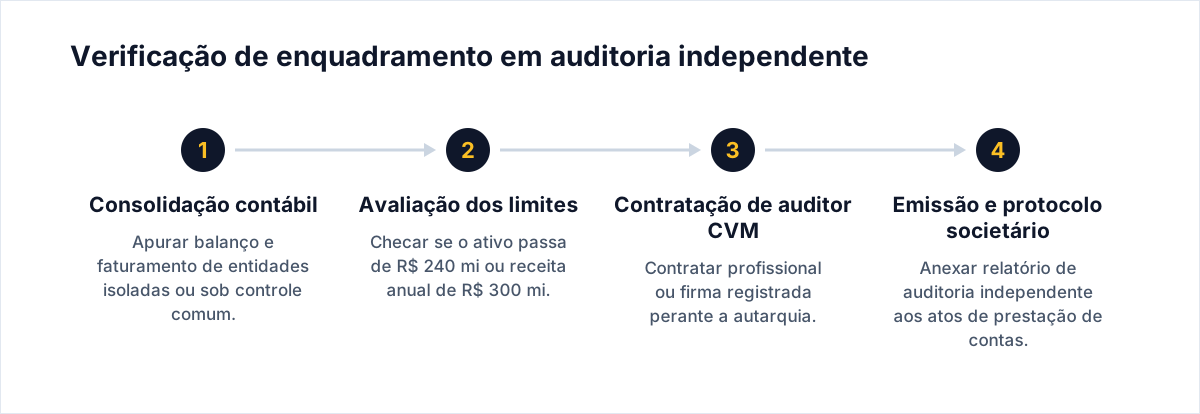
Basta atender a um dos dois limites para que o regime legal incida sobre o negócio:
- Ativo total superior a R$ 240.000.000,00 no balanço de encerramento.
- Receita bruta anual superior a R$ 300.000.000,00 no período de apuração.
A lei prevê expressamente que o cálculo deve considerar a sociedade isolada ou o conjunto de sociedades sob controle comum. Grupos empresariais que atingem os montantes de forma combinada entram na regra, impedindo a fragmentação societária como meio de afastar a exigência.
Sociedades de médio e pequeno porte que faturam abaixo desses patamares e mantêm capital fechado estão dispensadas da contratação de auditor credenciado na CVM. Para essas entidades, a adoção de rotinas contábeis estruturadas visa atender a propósitos gerenciais e bancários, conforme abordado na análise sobre contabilidade gerencial e tomada de decisão estratégica.
A disputa sobre a publicação dos balanços
Existe divergência quanto ao dever de publicação de balanços por sociedades limitadas de grande porte. Juntas Comerciais já editaram deliberações condicionando o arquivamento de atas e alterações contratuais à prévia publicação das demonstrações financeiras na imprensa oficial e em jornais de grande circulação.
Em contrapartida, empresas sustentam que o art. 3º da Lei nº 11.638/2007 restringiu as obrigações à escrituração, elaboração e auditoria independente. A tese aponta que a lei não transcreveu a obrigatoriedade de publicação prevista no art. 289 da Lei nº 6.404/1976 para as limitadas.
Decisões no âmbito da Justiça Federal, a exemplo de precedentes no Tribunal Regional Federal da 3ª Região, acolheram o entendimento de que a lei não criou dever de publicação para sociedades limitadas. Não há, contudo, decisão com efeito vinculante consolidada pelo Superior Tribunal de Justiça ou pelo Supremo Tribunal Federal uniformizando a questão em todo o território nacional.
| Tipo societário e porte | Auditoria por auditor CVM | Elaboração segundo a Lei 6.404/1976 | Publicação obrigatória em jornal |
|---|---|---|---|
| Companhia aberta | Obrigatória (art. 177, § 3º) | Obrigatória | Obrigatória |
| S.A. fechada comum | Dispensada | Obrigatória | Obrigatória |
| Limitada de grande porte | Obrigatória (art. 3º da Lei 11.638) | Obrigatória | Objeto de disputa judicial |
| Pequena ou média empresa | Dispensada | Não aplicável | Dispensada |
O papel da auditoria na rotina de controles internos
O trabalho do auditor independente consiste em avaliar se as demonstrações refletem a posição patrimonial e financeira da entidade de forma adequada. A auditoria confronta critérios de mensuração de ativos, reconhecimento de receitas e provisão de passivos com as normas vigentes.
A verificação externa atesta a consistência dos relatórios contábeis perante instituições financeiras, parceiros comerciais e investidores. Falhas em controles internos costumam ser identificadas durante a checagem das contas patrimoniais, reduzindo a exposição da administração a erros de reporte.
O trabalho preventivo de auditoria auxilia também a segurança operacional em operações societárias complexas e reorganizações de grupos, assunto detalhado no exame sobre planejamento tributário e limites legais do CTN.
Como o contador deve proceder
- Verificar os números consolidados: calcular o ativo total e a receita bruta do exercício anterior, somando empresas que estejam sob o mesmo controle societário.
- Identificar a exigência de auditoria: confirmar se a empresa atingiu R$ 240 milhões de ativo ou R$ 300 milhões de receita bruta anual.
- Checar o registro do profissional: certificar-se de que a empresa ou o auditor independente contratado possui credenciamento ativo perante a CVM.
- Examinar a jurisprudência regional: averiguar a exigência da Junta Comercial do estado quanto à publicação de balanços de limitadas antes do protocolo societário.
- Emitir parecer de conformidade: anexar o relatório dos auditores independentes às atas de aprovação de contas submetidas aos sócios.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
O que torna uma sociedade de grande porte segundo a Lei 11.638/2007?
Ter ativo total superior a R$ 240 milhões ou receita bruta anual superior a R$ 300 milhões no exercício social anterior. O critério considera entidades isoladas ou conjuntos societários sob controle comum.
Toda sociedade limitada precisa contratar auditor independente registrado na CVM?
Não. Apenas as sociedades limitadas enquadradas como de grande porte pelos limites de receita ou patrimônio do art. 3º da Lei nº 11.638/2007 estão sujeitas à exigência.
A empresa precisa cumprir os dois limites financeiros de forma acumulada?
Não. O enquadramento é alternativo, bastando que a empresa supere o teto de R$ 240 milhões em ativos ou o teto de R$ 300 milhões em faturamento bruto anual.
Qualquer contador pode emitir o relatório de auditoria para empresas de grande porte?
Não. A legislação societária exige que os auditores contábeis independentes tenham registro específico emitido pela Comissão de Valores Mobiliários.
Há decisão definitiva sobre a publicação de balanço para limitadas de grande porte?
Não. Existem decisões judiciais favoráveis à dispensa nos Tribunais Regionais Federais, mas o tema ainda carece de uniformização vinculante nos tribunais superiores.
Fontes
Artigos relacionados
- Distribuição de lucros no Simples Nacional: como a contabilidade regular garante a isenção tributária para as empresas
- Contabilidade gerencial e tomada de decisão estratégica: limites societários, controles internos e liberdade de formatos
- Contabilidade para pequenas empresas: obrigações societárias, regras fiscais e impactos nas decisões de gestão
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.