Depreciação acelerada no Lucro Real: regras da Lei 14.871, limites fiscais e controle societário
Por IA do Tributus
· 8 min de leitura · Atualizado em 10 de novembro de 2026
A concessão de quotas diferenciadas de depreciação acelerada para máquinas, aparelhos e instrumentos novos destinados ao ativo imobilizado foi instituída pela Lei nº 14.871/2024 e regulamentada pelo Decreto nº 12.175/2024. O incentivo fiscal autoriza pessoas jurídicas tributadas pelo Lucro Real a deduzir até 50% do valor do bem no ano de instalação ou entrada em operação e até 50% no ano seguinte na apuração do IRPJ e da CSLL. O ajuste ocorre exclusivamente nos livros fiscais, sem alterar os registros da contabilidade comercial societária.
Atualizado em 10 de novembro de 2026.
O que a Lei 14.871/2024 passou a autorizar
O art. 1º, caput, da Lei nº 14.871/2024 autorizou o Poder Executivo a conceder quotas diferenciadas de depreciação acelerada para máquinas, equipamentos, aparelhos e instrumentos novos incorporados ao ativo imobilizado. O benefício visa incentivar a modernização do parque fabril nacional em setores econômicos definidos pelo Decreto nº 12.175/2024.
O mecanismo permite antecipar a despesa fiscal com depreciação. Em vez de diluir o custo ao longo de vários anos conforme a vida útil econômica usual, a pessoa jurídica deduz até 50% no primeiro ano de atividade produtiva do bem e até 50% no segundo ano. Essa antecipação reduz a base de cálculo imediata do IRPJ e da CSLL na escrituração fiscal.
Conforme determina o art. 2º, § 5º, da Lei nº 14.871/2024, em nenhuma hipótese o total da depreciação acumulada poderá ultrapassar o custo de aquisição do bem. Quando as quotas fiscais atingirem o valor total do ativo, a depreciação contábil registrada comercialmente nos períodos posteriores deverá ser adicionada ao lucro líquido para recompor a base tributável.
Quem pode utilizar e quais ativos estão excluídos
O incentivo alcança exclusivamente as pessoas jurídicas submetidas à apuração do Lucro Real que desenvolvam as atividades econômicas listadas no regulamento federal. Conforme já analisado nas regras sobre dedutibilidade de custos e despesas operacionais, empresas do Lucro Presumido e optantes pelo Simples Nacional não utilizam Lalur e apuram tributos sobre bases presumidas ou receitas brutas, ficando fora da sistemática.
O art. 2º, § 1º, da Lei nº 14.871/2024 estabelece que apenas bens classificados no ativo não circulante imobilizado sujeitos a desgaste pelo uso, fatores naturais ou obsolescência normal podem usufruir da quota diferenciada. O art. 2º, § 7º, reforça que os bens precisam ter relação intrínseca com a produção ou com a comercialização de bens e serviços.
O art. 2º, § 2º, da Lei nº 14.871/2024 listou expressamente os ativos que não podem receber a depreciação acelerada:
- Edifícios, prédios ou construções;
- Projetos florestais destinados à exploração dos respectivos frutos;
- Terrenos de qualquer natureza;
- Bens que normalmente aumentam de valor com o tempo, como obras de arte ou antiguidades;
- Ativos para os quais a legislação determine registro de quota de exaustão mineral ou florestal.
Também não é permitida a aplicação das quotas aceleradas sobre máquinas ou equipamentos adquiridos usados. A norma restringe o direito a aquisições de bens novos postos em operação.
Condições cumulativas e requisitos formais
Para ter direito ao cálculo acelerado, a empresa precisa cumprir requisitos previstos no Decreto nº 12.175/2024, alterado pelo Decreto nº 12.292/2024. A regularidade com esses critérios segue a lógica de conformidade tratada nos requisitos para fruição de benefícios fiscais.
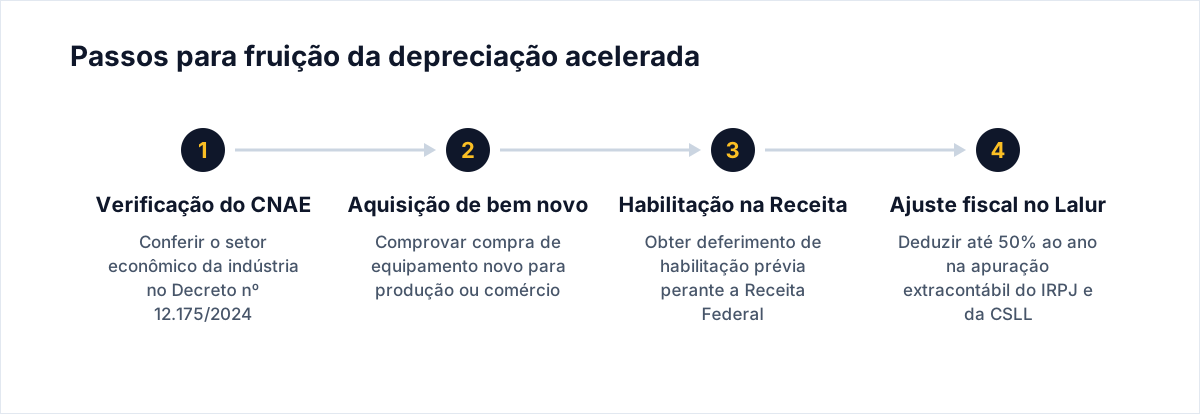
O art. 4º do Decreto nº 12.175/2024 estabelece como primeira condição a habilitação prévia perante a Receita Federal do Brasil. A empresa solicitante deve formalizar o pedido via canais digitais antes de aplicar as exclusões no Lalur.
Os requisitos cumulativos exigidos no processo incluem:
- Enquadramento da empresa no rol de CNAEs autorizados pelo decreto regulamentador;
- Aquisição de bens novos destinados à atividade produtiva ou comercial direta;
- Regularidade fiscal comprovada por Certidão Negativa de Débitos ou positiva com efeitos de negativa;
- Ausência de sanções impeditivas no Cadastro Nacional de Empresas Punidas (CNEP);
- Observância do limite setorial de renúncia fiscal atribuído pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC).
Se a empresa descumprir as condições ou ultrapassar o teto setorial, a dedução antecipada é glosada pela auditoria fiscal com cobrança de acréscimos legais.
Comparativo: depreciação societária versus depreciação fiscal acelerada
A aplicação da regra exige a separação nítida entre a vida útil econômica do ativo e a dedução tributária acelerada permitida por lei.
| Critério | Depreciação Contábil Societária | Depreciação Acelerada Fiscal (Lei 14.871/2024) |
|---|---|---|
| Regime de apuração | Obrigatório para qualquer porte contábil | Exclusivo para optantes do Lucro Real |
| Registro contábil | Lançamento em contas de resultado e ativo imobilizado | Exclusão e adição extracontábil no Lalur/Lacs |
| Taxa de depreciação | Baseada na vida útil econômica e valor residual | Até 50% no primeiro ano e até 50% no segundo ano |
| Limite da quota acumulada | Custo de aquisição deduzido do valor residual | Custo total de aquisição do bem |
| Impacto patrimonial societário | Reduz o patrimônio líquido e o lucro comercial | Não altera o lucro comercial; gera passivo fiscal diferido |
| Habilitação administrativa | Não requer autorização prévia governamental | Exige habilitação prévia deferida pela Receita Federal |
O controle contábil e societário do benefício
A apuração da depreciação acelerada no Lucro Real gera uma diferença temporal entre o lucro contábil e o lucro real. A despesa contábil segue as taxas normais de uso, enquanto a despesa fiscal é antecipada para os dois primeiros anos.
Nos anos em que há exclusão no Lalur e no Lacs, o IRPJ e a CSLL correntes a pagar diminuem. Contudo, essa vantagem fiscal resulta em menor dedução tributária futura, quando o bem já tiver sido totalmente depreciado para o Fisco, mas continuar sendo depreciado na contabilidade societária.
Os profissionais de contabilidade precisam reconhecer um passivo fiscal diferido no balanço patrimonial, em observância ao pronunciamento contábil que regula os tributos sobre o lucro. O registro garante que o lucro líquido distribuível aos sócios não seja artificialmente inflado no início da operação da máquina, prevenindo distribuições indevidas e resguardando a capacidade financeira da pessoa jurídica.
O debate entre consultorias e departamentos fiscais recai sobre a governança das sobras de tetos setoriais do MDIC. O decreto estabelece limites orçamentários por segmento da indústria, cabendo ao Fisco indeferir novos pedidos quando o limite do setor for esgotado no exercício financeiro.
Como o contador deve proceder
- Verificar o enquadramento cadastral: checar se a atividade principal ou secundária da indústria consta na lista autorizada do Decreto nº 12.175/2024.
- Conferir os documentos de aquisição: certificar-se de que a nota fiscal comprove a compra de bem de capital novo e sem registros de uso prévio.
- Protocolar a habilitação prévia: ingressar com o pedido de habilitação nos sistemas oficiais da Receita Federal antes de efetuar exclusões fiscais.
- Parametrizar a Parte A e Parte B do Lalur: abrir conta de controle na Parte B do Lalur/Lacs para acompanhar as exclusões iniciais e controlar as futuras adições compensatórias.
- Calcular o tributo diferido: registrar contabilmente a contrapartida do passivo diferido decorrente da diferença temporária criada pela quota antecipada.
- Acompanhar publicações da Receita: monitorar o deferimento da habilitação e verificar orientações oficiais por meio das rotinas de soluções de consulta RFB.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
Empresa do Lucro Presumido pode utilizar a depreciação acelerada?
Não. O benefício da Lei nº 14.871/2024 aplica-se apenas a empresas tributadas pelo Lucro Real que mantêm escrituração no Lalur e no Lacs.
Equipamentos usados podem receber a quota acelerada?
Não. O art. 1º da Lei nº 14.871/2024 limita a depreciação diferenciada expressamente a máquinas, aparelhos e instrumentos novos.
Imóveis e instalações fabris entram no cálculo acelerado?
Não. O art. 2º, § 2º, da Lei nº 14.871/2024 veda o benefício para edifícios, prédios, terrenos e construções civis.
O lançamento contábil societário precisa ser alterado para a taxa acelerada?
Não. A contabilidade societária permanece baseada na vida útil econômica do ativo, ocorrendo a aceleração exclusivamente na escrituração fiscal pelo Lalur e Lacs.
É necessária autorização da Receita Federal antes de usufruir da quota?
Sim. O art. 4º do Decreto nº 12.175/2024 exige a habilitação prévia perante a Receita Federal do Brasil como condição para o aproveitamento fiscal.
Fontes
Artigos relacionados
- Dedutibilidade de custos e despesas operacionais: critérios do RIR, créditos de PIS/Cofins e limites no Lucro Real
- Inteligência artificial na gestão financeira e fiscal: enquadramento na Lei do Bem, regras da Receita Federal e limites práticos
- Desconsideração da personalidade jurídica no Código Civil: critérios do art. 50, Súmula 435 do STJ e proteção societária
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.