Profissão contábil e mercado digital: novas exigências legais, educação continuada e automação fiscal
Por Rodolfo Martins
· 8 min de leitura · Atualizado em 04 de outubro de 2026
A transformação dos sistemas fiscais e societários consolidou a exigência de novas habilidades técnicas para os profissionais de contabilidade no Brasil. Desde 1º de janeiro de 2024, a NBC PG 12 (R4) do Conselho Federal de Contabilidade impõe o cumprimento anual de 40 pontos no Programa de Educação Profissional Continuada para segmentos regulados. Paralelamente, a integração de rotinas informatizadas no Sistema Público de Escrituração Digital e a transição da Reforma Tributária exigem capacidade de análise de dados e conciliação em tempo real.
Atualizado em 04 de outubro de 2026.
O que a legislação estabelece sobre a qualificação técnica
A Lei 12.249/2010 alterou o Decreto-Lei 9.295/1946 para atribuir expressamente ao Conselho Federal de Contabilidade a função de regular o Exame de Suficiência, os cadastros de qualificação técnica e os programas de educação continuada. Essa previsão legal consta do art. 6º, alínea "f", do Decreto-Lei 9.295/1946, fundamentando a edição de Normas Brasileiras de Contabilidade de natureza profissional.
Com base nessa prerrogativa, a Resolução CFC 1.715/2023 aprovou a NBC PG 12 (R4). A norma define a Educação Profissional Continuada, no item 2, como a atividade formal destinada a manter, atualizar e expandir conhecimentos técnicos, habilidades multidisciplinares e condutas éticas. O programa deixou de ser apenas recomendação teórica e assumiu contorno de conformidade funcional obrigatória para auditores, peritos e responsáveis pelas demonstrações financeiras de grandes corporações.
Quem é obrigado a cumprir o Programa de Educação Profissional Continuada?
A obrigatoriedade da NBC PG 12 (R4) não atinge indistintamente todos os contadores registrados nos Conselhos Regionais de Contabilidade. O texto estabelece categorias com exigência obrigatória e categorias de participação facultativa.
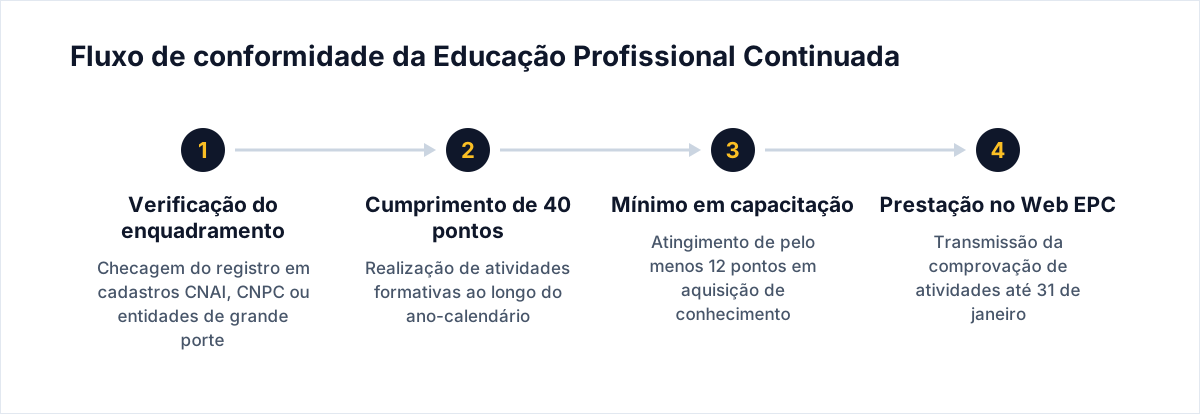
Fazem parte do grupo obrigado os profissionais com registro ativo no Cadastro Nacional de Auditores Independentes e no Cadastro Nacional de Peritos Contábeis. Também são alcançados os responsáveis técnicos pela elaboração de demonstrações contábeis de companhias reguladas pela Comissão de Valores Mobiliários, Banco Central do Brasil, Superintendência de Seguros Privados e Superintendência Nacional de Previdência Complementar. A regra abrange ainda os contadores de sociedades de grande porte constituídas segundo a Lei 11.638/2007 ou entidades com receita bruta anual igual ou superior a R$ 78 milhões no exercício social anterior.
Professores universitários, contadores do setor público fora dessas funções e profissionais dedicados exclusivamente a microempresas e empresas de pequeno porte têm participação voluntária. Para os profissionais obrigados, a pontuação regular é requisito formal de manutenção cadastral.
| Categoria profissional | Regime de participação | Exigência mínima | Prazo anual de prestação |
|---|---|---|---|
| Auditores independentes (CNAI) | Obrigatório | 40 pontos (mínimo 12 de aquisição) | Até 31 de janeiro subsequente |
| Peritos contábeis (CNPC) | Obrigatório | 40 pontos (mínimo 12 de aquisição) | Até 31 de janeiro subsequente |
| Responsáveis técnicos de entidades reguladas e grande porte | Obrigatório | 40 pontos (mínimo 12 de aquisição) | Até 31 de janeiro subsequente |
| Contadores de micro e pequenas empresas | Facultativo | Sem pontuação mínima obrigatória | Não aplicável |
O impacto dos sistemas eletrônicos e da Escrituração Contábil Digital
A estruturação dos sistemas contábeis em meio digital decorre do Decreto 6.022/2007, alterado pelo Decreto 7.979/2013. O art. 2º, caput, do referido decreto unificou a recepção, validação, armazenamento e autenticação de livros e documentos contábeis em fluxo computadorizado compartilhado com as administrações tributárias.
A apresentação da Escrituração Contábil Digital é regida pela Instrução Normativa RFB 2.003/2021. O art. 3º, caput, estabelece a obrigação para pessoas jurídicas sujeitas à legislação comercial. Ao mesmo tempo, o § 1º, inciso I, do art. 3º dispensa expressamente as empresas optantes pelo Simples Nacional da apresentação da ECD. As pessoas jurídicas do Lucro Presumido que mantêm Livro Caixa também usufruem da dispensa, desde que a distribuição de lucros não ultrapasse o montante da base de cálculo deduzida dos tributos federais devidos.
A digitalização contínua das obrigações exige que os escritórios conheçam ferramentas automatizadas de leitura de arquivos fiscais. Mudanças como a adaptação aos sistemas da Receita Federal e a introdução do CNPJ alfanumérico em 2026 impõem revisão em bancos de dados contábeis e ERPs utilizados na prestação de serviços.
As exigências da Reforma Tributária sobre a rotina contábil
A Emenda Constitucional 132/2023 inseriu novos padrões de controle no sistema tributário nacional. O art. 156-A, § 5º, inciso II, alínea "b", da Constituição Federal autoriza a criação do recolhimento financeiro automatizado, sistema conhecido tecnicamente como liquidação com retenção na operação.
Essa mudança transfere o trabalho contábil da apuração retrospectiva mensal para a auditoria preventiva de cadastros de bens e serviços. A sistemática de cobrança automática na transação bancária reduz o intervalo entre a emissão da nota fiscal e o pagamento do tributo. Detalhes sobre o mecanismo podem ser consultados na análise sobre Split Payment e a Reforma Tributária em 2026.
Para atender a essa nova fase de apuração, o profissional contábil precisa desenvolver competências de parametrização de sistemas, análise de regras de não cumulatividade e leitura de bases de dados fiscais estruturadas.
As divergências jurídicas sobre o descumprimento do PEPC
A fiscalização do cumprimento das regras de educação continuada gera debates entre conselhos de classe e profissionais contadores.
A posição do Conselho Federal de Contabilidade. O CFC entende que o descumprimento injustificado do limite de 40 pontos anuais da NBC PG 12 (R4) autoriza o cancelamento da inscrição nos cadastros especializados CNAI e CNPC, além de abertura de processo disciplinar com base nas resoluções vigentes.
A posição de profissionais e advogados. Defensores dos profissionais autuados alegam que o cancelamento de cadastro profissional por falta de créditos em cursos viola o princípio da reserva legal e o livre exercício da profissão, previsto no art. 5º, inciso XIII, da Constituição Federal. Sob essa tese, a delegação legislativa contida no art. 6º, alínea "f", do Decreto-Lei 9.295/1946 não autoriza a criação de sanções restritivas de atividade profissional sem lei formal expressa.
O tema segue sem jurisprudência vinculante fixada pelos tribunais superiores, exigindo que os profissionais obrigados mantenham rigorosa comprovação de seus relatórios de atividades anuais.
Como o contador deve proceder
- Verificar o enquadramento obrigatório: conferir se os profissionais do escritório atuam como responsáveis técnicos de sociedades de grande porte, peritos ou auditores independentes.
- Planejar os créditos letivos: organizar o calendário de participação em cursos e congressos credenciados pelo CFC para assegurar o mínimo de 12 pontos em aquisição de conhecimento.
- Acompanhar o sistema Web EPC: checar periodicamente se as entidades capacitadoras enviaram os relatórios de frequência até o prazo-limite de prestação de contas em 31 de janeiro.
- Auditar os sistemas de escrituração interna: atualizar os planos de contas referenciais e os validadores da Escrituração Contábil Digital para evitar erros de validação técnica.
- Acompanhar atos oficiais de forma sistemática: estabelecer uma rotina interna de leitura de normas, utilizando métodos para saber como acompanhar atos da Receita Federal sem perder alterações regulatórias.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
Quem faz contabilidade apenas para o Simples Nacional precisa cumprir a pontuação do PEPC?
Não. A pontuação mínima anual de 40 pontos da NBC PG 12 (R4) é obrigatória apenas para auditores, peritos e contadores de entidades reguladas ou de grande porte.
Quantos pontos anuais são exigidos pelo Conselho Federal de Contabilidade no programa obrigatório?
São exigidos ao menos 40 pontos anuais por profissional obrigado, sendo que no mínimo 12 pontos devem ser obtidos em eventos credenciados de aquisição de conhecimento.
Toda empresa é obrigada a transmitir a Escrituração Contábil Digital?
Não. Conforme o art. 3º, § 1º, inciso I, da Instrução Normativa RFB 2.003/2021, as microempresas e empresas de pequeno porte optantes pelo Simples Nacional estão dispensadas da ECD.
O que acontece se o auditor do CNAI não atingir os pontos mínimos no ano?
O profissional fica sujeito à abertura de processo administrativo disciplinar no CRC e à exclusão do cadastro técnico, ressalvada a apresentação de justificativa tempestiva acolhida pelo conselho.
Fontes
Artigos relacionados
- Split Payment e a Reforma Tributária em 2026: 7 Mudanças Críticas para Escritórios Contábeis
- Fase de teste do IBS e da CBS em 2026: regras de transição, alíquotas e compensação com PIS e Cofins
- Corretagem na Reforma Tributária: impactos nas comissões, regras para autônomos e transição do setor imobiliário
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.