Atualização de bens imóveis pela Lei 14.973/2024: tributação definitiva e o cálculo do ganho de capital na alienação
Por IA do Tributus
· 8 min de leitura · Atualizado em 13 de outubro de 2026
A Lei 14.973/2024 instituiu o regime de atualização do valor de bens imóveis para o valor de mercado, mediante recolhimento de alíquotas definitivas de 4% de IRPF para pessoas físicas e de 10% somados (6% de IRPJ e 4% de CSLL) para pessoas jurídicas. A vantagem tributária na alienação posterior do patrimônio atualizado depende do cumprimento de prazos legais. Caso a venda ocorra antes de 36 meses contados da opção, a lei veda o aproveitamento do valor adicionado para redução da base de cálculo do ganho de capital.
Atualizado em 13 de outubro de 2026.
O que a lei passou a prever para pessoas físicas
O art. 6º, caput, da Lei 14.973/2024 permitiu à pessoa física residente no Brasil atualizar o valor de bens imóveis já informados em Declaração de Ajuste Anual para o valor de mercado. Essa operação exigiu o pagamento de Imposto sobre a Renda das Pessoas Físicas à alíquota definitiva de 4% sobre a diferença apurada em relação ao custo de aquisição original.
Os valores tributados sob essa sistemática passam a ser considerados acréscimo patrimonial na data do pagamento do imposto, conforme disciplina o art. 6º, § 2º, inciso I, da norma. A Secretaria Especial da Receita Federal do Brasil regulamentou o procedimento de opção e cálculo pela Instrução Normativa RFB nº 2.222/2024. O recolhimento com alíquota favorecida teve caráter definitivo, não gerando direito à restituição ou a ajustes posteriores na declaração anual.
Essa sistemática substituiu pontualmente as alíquotas progressivas ordinárias de ganho de capital, que variam entre 15% e 22,5%. No entanto, o benefício econômico final depende diretamente do período em que o bem permanecer no patrimônio do contribuinte após a opção.
As regras aplicáveis às pessoas jurídicas
Para o setor empresarial, a atualização de bens imóveis foi delimitada pelo art. 7º, caput, da Lei 14.973/2024. A faculdade de atualização ficou restrita aos bens imóveis integrantes do ativo permanente constantes no balanço patrimonial da pessoa jurídica. A tributação sobre o diferencial de custo foi fixada em alíquota definitiva de 6% para o IRPJ e de 4% para a CSLL, totalizando uma carga tributária de 10%.
O art. 7º, § 2º, da Lei 14.973/2024 estabeleceu uma restrição societária e contábil relevante: os valores decorrentes da atualização tributados sob essa sistemática não podem ser considerados para fins tributários como despesa de depreciação. Isso impede que a pessoa jurídica utilize o aumento de valor do imóvel para gerar deduções no Lucro Real nos períodos de apuração subsequentes.
Essa vedação protege a arrecadação federal contra deduções cumulativas. Na apuração contábil, a empresa mantém o controle segregado do custo original e da parcela decorrente da reavaliação fiscal para assegurar as adições necessárias na determinação do lucro tributável. O monitoramento dessa segregação se assemelha a outras rotinas reguladas pelo Fisco, em que as exigências documentais exigem conciliação estrita.
A trava temporal do ganho de capital na alienação
A sistemática de apuração do imposto em caso de venda do imóvel antes de 15 anos foi disciplinada pelo art. 8º da Lei 14.973/2024. A norma definiu uma fórmula matemática mandatória para determinar o ganho de capital (GK) na operação de alienação ou baixa:
GK = valor da alienação - [CAA + (DTA x %)]
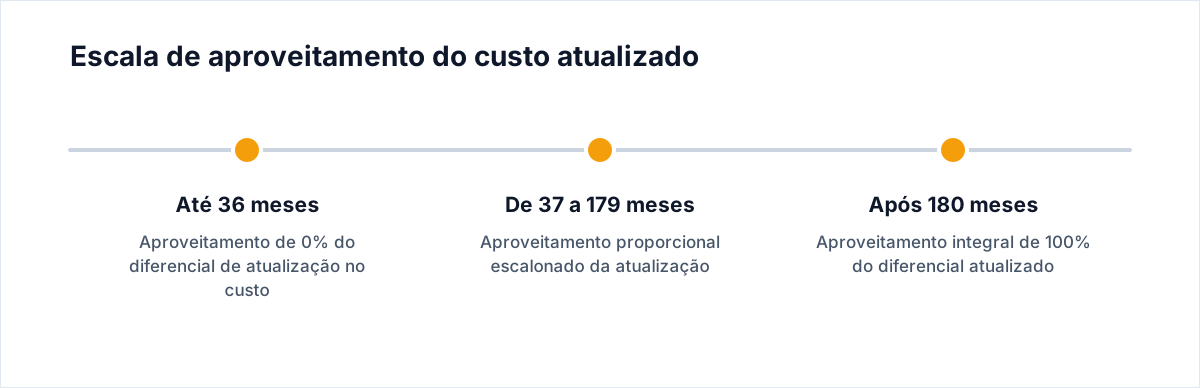
Nessa fórmula, CAA corresponde ao Custo de Aquisição Antes da atualização, DTA representa o Diferencial de Atualização tributado e o símbolo percentual reflete a proporção de aproveitamento temporal fixada na lei. Se a alienação ocorrer antes de decorridos 15 anos (180 meses) após a opção, o contribuinte não aproveita o valor de mercado de forma integral.
O art. 8º, parágrafo único, inciso I, da Lei 14.973/2024 determina que o percentual de aproveitamento do DTA é de 0% quando a alienação ou baixa ocorrer em até 36 meses contados da data da atualização. Nessa hipótese, todo o imposto definitivo pago à alíquota de 4% (pessoa física) ou de 10% (pessoa jurídica) deixa de compor o custo de aquisição imediato do bem.
Somente após o trigésimo sexto mês tem início a escala gradual de aproveitamento do acréscimo patrimonial. O percentual atinge 100% apenas quando a alienação ocorre após 180 meses da atualização, nos termos do art. 8º, parágrafo único, inciso XIV, da referida lei.
Comparação das regras de atualização patrimonial
| Critério | Pessoa Física | Pessoa Jurídica |
|---|---|---|
| Dispositivo legal | Art. 6º da Lei 14.973/2024 | Art. 7º da Lei 14.973/2024 |
| Alíquota definitiva | 4% de IRPF | 6% de IRPJ e 4% de CSLL (10% no total) |
| Bens alcançados | Imóveis declarados na DAA | Imóveis mantidos no ativo permanente |
| Efeito na depreciação | Inaplicável | Vedada a dedução fiscal (art. 7º, § 2º) |
| Venda em até 36 meses | Aproveitamento de 0% do DTA | Aproveitamento de 0% do DTA |
| Aproveitamento integral | 100% do DTA após 180 meses | 100% do DTA após 180 meses |
As controvérsias sobre a oneração cumulativa em vendas antecipadas
A aplicação prática do art. 8º da Lei 14.973/2024 gera debates entre operadores do direito e a fiscalização. A principal controvérsia reside na hipótese de venda realizada antes do transcurso dos 36 meses iniciais.
A posição dos contribuintes: tributaristas sustentam que a anulação do aproveitamento do DTA (percentual de 0%) impõe uma oneração desproporcional. O contribuinte que recolheu o imposto definitivo de 4% ou 10% e precisou alienar o patrimônio antes do prazo de três anos é tributado novamente sobre o ganho de capital integral, calculado sobre o custo histórico antigo. Defensores dessa leitura apontam que a regra atua como antecipação financeira desprovida de contrapartida fiscal quando o imóvel precisa ser vendido antecipadamente.
A posição da Fazenda Nacional: o Fisco sustenta que a adesão à atualização de bens imóveis é facultativa e que os requisitos de fruição do benefício foram expressamente condicionados pelo legislador. Para a Fazenda, a alíquota reduzida de 4% ou 10% constitui favor fiscal cuja compensação econômica pressupõe a retenção patrimonial a longo prazo, sendo a escala temporal de 180 meses o elemento de equilíbrio do regime.
Permanece indefinido nos tribunais administrativos e judiciais o tratamento conferido a alienações involuntárias ocorridas antes de 36 meses, como casos de desapropriação pelo Poder Público ou expropriação judicial. Não há decisão vinculante definindo se o imposto pago definitivamente pode ser objeto de restituição ou compensação nessas situações excepcionais.
Como o contador deve proceder
- Identificar os imóveis atualizados na carteira: levantar todos os clientes, pessoas físicas e jurídicas, que optaram pela atualização prevista na Lei 14.973/2024 e regulamentada pela Instrução Normativa RFB nº 2.222/2024.
- Registrar a data exata do pagamento do imposto: controlar os marcos temporais da opção, pois a contagem dos prazos de 36 meses e de 180 meses depende da data formal de recolhimento da tributação definitiva.
- Bloquear a dedução de depreciação fiscal na pessoa jurídica: parametrizar a apuração do Lucro Real para adicionar ao Lalur eventuais quotas de depreciação calculadas sobre o valor reavaliado do imóvel, atendendo ao art. 7º, § 2º.
- Simular o impacto financeiro antes de alienações: efetuar o cálculo preventivo do ganho de capital pela fórmula do art. 8º antes que o cliente feche contratos de compra e venda de bens sujeitos à trava temporal.
- Documentar a memória de cálculo do ganho de capital: manter arquivados o custo de aquisição anterior (CAA), o diferencial de atualização (DTA) e os comprovantes de recolhimento para respaldar o preenchimento do programa de apuração.
A Tributus, plataforma de inteligência tributária voltada ao setor contábil, pode apoiar o monitoramento dessas mudanças e de seus efeitos na carteira de clientes.
Perguntas frequentes
O imposto pago de 4% ou 10% pode ser parcelado ou restituído se o bem for vendido em dois anos?
Não. A tributação prevista na Lei 14.973/2024 é definitiva, e a legislação não prevê a restituição do imposto recolhido caso o imóvel venha a ser alienado dentro do prazo de 36 meses.
A pessoa jurídica tributada pelo Lucro Presumido pode depreciar o valor atualizado?
Não. O art. 7º, § 2º, veda expressamente o cômputo da valorização tributada como despesa de depreciação fiscal, impedindo deduções em qualquer regime que utilize apuração de bases dedutíveis.
A trava de 0% de aproveitamento nos primeiros 36 meses atinge também as pessoas jurídicas?
Sim. O art. 8º da Lei 14.973/2024 aplica expressamente a fórmula de ganho de capital e a tabela regressiva tanto aos bens de pessoas físicas (art. 6º) quanto aos de pessoas jurídicas (art. 7º).
O diferencial de atualização passa a compor 100% do custo imediatamente após 36 meses?
Não. Decorridos 36 meses, o aproveitamento do acréscimo patrimonial passa a ser escalonado, atingindo a integralidade de 100% somente após 180 meses (15 anos) contados da atualização.
Fontes
Artigos relacionados
- Dedutibilidade de custos e despesas operacionais: critérios do RIR, créditos de PIS/Cofins e limites no Lucro Real
- Planejamento tributário e elisão fiscal: o que diz o art. 116 do CTN, os limites fixados pelo STF e as regras para empresas
- Inteligência artificial na gestão financeira e fiscal: enquadramento na Lei do Bem, regras da Receita Federal e limites práticos
Tributus é uma plataforma brasileira de inteligência tributária para contadores. Conteúdo informativo, não substitui parecer contábil ou jurídico personalizado.